


自動火器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automatic Weapons - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123414
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、自動火器市場の規模は、2025年の89億6,000万米ドルから2026年には96億3,000万米ドルへと拡大し、2026年から2031年にかけてCAGR7.48%で推移し、2031年には138億1,000万米ドルに達すると予測されています。
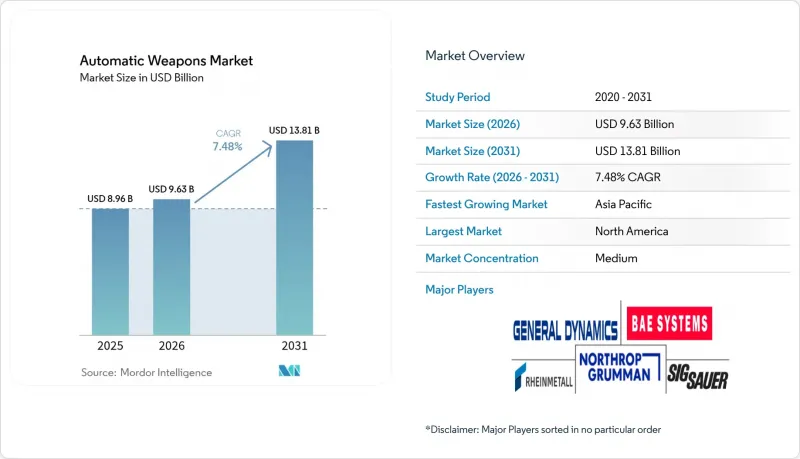
本レポートは、タイプ(自動小銃、機関銃、自動発射装置、自動砲、ガトリング砲)、プラットフォーム(陸上、航空、海軍)、口径(小口径、中口径など)、エンドユーザー(防衛・法執行機関)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の自動火器市場の動向と洞察
高まる地政学的緊張とマルチドメイン作戦の教義
マルチドメイン作戦ドクトリンにより、各国軍は、陸・海・空のネットワーク間で標的データをほぼリアルタイムに交換できる自動火器を配備することが求められています。ウクライナの「スカイ・センチネル」砲塔は、.50口径のM2ブローニング機関銃を用いて6機の「シャヘド」ドローンを撃墜しましたが、これは従来の火力とAIセンサーとの新たな融合を示す好例です。同盟軍も同様の脅威を認識し、現在米国陸軍が配備している、ドローンを自動追尾する1,300万米ドルの「SMASH 2000L」スコープなどのスマート光学機器を統合しています。調達担当官は現在、要件を策定する際に、接続プロトコルと低遅延のデータリンクを優先しています。並行して、艦隊司令官たちは、低コストのロータリング弾薬から要所を守るため、哨戒艇の遠隔武器ステーションを改修しています。これらの措置が相まって、自動火器市場は、単体の小火器から、指揮統制網に組み込まれたネットワーク化された効果器へと移行しつつあります。
旧式小火器在庫の継続的な更新サイクル
NATO加盟国は、老朽化したM16およびAKシリーズの小銃の更新を急ピッチで進めています。スウェーデンは、地域的な緊張の高まりを受けて予備兵力を強化するため、6,400万米ドル相当のコルトM4 15,000丁の注文を急遽行いました。米陸軍は2025会計年度に、6.8mm弾と高度な光学機器を組み合わせた「次世代分隊用武器(Next Generation Squad Weapons)」に3億6,730万米ドルを計上し、これは過去60年間で最大の米国小火器転換を意味します。シンガポールは、40年使用された「Ultimax 100」の後継としてコルト社の「IAR6940E-SG」を選定し、技術に精通した国々でさえ、国内開発ではなく輸入を選択する場合があることを示しています。小銃以外にも、イスラエル・ウェポン・インダストリーズ(IWI)は「アーベル」コンピュータ制御システムを発表し、試験において移動標的の90%を命中させ、デジタル射撃管制が精度の基準をいかに再定義しているかを実証しました。
高度なセンサーシステムの高額な統合コスト
次世代の光学機器は、従来型と同等の製品に比べて単価を大幅に押し上げています。現在、一部の米国の小銃で標準装備となっている「SMASH 2000L」は、多大な訓練とライフサイクル支援を必要とし、小規模な軍隊の予算に負担をかけています。NGSW(次世代小火器)の初期ロットは1丁あたり約9,000米ドルと、従来のカービン銃の4倍のコストがかかります。メーカー各社は価格高騰を相殺するため、軽量化を図っています。シグ・ザウアー社の「ピットブル」リモートステーションは、重量を500ポンドから205ポンドに削減し、軽車両への搭載を可能にしました。それでも、予算が逼迫している各国防省はアップグレードを先送りしており、短期的な導入率は鈍化しています。
セグメント分析
2025年には自動火器が36.10%という最大のシェアを占め、歩兵の主力としての役割を浮き彫りにしました。各軍がモジュラー式でサプレッサー対応の設計を標準化していくにつれ、自動火器の市場規模は着実に拡大すると予測されています。自動砲は、ドローンや軽装甲車両を撃破するために高エネルギーの弾丸を必要とする海軍および防空用途のおかげで、8.32%という最も高いCAGRを記録しています。
砲の成長を牽引しているのは、米国海兵隊のACV向けに発注された30mm砲塔と、空中爆破弾を装備した35mmシステムを導入する欧州のプログラムです。機関銃は更新需要があるもの、それほど劇的な成長は見込めません。一方、自動発射装置は、都市部における対UAS任務において重要性を増しています。ガトリング砲はニッチな存在ながら近接武器システムには不可欠であり、艦載レーダーのデータと連携するための電子機器のアップグレードが行われており、2030年まで生産が継続される見込みです。
2025年の売上高のうち、陸上システムが58.55%を占め、これは装甲車両の改修や歩兵装備の近代化を反映したものです。しかし、海軍装備はCAGR9.05%を記録し、艦隊が高速で低空飛行する脅威を捕捉できる遠隔操作ステーションを導入するにつれ、自動火器市場全体を上回る成長を見せます。陸上システムの自動火器市場シェアは堅調ですが、装備の成熟に伴い成長は緩やかになります。
重要な点として、海上での導入は遠洋海軍を超えて広がっています。台湾の哨戒フリゲート艦には、台湾海峡での侵入を阻止するため、20mm XTR-102A2システムが搭載される予定です。航空機搭載型は回転翼機を中心に展開しており、輸送船団の護衛や医療搬送において、ドアガンは依然として不可欠な役割を果たしています。無人水上艇および無人地上車両は、小型で安定化された砲塔を搭載するための新たな船体やシャーシを提供し、対応可能なプラットフォームの基盤を拡大しています。
地域別分析
2025年、北米は世界売上高の38.20%を占め、その中心となったのは、世界の武器輸出の40%近くを占める米国でした。NGSW小銃や遠隔操作砲塔に関する継続中の複数年契約が国内生産を支えている一方、カナダのNATOへのコミットメントやメキシコの国内治安関連調達により、さらなる需要増が見込まれます。地域のサプライヤーは、エンドユーザーとのフィードバックループが短いため、迅速なスパイラルアップグレードが可能であり、自動火器市場の競争力を維持する反復的な製品開発が促進されています。
アジア太平洋地域は、中国の3,140億米ドルの防衛予算と、インド、日本、韓国による支出の増加に牽引され、8.74%という最も高いCAGRを記録しています。日本は防衛費を21%増の553億米ドルに引き上げ、長距離火力と強固な基地防衛を重視しています。世界最大の武器輸入国であるインドは、技術移転条項を含む小火器生産ラインを盛り込んだ現地生産パートナーシップを推進しています。台湾は予算を1.8%増額し、その資金を海軍の遠隔基地や対ドローン用ライフルに充てており、同地域が海上からの脅威に重点を置いていることを浮き彫りにしています。全体として、多様な作戦教義にわたる近代化により仕様が多様化しており、これにより世界のサプライヤーにとっての販売機会が広がっています。
欧州では、2022年のロシアによるウクライナ侵攻を受けて調達を加速させており、2019年から2024年にかけての地域全体の輸入額は47%増加しています。弾薬の共同生産を促進するEUの取り組みは、リトアニアによる3,600万米ドルのミニミ機関銃購入などの二国間取引を補完するものです。2024年にイスラエルが記録的な147億米ドルの防衛輸出を達成し、その大部分が欧州向けであったことは、同地域が実績のある既製品ソリューションを重視していることを浮き彫りにしています。同時に、欧州諸国は対外依存度を低減するため国内工場へ資金を投入しており、NATO間の相互運用性に最適化されたスマート弾薬やAI支援型射撃管制システムの研究開発を促進しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 激化する地政学的緊張とマルチドメイン戦略
- 旧式の小型火器からモジュラー式プラットフォームへの置き換え
- 非対称戦争における軽量で機動性の高い兵器への需要
- AI搭載火器管制電子機器の統合
- 無人および遠隔操作式兵器ステーションの普及
- ポリマー製薬莢および薬莢レス弾薬への移行
- 市場抑制要因
- 高度な電気光学センサーおよびデジタル射撃管制装置の高い統合コスト
- バレル鋼合金、希土類磁石、および高エネルギー化学物質のサプライチェーンにおける変動性
- 厳格な国際的な武器移転規制と、複雑な最終用途証明書の要件
- 調達サイクルにおける重複統合によるコスト圧力
- バリューチェーン分析
- 規制展望
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- 自動小銃
- 機関銃
- 自動発射装置
- 自動砲
- ガトリング砲
- プラットフォーム別
- 陸上
- 航空機搭載型
- 海軍
- 口径別
- 小口径
- 中口径
- 大口径
- エンドユーザー別
- 防衛
- 陸軍
- 海軍
- 空軍
- 特殊作戦部隊
- 法執行機関
- 防衛
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- イスラエル
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- General Dynamics Corporation
- Northrop Grumman Corporation
- Rheinmetall AG
- Denel Land Systems(Denel SOC Ltd.)
- BAE Systems plc
- Sig Sauer, Inc.
- Israel Weapon Industries(IWI)Ltd.
- Singapore Technologies Engineering Ltd.
- Heckler & Koch GmbH
- FN HERSTAL(FN Browning Group)
- Kalashnikov Concern JSC
- Colt CZ Group SE(Ceska Zbrojovka)
- China North Industries Group Corporation Limited(NORINCO Group)
- Advanced Weapons & Equipment India Ltd.(AWEIL)
- PT Pindad
- STV GROUP a.s.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


