


ウェアラブルロボットおよび外骨格:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Wearable Robots And Exoskeletons - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123410
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ウェアラブルロボットおよび外骨格市場の規模は、2025年の53億米ドルから2026年には68億3,000万米ドルへと拡大し、2026年から2031年にかけてCAGR28.88%で推移し、2031年には242億8,000万米ドルに達すると予測されています。
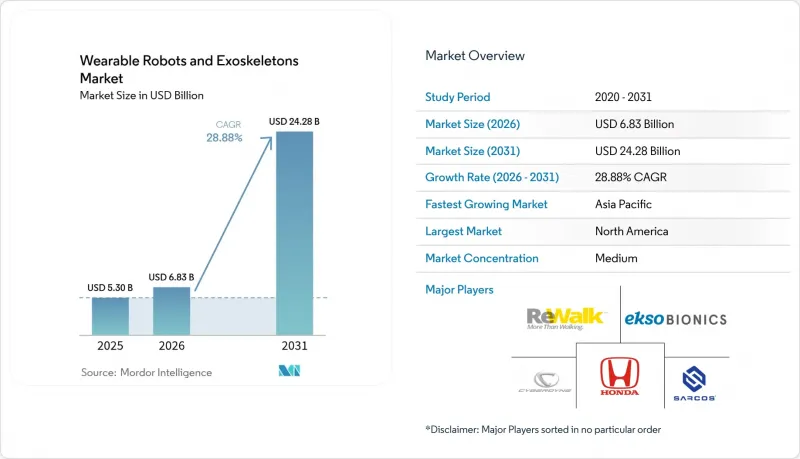
本レポートは、タイプ別(動力式および受動式)、コンポーネント別(センサー、アクチュエータなどを含むハードウェア)、身体部位別(下肢、上肢など)、エンドユーザー産業別(医療、産業・物流など)、モビリティの種類別(移動型またはウェアラブル、固定型またはテザー式)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のウェアラブルロボットおよび外骨格市場の動向と洞察
高齢化に伴う筋骨格系疾患の急増
脳卒中の有病率は55歳以降で急激に上昇しており、2025年には高齢者が世界人口の16%を占める見込みです。世界保健機関(WHO)の推計によると、筋骨格系疾患による障害調整生命年(DALY)は17億1,000万年に上ります。電動歩行トレーニング機器は、調整可能なトルクを提供することで、手動による手法よりも高強度のリハビリテーションを可能にします。日本では、2024年4月から施行された介助ロボットのレンタル費用に対する保険適用により、介護施設におけるハイブリッド・アシスト・リム(HAL)の導入が加速しました。一方、米国メディケア・メディケイドサービスセンター(CMS)は、在宅使用の処方箋向けにコードE1399を新設しました。臨床試験では、12週間のHAL療法サイクル後に歩行速度が23%向上したことが示されました。こうした動向は、医療分野が依然としてウェアラブルロボットおよび外骨格市場の中核である理由を裏付けています。
アクチュエータとバッテリーの急速なコスト低下
中国の工場が希土類を含まないローターの量産化を進めた結果、2022年から2024年にかけてブラシレスDCモーターの価格は18%下落し、高放電型ウェアラブル機器向けのリチウムイオン電池パックの価格はkWhあたり137米ドルまで低下しました。German Bionic社は、重量4.8kgの「Apogee ULTRA」に1.2kWhのバッテリーパックを搭載し、12時間の稼働時間を実現した結果、1四半期で300件のレンタル契約を獲得しました。パーカー・ハニフィンのコンパクトな電気油圧アクチュエータは、同等の空圧式製品に比べて重量を3分の1に抑えながら、150 Nmのトルクを発揮します。こうした変化により部品原価が低下し、ウェアラブルロボットや外骨格市場のコストが、受動型装具と同等になる方向へと進んでいます。
高い初期導入コストとライフサイクル維持コスト
産業用ユニットの定価は40,000~8万米ドルですが、医療用システムでは家庭用デバイスでも7万7,000米ドルの価格設定となっています。バッテリーやアクチュエータの交換による年間メンテナンス費用は、初期費用の20%に達します。German Bionic社の月額250ユーロのレンタル料金は、年間で3,396米ドルに相当し、利益率の低い企業にとっては大きな負担となっています。2年ごとのバッテリー交換には2,500~4,000米ドル、アクチュエータのオーバーホールには5,000~8,000米ドルかかります。こうした経済的要因により、価格に敏感な地域での導入が抑制され、ウェアラブルロボットおよび外骨格業界の短期的な成長余地が制限されています。
セグメント分析
動力式設計は2025年の売上高の66.85%を占め、2031年までCAGR31.2%で拡大すると予測されており、医療、防衛、および重量物の運搬業務におけるその需要の高さが浮き彫りになっています。電動型製品に起因するウェアラブルロボットおよび外骨格市場の規模は、アクチュエータ価格の下落と、資本支出を平準化するサブスクリプションモデルに牽引され、2031年までに162億米ドル近くに達すると予測されています。German Bionic社のレンタルプランは所有コストを40%削減し、一方、ロッキード・マーティン社のONYXに関する実地データは、軍事分野の購入者が重視する二桁の耐久性向上を示しています。
2025年には、パッシブ型ソリューションが33.15%のシェアを占め、建設、農業、メンテナンス分野において、耐久性に優れ、バッテリーを必要としない装置への需要は堅調に推移しています。SuitX社の「IX BACK VOLTON」は、パッシブ型の腰部サポートとオプションの電動モードを融合させており、稼働時間を損なうことなく柔軟性を求める購入者のニーズに応える、設計の融合を体現しています。充電インフラが乏しい地域では、パッシブ型外骨格の需要は依然として高いもの、トルク性能の向上が期待されることから、電動式システムは世界のウェアラブルロボットおよび外骨格市場において、その普及範囲をさらに拡大し続けるでしょう。
2025年の売上高のうち、ハードウェアが73.05%を占めましたが、センサーやモーターの価格下落に伴い、コモディティ化が進み、利益率が低下しています。センサーは部品原価の15%を占めていますが、アクチュエータは依然として45%と最大の割合を占めるもの、重量と消費電力の削減が進んでいます。バッテリーの革新も迫っており、固体電池のプロトタイプは2027年までにエネルギー密度を50%向上させる見込みです。ソフトウェアの売上高はCAGR32.05%で推移しており、フリート管理ダッシュボードが現在、継続的収益モデルを支えています。
フーリエ・インテリジェンス社のデバイス内AIは、トルクをリアルタイムで調整し、疲労を軽減するとともに、病院向け入札において他社との差別化を図っています。その結果、データ分析や遠隔診断があらゆる契約に定着するにつれ、ウェアラブルロボットおよび外骨格市場におけるソフトウェアのシェアは拡大していくでしょう。
地域別分析
2025年には、北米が売上高の39.85%を占め、首位となりました。FDAの510(k)制度により医療機器の承認手続きが簡素化されているほか、2025会計年度の陸軍によるRDT&E(研究・開発・試験・評価)のエクソスケルトン関連資金として1,280万米ドルが計上されており、長期的な取り組みが示されています。また、退役軍人省(VA)の政策変更により、監督義務が撤廃され、退役軍人の利用機会が拡大しました。カナダのWorkSafeBCは購入費用の50%を補助しており、メキシコの自動車産業ベルト地帯では、トレーニングの不足があるにもかかわらず、パッシブ型装置の試験運用が行われています。これらの要因により、北米はウェアラブルロボットおよび外骨格市場のランキングでトップの座を維持しています。
アジア太平洋地域はCAGR32.1%で、最も急速に成長しています。日本では、介護保険の適用範囲を拡大し、介助ロボットのレンタル費用をカバーするようになりました。フーリエ・インテリジェンス社は、2024年末までに中国の病院に120台の外骨格を導入しました。韓国では、工場の自動化と労働安全規制の整合が進む中、現代自動車は2026年までに「X-ble Shoulder」を1,000台導入する計画です。インドとオーストラリアは初期段階にありますが、新たな資金調達ルートや実証実験により、将来性が期待されています。同地域の人口動態上の緊急性と保険償還制度の改革により、ウェアラブルロボットおよび外骨格市場にとって極めて重要な成長エンジンとなっています。
欧州は2025年の売上高の約24.95%を占めました。MDR(医療機器規則)により承認サイクルが24ヶ月に延長されたことで、オットーボックやワンダークラフトといった既存企業が恩恵を受けています。ドイツの労災保険基金は、高リスク職種において機器費用の80%を償還しています。英国の国民保健サービス(NHS)によるパイロット試験では、従来のリハビリテーションと比較して治療時間が30%短縮されたことが示されており、導入を後押ししています。規制上のボトルネックにより短期的な拡大は緩やかですが、労働者の安全に対する強い意識が、ウェアラブルロボットおよび外骨格市場全体で需要を支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高齢化に伴う筋骨格系疾患の急増
- 軽量アクチュエータおよびバッテリーパックのコストの急速な低下
- 重工業における労働災害削減の義務的目標
- 兵力の増強技術に充てられる防衛予算が過去最高を記録
- 在宅神経リハビリテーションに対する保険給付の承認
- 外骨格ロボットフリート向けの新たな「サービスとしてのリース(Lease-as-a-Service)」モデル
- 市場抑制要因
- 初期導入コストおよびライフサイクル維持コストの高さ
- 複数の管轄区域にまたがる長期にわたる医療機器の認証手続き
- フルシフトの産業用途におけるトルク対重量比の限界
- デバイスの使い心地の悪さや発熱によるユーザーの受け入れ障壁
- 業界バリューチェーン分析
- マクロ経済要因の影響
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- 動力式外骨格
- パッシブ型外骨格
- コンポーネント別
- ハードウェア
- センサー
- アクチュエーター
- 電源
- ソフトウェア
- サービス
- ハードウェア
- 身体部位別
- 下肢
- 上肢
- 全身
- エンドユーザー産業別
- ヘルスケア
- 産業・物流
- 軍事・防衛
- その他のエンドユーザー産業(公共安全、一般消費者)
- モビリティの種類別
- モバイル/ウェアラブル
- 固定式/テザード式
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Cyberdyne Inc.
- ReWalk Robotics Ltd.
- Ekso Bionics Holdings Inc.
- Sarcos Technology and Robotics Corporation
- Honda Motor Co., Ltd.
- Myomo Inc.
- Ottobock SE and Co. KGaA
- SuitX Inc.(Ottobock Group)
- Parker Hannifin Corporation
- Bionik Laboratories Corp.
- Wandercraft SAS
- Fourier Intelligence Co., Ltd.
- Skelex B.V.
- Wearable Robotics S.r.l.
- Daiya Industry Co., Ltd.
- Panasonic Holdings Corporation
- Lockheed Martin Corporation
- Hyundai Motor Company
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


