


自律型船舶:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Autonomous Ships - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123409
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、自律型船舶の市場規模は、2025年の69億米ドルから2026年には76億3,000万米ドルへと拡大し、2026年から2031年にかけてCAGR9.58%で推移し、2031年には120億5,000万米ドルに達すると予測されています。
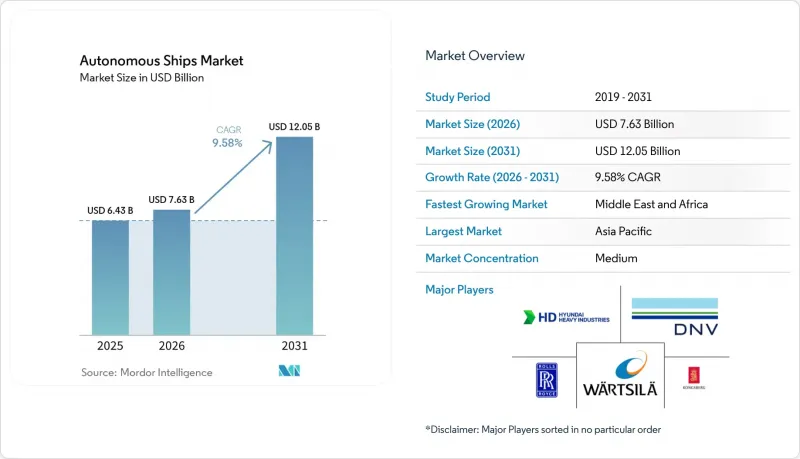
本レポートは、自律レベル(部分自律、遠隔操作など)、コンポーネント(ハードウェアおよびソフトウェア)、船舶タイプ(貨物船、旅客船、防衛用船舶など)、エンドユーザー(民間、政府および軍)、推進方式(完全電気式、ハイブリッド、従来型)、および地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の自律型船舶市場の動向と洞察
データ駆動型の船隊最適化と遠隔運用
船隊所有者は、複数の船舶からのエンジンテレメトリー、気象データ、AIS交通情報を同時にストリーミングする陸上制御室を構築しており、これにより、1人の認定航海士が最大6隻の船舶をリアルタイムで監視できるようになっています。中央ダッシュボードが従来の当直交代に取って代わることで、オペレーターはブリッジの人員を削減し、乗組員交代に伴う旅費を最小限に抑え、残業代や航海手当を支払うことなく24時間体制の専門家による監視を実現できます。予知保全アルゴリズムは、故障によって船舶が座礁する前に、ベアリングの摩耗、インジェクターの汚れ、船体の抵抗を検知し、用船収入を損なう予定外の運航停止日数を削減します。また、陸上チームが船長による複数の報告書の確認を待つことなく、突発的な高波の予報や埠頭の混雑を回避して航路を変更できるため、スケジュール遵守率も向上します。沿岸付近のKuバンド通信回線が日常的なデータ処理を担い、低軌道(LEO)衛星は現在、外洋でも50ミリ秒未満の遅延を実現しているため、コントロールセンターは太平洋横断中においても決定論的なコマンドループを維持できます。ハイブリッドシステムの設計により、衝突回避ロジックは船舶側に常駐しており、交通量の多い航路分離区域や霧に覆われた港への入港時でも、突発的な帯域幅の低下によって中核的な安全機能が損なわれることがありません。
脱炭素化と燃料効率が自律航行船を推進
IMOの炭素強度指標およびEU排出量取引制度により、トンマイルあたりのCO2排出量1グラムごとに厳格な価格が課されたことを受け、運航事業者はAIを活用した航海計画を採用するようになりました。これにより、2024年にはアジア・欧州間および太平洋横断航路において、燃料消費量を5~12%削減することが見込まれています。バルチラ社の「フリート最適化ソリューション」は、最新の気象グリッド、用船契約の時間枠、およびバースの空き状況を照合し、到着時間枠を遵守しつつ最小コストを実現する速度スケジュールを提案します。これにより、規制に準拠した船主は、船級協会が認証した炭素クレジットを獲得できます。その後、エッジAIが数秒でトリムタブや可変ピッチプロペラを調整します。この応答速度は、数週間にわたる航海において、人間の乗組員では維持不可能なものです。この精密な負荷制御により、アンモニアやメタノールを燃料とするデュアルフューエルエンジンの最適運転範囲が拡大され、IMOの2050年ネットゼロ目標を支える代替推進システムの収益化が加速されます。燃料消費量の削減は、荷主のスコープ3排出量も低減させ、改ざん防止機能を備えたセンサーログにより排出量を検証できる船隊への用船需要を強化します。最後に、エンジン負荷の最適化によりメンテナンス間隔が短縮され、運賃変動の激しい時期においても、運航事業者にはさらなる余裕が生まれます。
遠隔航行システムのサイバーセキュリティ上の脆弱性
2024年に黒海で発生したGPS信号の偽装により、自律航行試験船は最大30海里もコースから逸脱しました。これにより緊急の手動制御が余儀なくされ、攻撃者が無線通信による航法システムへの依存をいかに容易に悪用できるかが明らかになりました。陸上管制は常時接続のIPトンネルに依存しているため、理論上、1つの運用センターが侵害されるだけで、複数の船舶の進路を変更させたり、操舵指令を凍結させたりすることが可能となります。NISTの2025年海事サイバーフレームワークでは、暗号化された衛星通信チャネル、多要素認証トークン、および慣性航法による推定航法から逸脱した位置報告を検知する継続的なセンサーベースラインチェックが義務付けられています。現在、運航事業者らは、遅延の急増やチェックサムの失敗が発生した場合に、ハードワイヤードの衝突回避操作を実行する隔離された安全コントローラーを導入しており、航空機の飛行制御システムで採用されているものと同等の最終手段としての回復力を提供しています。保険会社は、このような多層的な防御体制を実証できる船隊に対して保険料の割引を提供しており、それによってサイバーセキュリティの強化は、単なる選択肢から商業上の必須要件へと移行しつつあります。
セグメント分析
2025年、自律航行船舶市場規模の71.24%を部分自律型船舶が占めました。これは、規則が曖昧になったり交通密度が急増したりした場合でも、有資格の船員が指揮を執りつつ、乗組員コストと燃料消費の即時削減を実現するシステムを船主が好んでいることを示しています。これらのブリッジ支援パッケージは、衝突回避操作、動的電力管理、航海最適化を自動化する一方で、接岸、水先案内、緊急操船については手動制御を維持しています。これにより、船籍国の検査官の安心感が保たれ、保険会社も従来の免責金額で引き受けを行う意欲を維持しています。完全自律型船体は依然としてニッチ市場にとどまっていますが、2031年までのCAGRが17.54%であることは、統計的な安全性の証拠が蓄積され、標準化された船級記号によって規制上の不確実性が軽減されれば、市場に変化が生じることを示唆しています。遠隔操作船はこれらの中間に位置し、船上のAIが異常を検知した際には、陸上チームが指揮を引き継ぐことが可能です。しかし、認知負荷に関する調査によれば、1人のオペレーターが同時に担当できる船舶数は約6隻が上限であるため、船隊全体への拡大は、実用的なヒューマン・マシン・インターフェースの有無にかかっています。IMOの分類体系と明確に整合するDNVの2025年段階別表記は、銀行やリース会社に価格設定の基準となるリスク階層を提供しており、上位段階の承認における金利スプレッドの低減につながっています。
エッジAIの飛躍的な進歩により、このリスク階層を登りやすくなっています。毎秒30フレームの物体分類が可能な「Jetson Orin」を搭載することで、船上でレーダーとLiDARの検知データを融合させることが可能となり、遅延の急増による安全マージンの低下を防ぎ、常時利用可能なバックホール回線への依存度を低減します。規制当局の準備が整い次第、ソフトウェアの切り替えによってループから最後の人間の介入を排除することができ、部分自律運航モデルに依然として重くのしかかっている残業代や出張・ローテーションにかかるコストを削減できます。しかし、ロイズ・マーケット・アソシエーションは、保険料が従来の船体と同水準になるには、さまざまな海況下での自律運航実績が少なくとも1,000万時間に達することを条件としており、現在のペースで艦隊試験が続けば、この基準は2030年頃に達成されると予測されています。
2025年には、自律航行船舶市場の64.41%をハードウェアが占めました。これは、すべての改造が、LiDARドーム、ソリッドステートXバンドレーダー、慣性計測装置、デュアル衛星アンテナといった具体的なキットから始まるためです。これらのキットは、船舶の状況認識範囲を拡大し、船級協会の期待に応えるものです。現在、収益の勢いはソフトウェア分野へとシフトしています。船主がデジタルツインモデル、予知保全ダッシュボード、サイバー脅威分析のライセンシングを取得することで、ドライドックでの停泊時間を必要とせずに、搭載されたセンサーからのデータを収益化できるようになるため、ソフトウェア市場は2031年までCAGR13.65%で成長すると予測されています。ロールス・ロイスの「インテリジェント・アウェアネス」は、すでにレーダー、AIS、映像を単一のビューに統合しており、誤った衝突警報を60%削減し、操舵室の負担を軽減しています。ワルティラのデジタルツインとテレメトリー・スイートの組み合わせは、2025年のコンテナ船での試験運航において、乗組員が通常は算出できないような時間ごとの速度およびトリムの調整を推奨することで、燃料消費量を8%削減しました。
部品コストの低下も、この転換を後押ししています。ベロダイン社のソリッドステートLiDARユニットの価格が、前年の1万8,000米ドルから2025年には8,000米ドルへと下落したことで、かつてLNG運搬船向けの価格帯に躊躇していた中トン数船の船主にとっても、冗長センサー構成の導入が可能になりました。一方、AISスプーフィング事件の発生により、タレス社やレイセオン社の異常検知モジュールは、船体保険会社にとって不可欠なデューデリジェンスチェックリストの一部となっており、更新シーズンごとに新規サブスクリプションライセンスの着実な獲得を保証しています。この好循環が回り続けています。データが増えるほどソフトウェアの有効性が高まり、それによってセンサーの設置面積を縮小できることが実証され、ひいては自律船市場におけるソフトウェアのシェア拡大を加速させています。
地域別分析
2025年、アジア太平洋地域は自律船市場シェアの41.35%を占めました。その原動力となったのは、中国のスマートシップ向け経済刺激策、日本の沿岸フェリーコンソーシアム、そして輸出契約に組み込まれた韓国の造船所レベルでの自律化オプションです。世界の遠洋船の10隻中9隻はアジア太平洋地域の造船所が建造しているため、ブロック組立段階でセンサートランクやAIラックを組み込むことで、追加コストを低く抑えることができます。各省庁は補助金やグリーンシッピング税制優遇措置によって需要を後押ししており、これにより、他の地域では採算が取れないような自律航行技術の試験運用を、地域の小規模海運会社にも促しています。また、中国の各省港湾当局は専用の試験航路を設けており、手続きが遅い旗国と比較して承認までのリードタイムを短縮しています。
中東およびアフリカ地域は、2031年までにCAGR13.60%を記録し、最も急速な成長が見込まれています。サウジアラビアのNEOMは、排出ガスゼロの物流基盤の構築を目指しており、電気式自律型港湾船舶や陸上電源用マイクログリッドに5億米ドルを割り当てています。一方、DPワールドがジェベル・アリで実施した自動化パイロット事業により、埠頭からゲートまでのサイクルタイムが18%短縮され、地域の海運会社は同様の設備導入に向けた予算計上を決定しました。南アフリカのトランスネットは、6隻の港湾タグボートをアップグレードし、夜間の自律運航を可能にすることで、経験豊富な乗組員が悪天候時の救難作業に集中できるようにしています。
北米と欧州では、規制当局が「サンドボックス」段階から恒久的な規制へと移行する中、安定した1桁台半ばのペースで進展しています。冗長化されたセンサーの種類を義務付ける米国沿岸警備隊の規則が、現在、造船所の仕様書作成の指針となっており、ノルウェーの12カ所のフィヨルド試験区域は、造船業者に保険数理表作成のための実地データを提供しています。南米ではまだ発展途上の段階にあります。ペトロブラスによる2025年のオフショア支援ドローン試験は、その価値を実証していますが、サプライヤーは依然として、アマゾン川および南大西洋航路における輸入関税や不安定な通信帯域幅の問題に直面しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- データ駆動型の車両運用最適化と遠隔運用
- 脱炭素化および燃費効率化の規制
- 高度な状況認識システムの需要の高まり
- 次世代自律型船舶の開発
- USVに対する防衛需要
- エッジAIと5G/LEO接続における画期的な進展
- 市場抑制要因
- サイバーセキュリティ上の脆弱性
- 規制の断片化と旗国ごとの差異
- 改修に伴う多額の設備投資
- 海上保険および賠償責任に関する不確実性
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 自律レベル別
- 部分自律型
- 遠隔制御
- 完全自律
- コンポーネント別
- ハードウェア
- ソフトウェア
- 船舶の種類別
- 貨物船
- 旅客船
- オフショア支援・エネルギー
- 防衛
- 特殊用途
- エンドユーザー別
- 商業
- 政府・軍事
- 推進力別
- 完全電気自動車
- ハイブリッド
- 従来型
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ABB Ltd.
- BAE Systems plc
- DNV AS
- Fugro NV
- Hanwha Corporation
- HD Hyundai Heavy Industries Co.Ltd.
- Kongsberg Gruppen ASA
- L3Harris Technologies, Inc.
- Marine AI Ltd.
- MITSUI E&S Group
- Praxis Automation Technology B.V.
- Rolls-Royce plc
- Sea Machines Robotics, Inc.
- Samsung Heavy Industries Co.,Ltd
- Wartsila Corporation
- Vigor Industrial LLC
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日


