


スマートホスピタル:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Smart Hospital - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123393
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、スマートホスピタル市場の規模は2025年に821億米ドルと評価され、2026年の966億1,000万米ドルから2031年までに2,181億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは17.68%となる見込みです。
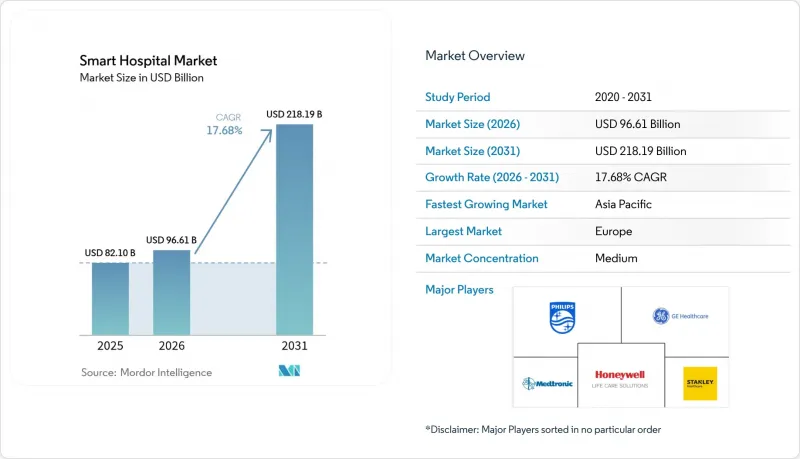
本レポートは、構成要素(ハードウェア、ソフトウェア、サービス)、用途(電子カルテ、遠隔患者モニタリング、薬局の自動化、医療資産追跡など)、および地域別に分類されています。市場予測は金額(米ドル)で示されています。
世界のスマートホスピタル市場の動向と洞察
医療インフラの近代化
近代化に向けた資金投入が、現在の成長段階を支えています。「アメリカ救済計画(American Rescue Plan)」では、医療施設向けに1兆米ドルが割り当てられ、その中には4億5,200万米ドルのノーステキサス州立病院や8億5,500万米ドルのユタ州医療キャンパスが含まれています。ニューヨーク州の1億8,800万米ドル規模の「セーフティネット変革プログラム」は、電子健康記録(EHR)の統合を主眼としており、政府がテクノロジーを活用したアップグレードに依存していることを裏付けています。また、病院では、センサーデータ、自動照明、予知保全を処理するためのデジタル基盤への投資も行われています。こうしたエンドツーエンドのアップグレードは、断片的な改善に取って代わり、スマートホスピタル市場全体に堅調な需要を生み出しています。インフラ、ソフトウェア、サービスをバンドルできるベンダーは、総所有コスト(TCO)の面で競争上の優位性を獲得しています。
接続デバイスの普及率の急増
スマート病院では、大量の臨床データを生成するIoT対応デバイスへの依存度が高まっています。サムスン医療センターが取得したHIMSSの「クアドラプル・ステージ7」認証は、デバイスデータがシームレスに統合されることで効率性が向上することを示しています。ウェスト・ヘルス・インスティテュート(West Health Institute)の推計によると、デバイスの相互運用性を向上させることで、重複検査を削減し、年間300億米ドルのコスト削減が可能になるとされています。このインセンティブにより、病院の調達活動はデータフローを統合するプラットフォームへと向かっています。デバイスの増加は相互運用性の障壁を高めていますが、ベンダーの統合やオープンプロトコルにより、統合は容易になりつつあります。したがって、デバイスの導入加速は、スマート病院市場を活性化させると同時に、標準規格に基づくエコシステムの形成を促進します。
完全接続型システムの高い設備投資(Capex)
スマートホスピタルの包括的な導入には、多額の資本が必要です。ベンダーが開発したCPOEシステムだけでも、710万米ドルから1,930万米ドルの費用がかかり、投資回収(ROI)期間は8年以上となります。中規模の病院は、利益率の圧迫やサプライチェーンにおける物価高という状況下で、こうした支出を賄うのに苦慮しています。ハードウェア、統合、研修、メンテナンスのコストが総所有コスト(TCO)を押し上げ、支出を償却できる大規模なネットワークに有利に働いています。こうした資本集約性により、新興市場や地方の医療施設での導入が鈍化し、スマートホスピタル市場の短期的な成長を抑制しています。
セグメント分析
2025年には、病院がデジタル運用に不可欠なサーバー、ネットワーク機器、画像診断システム、センサーアレイを導入した結果、ハードウェアが最大の収益源となり、スマート病院市場シェアの45.30%を占めました。スマート病院市場のハードウェア規模は着実に拡大すると予測されていますが、サービスセグメントは2031年までCAGR20.78%というより速いペースで成長しており、これはマネージドメンテナンス、分析、ライフサイクルサポートに対する需要を反映しています。病院は、設備投資(Capex)を運営費(OpEx)に転換し、最新の専門知識を活用しながら支出を予測可能にする、複数年にわたるサービス契約を好む傾向にあります。シーメンス・ヘルスインアーズ(Siemens Healthineers)などのベンダーは、そのニーズに応えるため、国内の製造拠点やサービス拠点を拡大しています。
こうしたサービスの拡大傾向は、ハードウェア中心の収益モデルに課題をもたらしています。プロバイダー各社は、設置、遠隔監視、AIを活用した最適化を、成果連動型の契約に組み込んでいます。この価値のシフトは、ベンダーロックインを強める一方で、顧客の運用リスクを低減させます。ソフトウェアは両者の間に位置し、オンサイトのIT負担を軽減しつつ、機能の迅速な展開を可能にするクラウド配信の恩恵を受けています。これらを総合すると、ハードウェアの信頼性、スマートソフトウェア、そしてサービスの充実度が一体となった提案が、スマート病院市場全体の競争力動態を形作っています。
地域別分析
北米は、成熟したインフラ、連邦政府の景気刺激策、そして強力なベンダーエコシステムに支えられ、2025年にスマートホスピタル市場シェアの40.45%を占めました。「アメリカ救済計画」における1兆米ドルの医療予算配分は施設のアップグレードを後押ししており、ニューヨーク州の1億8,800万米ドル規模の「セーフティネット・トランスフォーメーション」プログラムなどは、電子カルテ(EHR)や救急医療能力の向上を推進しています。ガスリー・クリニックが700万米ドルの労務費削減を実現した事例に代表されるバーチャル看護ハブは、デジタル投資による実現可能なリターンを示しています。しかし、サプライチェーンの不足により、平均5病院からなるネットワークで350万米ドルの損失が発生しており、脆弱性が浮き彫りになっています。
アジア太平洋地域は最も急成長している地域であり、2031年までのCAGRは19.62%と予測されています。中国の「トリニティ」政策は、スマート医療、サービス、管理を病院建設の中核に据えており、国内のスマートヘルスケア市場規模は1,500億人民元に向かっています。タイのシリラート5Gスマート病院では、診断時間を15分から25秒に短縮し、高度な接続性が臨床にもたらす効果を実証しました。韓国のサムスン医療センターは、HIMSSクアドラプル・ステージ7を達成し、地域におけるベンチマークを確立しました。ZTEとチャイナテレコムによる5G IoTネットワークなどのベンダー間連携により、アップグレードコストを80%、構築期間を90%削減することができました(ZTE)。
欧州は中間の位置を占めており、「欧州ヘルスデータスペース(European Health Data Space)」に支えられ、今後10年間で110億ユーロの節約が見込まれています。サイバーインシデントは依然として課題となっており、これに対応するため、まもなく「サイバーセキュリティ支援センター」が設立される予定です。DIGITALEUROPEは、AI、遠隔医療、相互運用可能なデータシステムへのアクセスを確保するため、デジタルヘルスへのEUの専用資金拠出を求めています。調整された枠組みと資金調達により、同地域は着実な導入に向けた態勢が整っており、スマートホスピタル市場の長期的な拡大が促進される見込みです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 医療インフラの近代化
- コネクテッドデバイスの普及率の急増
- 政府によるスマート病院向け景気刺激策(例:中国の「トリニティ政策」など)
- 企業のネットゼロ義務化が、スマートビルディングの改修を後押ししています
- 看護スタッフの不足が、オンライン診療の導入を加速させています
- 6G対応ネットワークのパイロット事業による、ほぼリアルタイムの分析の実現
- 市場抑制要因
- 完全接続型システムの高額な設備投資
- サイバーセキュリティおよびデータガバナンスに関する法的責任
- ベンダー間の相互運用性のギャップ
- 発展途上地域におけるデジタルスキルを持つ人材の不足
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 用途別
- 電子カルテ
- 遠隔患者モニタリング
- 薬局の自動化
- 医療用資産追跡
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Koninklijke Philips N.V.
- GE Healthcare(General Electric)
- Siemens Healthineers
- Medtronic plc
- Honeywell Life Care Solutions
- Schneider Electric
- Microsoft Corporation
- Oracle Health(Cerner)
- Allscripts Healthcare Solutions
- Cisco Systems
- IBM Watson Health
- SAP SE
- STANLEY Healthcare
- ThoughtWire Corp.
- McKesson Corporation
- Epic Systems
- BD(Becton Dickinson)
- Abbott Laboratories
- Huawei Technologies
- Johnson Controls Digital Health
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


