


大型ディスプレイ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Large Format Display - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123392
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、大型ディスプレイ市場の規模は、2025年の175億6,000万米ドルから2026年には186億3,000万米ドルへと拡大し、2026年から2031年にかけてCAGR6.12%で推移し、2031年には250億7,000万米ドルに達すると予測されています。
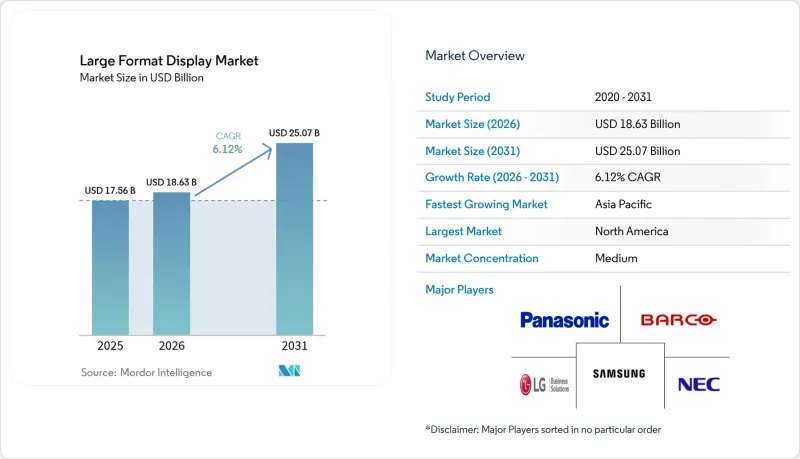
本レポートは、ディスプレイの種類(ビデオウォール、スタンドアロン型ディスプレイ)、ディスプレイサイズ(32~40インチ、41~60インチ、61~80インチ、80インチ以上)、用途(屋内、屋外)、エンドユーザー(商業、インフラ、機関、産業)、および地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の大型ディスプレイ市場の動向と洞察
高輝度・高効率なLEDビデオウォールソリューションの台頭
フリップチップ方式のチップ・オン・ボード(COB)技術により、IP67準拠の耐久性、熱負荷の低減、および3,840 Hzのリフレッシュレートが実現され、24時間365日稼働するコマンドセンター用ディスプレイのライフサイクルコストが削減されています。InfoComm 2024で発表されたフィリップスの「Unite LED 5000シリーズ」は、P0.78という高精細な共通カソードCOBモジュールを採用し、保証期間を2年から3年に延長するとともに、オプションで5年間のサービスプランも提供しています。サムスンが長年にわたり主導的な地位を維持しているのも、同様の耐久性への投資によるものですが、アジアのファブにおけるコモディティ化の進展により、ハードウェアの利益率が圧迫されており、既存企業はソフトウェアサポートの提供を通じて差別化を図らざるを得なくなっています。待機電力およびネットワーク待機電力の削減を目的とした、欧州連合(EU)の今後の規則案は、エネルギー効率に最適化されたLEDアーキテクチャをさらに後押しすることになるでしょう。
小売業界およびスマートシティインフラにおけるデジタルサイネージ需要の急増
リテールメディアネットワークは店舗内のデジタル化を加速させていますが、売り場内のスクリーンへの予算配分は依然としてリテールメディア総予算の1%未満にとどまっており、2028年までに米国の小売業者だけで6億9,000万米ドルの増収が見込まれています。サムスンは2024年7月のポジショニングにおいて、大型ディスプレイをスマートシティの「結合組織」と位置づけ、道案内、交通情報、緊急メッセージを1つの管理プラットフォームに統合しています。VIOOHの2024年の調査によると、最近のキャンペーンの27%にプログラマティックDOOH広告の購入が含まれており、広告主がダイナミックでデータ豊富なインプレッションを求めるにつれ、この割合は2026年末までに35%に達する見込みです。アジア太平洋地域の自治体はすでに、同様の機能を公共入札に組み込んでおり、大型ディスプレイ市場は裁量的な購入品ではなく、インフラの予算項目となっています。
大型ディスプレイ設置に伴う高い初期設備投資(Capex)と総所有コスト(TCO)
2024年に完成したソウル・COEX Magok Le-WestのCaptivision社による16,000平方フィートの透明メディアガラスファサードが示すように、フラッグシッププロジェクトの費用は800万米ドルを超えることもあります。費用には、構造補強、電力設備のアップグレード、および複数年にわたる保守契約が含まれます。QSCを12億1,500万米ドルで買収することに合意したAcuity Brandsのようなインテグレーターは、オーディオビジュアル、照明、制御システムをターンキー契約に統合し、サービス契約を通じて費用を償却しています。それにもかかわらず、中堅企業や資金繰りに苦慮する自治体は、プロジェクトを延期したり、導入を単一スクリーンのパイロットプログラムに限定したりすることが多く、その結果、大型ディスプレイ市場の短期的な成長軌道は鈍化しています。
セグメント分析
2025年には、ビデオウォールが大画面ディスプレイ市場シェアの52.02%を占めましたが、スタンドアロン型ディスプレイは2031年までCAGR6.64%で、最も高い成長率を達成すると予測されています。スタンドアロン型の大画面ディスプレイ市場の規模は依然として小さいもの、ドロップイン交換やモジュラー式取り付けが極めて重要なファストフード店、企業のロビー、案内キオスクなどの分野でシェアを伸ばしています。フィリップスの「Unite LED 5000シリーズ」は、27.1インチの16:9キャビネットとして出荷され、これらを組み合わせることで8Kキャンバスを形成し、ビデオウォールの連続性と単一パネルのメンテナンス性を両立させています。LGの118インチ「MAGNIT Micro LED」は、高級ホテル業界向けにオールインワンの代替ソリューションを提供し、ベゼルの管理を完全に不要にしています。
COB LEDのコスト低下や、フォームファクターを横断した管理ソフトウェアの統合が進むにつれ、性能と価格のギャップは縮小しつつあります。サムスンの「VXT」やLGの「Business Cloud」により、複数拠点の設備において、ビデオウォールとスタンドアロン型パネルを単一のダッシュボード下で統合できるようになり、差別化の要素は分析機能や広告技術への連携へと移行しています。その結果、インテグレーターからはマネージドサービス契約の締結率が上昇していると報告されており、この動向は大型ディスプレイ市場における継続的収益の向上につながっています。
80インチを超えるパネルは、バーチャルプロダクションステージ、コントロールルームの全体表示、体験型小売店のファサードなどを牽引役として、2031年までにCAGR6.53%を記録する見込みであり、これは各サイズ帯の中で最も速い成長率となります。対照的に、41~60インチのモデルは、企業のハドルスペースやドライブスルーのメニュー表示などの需要により、2025年には38.25%という最大のシェアを占めました。TCL Technology社は、2024年の出荷台数の79%が55インチを超えたことを明らかにしており、ますます大型化するディスプレイへの供給体制が整っていることを示しています。建築用途の設置により、サイズ構成に透明性や曲面性が加わっています。Captivision社のメディアガラスやLG社の透明OLEDウォールは、デザイナーがデジタルと物理的な領域を融合させることを可能にし、大型ディスプレイ市場のプレミアムなニッチ市場を牽引しています。
エネルギー消費量は、規制面での不確定要素として浮上しています。欧州委員会が間もなく導入するエコデザイン規則は、高輝度ディスプレイを対象としており、このカテゴリーは80インチを超えるパネルが主流です。そのため、ベンダー各社は、総所有コストを押し上げることなく、発光出力とより厳格な効率基準とのバランスを取らなければなりません。
地域別分析
北米は、ハイブリッドワーク環境の整備、スタジアムのビデオウォール改修、小売メディアネットワークの展開に支えられ、2025年の大型ディスプレイ市場の売上高の35.25%を占めました。ダクトロニクス社は、UBSアリーナやアレジアント・スタジアムなどのアリーナプロジェクトを落札したことを受け、2025年度第1四半期のライブイベント部門の売上高が18%急増し、1億900万米ドルに達したと報告しました。ただし、多額のコンサルティング費およびIT関連支出により、短期的な利益率は圧迫されました。プログラム型DOOH(デジタル屋外広告)においては、2024年に米国の広告主が平均29%の支出増を記録し、静的看板からクラウド管理型スクリーンへの移行が加速しました。
アジア太平洋地域は、2031年までにCAGR6.68%を記録すると予測されており、これはどの地域よりも速いペースです。TCLテクノロジーの広州にあるG8.6酸化物ラインは、2024年を通じてフル稼働し、CSOTの売上高の21%を占め、大型LCDおよびLED基板分野における中国の優位性を確固たるものにしました。韓国のLGエレクトロニクスは、Mo-Sys Engineeringに投資し、Micro LEDパネルとXRカメラトラッキングを統合することで、インカメラVFXを採用する地域のスタジオをターゲットにしています。インドの「スマートシティ・ミッション」は、2027年までに100の都市中心部にリアルタイム乗客情報システムを導入する計画ですが、調達体制の分散や財政上の制約により、短期的な導入量は抑制される見込みです。
欧州は最も厳しい規制上の逆風に直面しています。欧州委員会が2024年11月に実施した意見募集では、待機電力の上限を引き締め、修理可能性を義務付けることで、年間7,000万台販売される電子ディスプレイの電力消費を大幅に削減することを目指しています。ベンダーはリサイクル素材の組み込みや懸念物質の追跡を義務付けられることになり、参入障壁が高まっています。ドイツ、フランス、英国では、マルチモーダル交通ハブ向けのデジタルサイネージを優先しており、従来の紙の時刻表を、広告媒体としても機能する動的なディスプレイへと転換しています。
南米、中東・アフリカの3地域を合わせても、世界の売上高に占める割合は10%未満ですが、長期的な成長機会を秘めています。ブラジルとメキシコでは、ファストフード店のメニューのデジタル化が進んでいますが、経済情勢の変動により設備投資が抑制されています。アラブ首長国連邦(UAE)とサウジアラビアでは、観光振興策の一環として、空港やショッピングモールに没入型ファサードを設置するためにスマートシティ予算を割り当てています。アフリカの一部地域では、電力供給の安定性に関する問題が24時間365日の稼働を依然として制限していますが、通信会社の通信塔に設置されたディスプレイが、代替的な広告拠点として台頭しつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高輝度・高効率なLEDビデオウォールソリューションの台頭
- 小売業界およびスマートシティインフラにおけるデジタルサイネージの需要急増
- 教育分野および企業間コラボレーションにおける4K/8Kおよびインタラクティブディスプレイの普及
- 大面積LCD/LEDパネルの1インチあたりのコスト低下
- バーチャルプロダクション用LEDの供給量増加が、スタジオでの導入を加速させています
- AIを活用したクラウド型CMSが、リアルタイムのコンテンツパーソナライゼーションを実現
- 市場抑制要因
- 大規模導入における高い初期設備投資およびTCO
- モバイル・オンライン広告チャネルからの競合の激化
- マルチパネル壁における設置およびメンテナンスの複雑さ
- 高Nitディスプレイに関する新たなエネルギー消費規制
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ディスプレイタイプ別
- ビデオウォール
- スタンドアロン型ディスプレイ
- ディスプレイサイズ別
- 32~40インチ
- 41~60インチ
- 61~80インチ
- 80インチ以上
- 用途別
- インドア
- アウトドア
- エンドユーザー別
- 商業
- インフラ
- 機関・産業向け
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- メキシコ
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Samsung Electronics Co., Ltd.
- LG Display Co., Ltd.
- Sharp NEC Display Solutions, Ltd.
- Leyard Optoelectronic Co., Ltd.
- Barco NV
- Panasonic Holdings Corp.
- Sony Group Corp.
- AU Optronics Corp.
- TPV Technology Ltd.
- ViewSonic Corp.
- Christie Digital Systems USA, Inc.
- Daktronics, Inc.
- Absen Optoelectronic Co., Ltd.
- Unilumin Group Co., Ltd.
- Delta Electronics, Inc.
- AOTO Electronics Co., Ltd.
- Planar Systems, Inc.
- DynaScan Technology Corp.
- Koninklijke Philips N.V.
- BenQ Corp.
- E Ink Holdings, Inc.
- Prysm Systems, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


