


患者用リフト機器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Patient Lifting Equipment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123391
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、患者用リフト機器の市場規模は2025年に43億2,000万米ドルと評価され、2026年の47億6,000万米ドルから2031年までに77億3,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは10.18%となる見込みです。
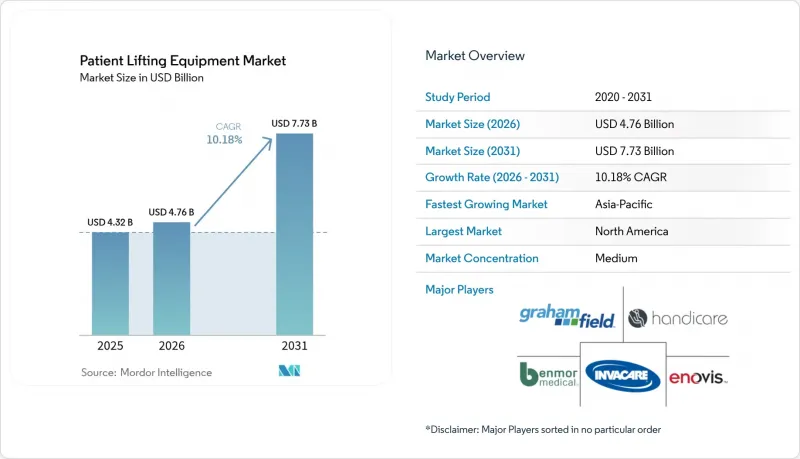
本レポートは、製品別(天井リフト、床置き型/移動式リフト、着座から立位への移動・移乗補助具、入浴・プール用リフトなど)、駆動方式別(電動式、手動式)、エンドユーザー別(病院、長期介護施設・特別養護老人ホーム、在宅介護施設、リハビリテーションセンター)、および地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の患者用リフト機器市場の動向と洞察
高齢化および肥満人口の増加
2050年までに、米国では長期的な支援を必要とする高齢者が8,800万人以上に達すると見込まれており、中でも85歳以上の人口が最も急速に増加する見込みです。肥満の蔓延は移動能力の制限をさらに深刻化させており、最大454kgまで対応可能なArjo社の「Citadel Plus」のような肥満患者対応機器への需要を高めています。現在、手作業による患者の移動が介護者の腰痛の52%の原因となっているため、病院ではリフトシステムを任意の設備投資ではなく、不可欠な安全インフラとして位置づけています。人口動態による圧力が長期にわたって続くことは、予算サイクルを問わず持続的な調達を支える要因となっており、それによって患者用リフト機器市場の長期的な成長の下支えとなっています。製品ロードマップでは、この層に対応するため、より高い安全作業荷重とより幅広いスリング形状がますます優先されています。
患者の安全な移送に関する義務的規制
2024年に更新されたAORNガイドラインでは、外科および周術期病棟に対し、個別の移乗計画に合わせた天井式またはブーム式リフトの導入を指示しています。カリフォルニア州のAB 1136法は、包括的な安全な患者移送の枠組みを求める米国の立法の好例であり、病棟レベルでの順守状況を監視するUCLA Healthの「リフト・チャンピオン」プログラムによって支えられています。介護施設向けのOSHA勧告ではさらに機械式リフトが推奨されており、任意の規範が強制力のある労働安全指令へと変化しています。同様の政策は欧州全域で勢いを増しており、アジア太平洋地域(APAC)でも現れ始めており、これらが一丸となって患者用リフト機器市場の潜在顧客基盤を拡大しています。償還や労災補償請求に関連する罰則は、調達を急ぐ必要性を強め、従来の手動式ホイストの置き換えを加速させています。
介護者の研修不足とコンプライアンスの不備
機器の導入後も、多くの病院では、スタッフが時間的制約に追われると手動での持ち上げに戻ってしまうため、筋骨格系損傷の発生率が依然として高い水準にあります。人間工学の専門教育担当者がいない小規模な施設では、スキルの不足が深刻であり、導入されたシステムの真価が十分に発揮されずにいます。複雑な電動リフトを安全に操作するには、プログラム可能な設定、バッテリーの点検、スリングの選定に関する知識が必要です。継続的な監査が行われない場合、機器が十分に活用されないことで投資対効果が低下し、患者用リフト機器市場全体での普及が鈍化することになります。
セグメント分析
天井リフトは、レールへのシームレスな統合により床面積を確保し、移乗経路を標準化できることから、2025年には患者用リフト機器市場シェアの32.82%を占めました。その固定式構造は、感染管理のためのゾーニングを支援し、つまずきの危険を最小限に抑えるため、新築病院では標準的な選択肢となっています。天井レールの後付け設置が不可能な場所では、床設置型/移動式リフトが依然として不可欠であり、一方、座位から立位への移行を支援する機器は、リハビリテーション病棟において能動的な移動を支援しています。住宅ストックの急速な老朽化により、階段用リフトおよび車椅子用プラットフォームリフトは2031年までCAGR14.55%で成長が見込まれており、これは建築基準法の改正に伴うバリアフリー改修を反映したものです。メーカー各社はスリングのエコシステムを多様化させており、サヴァリア社の「シルヴァレア(Silvalea)」シリーズでは、肥満患者、義肢装着者、および排泄介助向けのさまざまな生地のバリエーションを提供しています。
進化を続ける製品ロードマップではモジュール性が重視されており、レールを交換することなくシャーシのアップグレードやモーターの交換が可能となっています。肥満患者向けの耐荷重オプションは、最上位モデルにとどまらず広がりを見せており、これは高負荷対応能力が標準となる設計の収束を示唆しています。非接触式のペンダントコントロールを備えたスマートユーザーインターフェースは、感染予防の要請に対応し、オンボード診断機能はダウンタイムを削減します。これらの進歩が相まって、天井リフト事業の基盤を維持し、患者用リフト機器市場全体で着実な価値創出を支えています。
地域別分析
北米が売上高の38.52%を占めて首位を維持しているのは、堅固な安全取り扱い規制、償還制度、そしてよく整備されたサプライチェーンによるものです。エンコンパス・ヘルス(Encompass Health)は161のリハビリテーション病院を運営しており、その標準的なリフトプロトコルは、地域における調達基準のベンチマークとなっています。米国における医療分野の雇用は、2032年までに210万人の増加が見込まれており、負傷軽減ツールの需要が高まっています。患者用リフト機器市場は、償還制度に連動した統合的な労働者安全指標の恩恵を受けており、公立・私立病院双方の資本計画テンプレートにリフトが組み込まれています。
アジア太平洋地域は最も急成長している市場であり、高齢化、保険適用範囲の拡大、および医療機器生産の現地化を推進する政府の取り組みに後押しされ、CAGR15.29%が見込まれています。2024年7月に中国で発表された医療機器のアップグレードに関する政策は、県立病院における先進的なリフトの調達を加速させています。高齢化に直面している日本では、ロボット支援型移動機器へのイノベーション助成金が投入されており、高仕様の天井レールに対する需要が後押しされています。
欧州では、労働安全衛生指令により加盟国間で機器基準が統一されていることから、規制主導による安定した成長を維持しています。持続可能性に関する規制により、リサイクル可能な素材やエネルギー効率の高いモータープラットフォームの採用が促進されています。中東・アフリカおよび南米は依然として新興市場であり、病院建設の計画や臨床品質認定が初期購入を後押ししていますが、為替変動や調達手続きの煩雑さが大規模な導入を遅らせています。総じて、こうした地域ごとの差異により、患者用リフト機器市場において、状況に応じて柔軟に対応できる市場参入モデルの戦略的必要性がさらに高まっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高齢者と肥満人口の増加
- 「患者の安全な取り扱い」に関する義務的な規制
- 在宅介護の増加
- 電動式およびIoT対応エレベーターへの技術転換
- スタッフのMSD関連請求を抑制するための病院の「ゼロ・リフト」方針
- 台頭しつつあるレンタルおよび「As-A-Service」型ビジネスモデル
- 市場抑制要因
- 介護者の研修不足およびコンプライアンス上の不備
- 新興国における高額な設備投資と断片的な償還制度
- 医療機器に関連する患者安全上のリコールおよび訴訟
- 製品の買い替えサイクルが短いため、予算に負担がかかっています
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品別
- 天井リフト
- フロア/移動式リフト
- 座り立ち・移乗補助具
- バス・プール用リフト
- 階段・車椅子用プラットフォームリフト
- リフティングスリング
- アクセサリー
- 駆動方式別
- 電動
- 手動
- エンドユーザー別
- 病院
- 長期介護施設および養護施設
- 在宅医療
- リハビリテーションセンター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Arjo AB
- Baxter(Hillrom)
- Invacare Corporation
- Savaria(HANDICARE)
- Enovis(DJO Global)
- Joerns Healthcare
- GF Health Products
- Benmor Medical
- V. Guldmann A/S
- Drive DeVilbiss Healthcare
- Prism Medical
- Medline Industries
- Getinge Group
- Stryker(MedSurg/Safe-patient-handling)
- Stiegelmeyer GmbH
- Vancare Inc.
- Etac AB(Molift)
- Handi-Move International
- HumanCare Group
- HoverTech International
- Sizewise