


細胞培養:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Cell Culture - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 145 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123389
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、細胞培養市場の規模は2025年に293億4,000万米ドルと評価され、2026年の316億7,000万米ドルから成長し、2031年までに473億2,000万米ドルに達すると予測されています。
予測期間(2026年~2031年)におけるCAGRは8.37%となる見込みです。
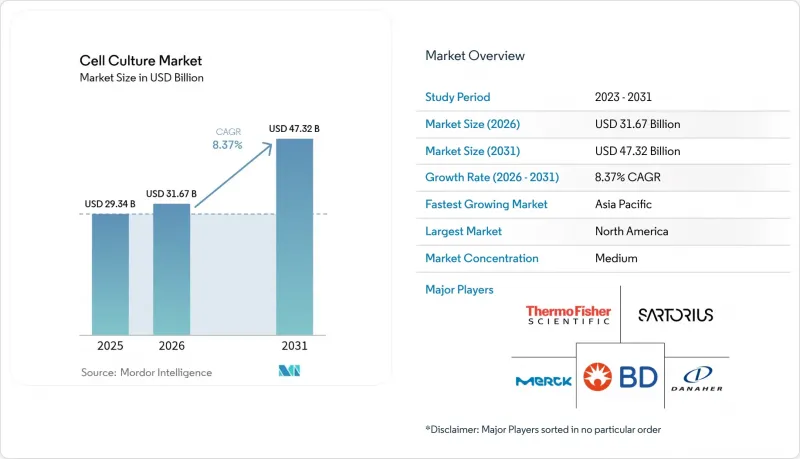
本レポートは、製品別(装置および消耗品)、細胞種別(哺乳類細胞など)、技術別(2次元細胞培養および3次元細胞培養)、用途別(バイオ医薬品製造、創薬・開発など)、エンドユーザー別(製薬・バイオテクノロジー企業など)、地域別(北米、欧州など)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の細胞培養市場の動向と洞察
慢性疾患の世界の負担の増大がバイオ医薬品の需要を牽引
非感染性疾患の増加により、バイオ医薬品のパイプラインは拡大し続けており、メーカー各社はモノクローナル抗体、ワクチン、GLP-1製剤を支える培養能力の拡充を余儀なくされています。サノフィは、垂直統合型のインスリン製造施設に13億ユーロを投じることを決定しており、患者数の多い慢性疾患の適応症が、いかに直接的に細胞培養市場の拡大につながるかを浮き彫りにしています。がん領域がこの圧力をさらに強めています。世界中で60件以上の誘導多能性幹細胞(iPS細胞)を用いた臨床試験が進行中であり、その約3分の1が日本で行われています。日本では、迅速承認制度により、研究段階から臨床応用までの期間が短縮されています。その理屈は明白です。慢性疾患の有病率が拡大するにつれ、細胞培養市場は、人々の生産性を維持するための治療の基盤を供給しなければなりません。
自動化・ハイスループット細胞培養システムの技術的進歩
密閉型シングルユースバイオリアクターやAIによるプロセス制御の急速な普及により、汚染リスクと技術者の作業時間が削減されると同時に、バッチ処理能力が倍増しています。コペンハーゲンでの拡張により、2,000 Lのシングルユース容器が8基追加され、年間150バッチ分の増産が可能となりました。これは、従来の物理的な設備拡張なしに、自動化によって飛躍的な生産能力向上を実現できることを証明しています。液滴マイクロ流体技術により、細胞株開発のリードタイムがさらに短縮され、数週間かかっていた手作業によるクローンの選別が、数分で高精度なデジタル選別へと置き換わりました。こうした成果は細胞培養市場の損益に直結し、スポンサーはより小規模な患者サブグループに対しても経済的にアプローチできるようになります。
大規模なcGMP細胞培養施設の巨額の資本コストと運営コスト
規制に準拠した生物製剤プラントの建設費用は、1平方フィートあたり500~1,400米ドルにも上ります。この障壁により、スタートアップ企業はアウトソーシングモデルを選択せざるを得なくなり、資金力に限界のある地域では施設の展開が遅れています。富士フイルムやロンザのような資金力のある既存企業でさえ、拡張に際して1億単位の費用を余儀なくされており、これが細胞培養市場への参入を阻む財政的な重荷となっていることが浮き彫りになっています。
セグメント分析
2025年時点で、消耗品は細胞培養市場において59.20%という最大のシェアを占めており、開発者が化学的に定義された動物由来成分を含まない培地配合へと移行するにつれ、このセグメントは2031年までCAGR8.27%で拡大すると予測されています。この変化は、迫り来るFBS(胎牛血清)不足から事業者を保護するものであり、臨床資料において成分のトレーサビリティを重視する規制当局の方針とも合致しています。装置の面では、シングルユースバイオリアクター、パーフュージョンプラットフォーム、インラインセンサーが施設の設計図を一新し、ダウンタイムと資本集約度を削減しています。サーモフィッシャーによる41億米ドルのろ過技術買収は、堅牢な連続処理において精製ハードウェアがいかに戦略的要素となっているかを浮き彫りにしています。自動化が普及するにつれ、消耗品がより大きな収益基盤を維持するとしても、装置に起因する細胞培養市場の規模は、過去のサイクルよりも速いペースで拡大するでしょう。
研究開発(R&D)ラボにおいても、顕微鏡やイメージングシステムの更新が進んでいます。横河電機のCQ3000は、生きた細胞の3D画像を撮影し、それを下流のAI分析に活用することで、アッセイ開発期間を短縮します。使い捨てチューブ、フィルター、サンプリングポートは、シングルユースのエコシステムを完成させ、新しいバイオリアクターが導入されるたびに、予測可能な消耗品の需要を確固たるものにしています。これらの変化が相まって、装置の革新が新たな消耗品SKUを生み出し、その逆もまた然りという好循環が確立され、細胞培養市場のバリューチェーンを豊かにしています。
2025年には、哺乳類プラットフォームが細胞培養市場シェアの62.10%を占めました。これは主に、CHO細胞株が依然としてモノクローナル抗体の主力として機能しているためです。しかし、幹細胞分野が最も急速な伸びを示しており、2024年末時点で世界の臨床試験数が115件に達したことに伴い、CAGRは8.25%を記録しています。日本の規制緩和策や公的資金の投入により、iPS細胞療法は商業承認の目前まで来ており、GMPグレードの幹細胞培地、マトリックス、および密閉型収穫システムに対する需要の転換点を示唆しています。
哺乳類細胞株の中では、研究面での重要性を高めているのは初代細胞である一方、不死化細胞株は信頼性の高い生産用株として供給されています。微生物および昆虫細胞システムは、哺乳類細胞株では効率的に発現できないニッチなタンパク質ターゲットやワクチン抗原に対応しており、より広範な細胞培養市場において多様な需要パターンを維持しています。
地域別分析
北米は2025年に世界売上高の35.59%を占め、メルクの10億米ドル規模の「ガーダシル」原料製造施設や、メリーランド州にあるアストラゼネカの3億米ドル規模の細胞治療工場といった画期的な拡張計画に支えられています。2025年以降、年間20件の先進治療法の承認が見込まれる米国の規制環境は、新たに追加されたGMP施設の利用を保証しています。カナダは、CDMOを誘致する税額控除制度により同地域の成長を後押ししており、メキシコは、北米大陸のサプライチェーンを支える充填・仕上げおよびコンポーネント成形の能力を提供しています。2040年までに米国の化学品需要の30%を持続可能なバイオ製造で賄うという連邦政府の目標は、細胞培養市場にとって持続的な政策上の追い風となっています。
欧州では、力強い追い上げの勢いが見られます。ドイツのバイオテクノロジー分野への資金調達は2024年に19億ユーロへと急増し、英国はパンデミックリスクをヘッジするため、4億5,000万ポンド規模のワクチンハブを立ち上げました。GMP付属書の更新を調和させるEUの取り組みは、国境を越えた製品の承認手続きを合理化し、汎欧州的なサービスネットワークの構築を後押ししています。さらに、ベルリンにあるバイエルの遺伝子・細胞治療センターのような連携は、産業界のパートナーを公的科学エコシステムに引き込んでいます。
アジア太平洋地域は9.27%のCAGRを記録し、最も急速な成長を見せています。日本の7億6,000万米ドル規模の再生医療プログラムは、60件以上のiPS細胞臨床試験を生み出し、定義済み培地、密閉型バイオリアクター、および下流工程の精製スキッドに対する国内需要を喚起しています。中国は、上流工程の抗体製造プラントと新興のmRNA生産ラインの両方を拡大している一方、インドはコスト面での優位性を活かし、受託製剤および分析分野でのシェア拡大を図っています。韓国とオーストラリアは、それぞれ先進的な幹細胞製造技術と支援的な償還制度により、この地域の多様性をさらに充実させています。全体として、アジア太平洋地域の人口動態--高齢化の進展と慢性疾患の発生率の増加--は、予測期間を超えて続く細胞培養市場の需要拡大を確固たるものにしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の慢性疾患の負担の増加が、バイオ医薬品の需要を後押ししています
- 自動化・高スループット細胞培養システムの技術的進歩
- 細胞研究に対する政府および民間からの資金提供の拡大
- 世界における細胞・遺伝子治療の臨床試験パイプラインの拡大
- 創薬および毒性試験における細胞ベースのアッセイの採用拡大
- 動物由来成分を含まない、持続可能なバイオ製造手法への移行
- 市場抑制要因
- 大規模なcGMP細胞培養施設における高い資本コストおよび運営コスト
- 各地域における厳格な規制および品質・コンプライアンス要件
- 汚染リスクとバッチ不良が生産経済性に与える影響
- 重要メディア、プラスチック、試薬におけるサプライチェーンの脆弱性
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品別
- 機器
- バイオセーフティキャビネット
- 遠心分離機
- 極低温貯蔵装置
- 培養システム/ バイオリアクター
- インキュベーター
- ピペッティング機器
- 顕微鏡およびイメージングシステム
- 細胞計数・分析装置
- ろ過システム
- 付属品(チューブ、コネクタ、継手)
- 消耗品
- メディア
- 無血清培地
- 血清(FBSおよび代替品)
- 試薬
- 緩衝液および塩
- サプリメントおよび成長因子
- 凍結保護剤
- プラスチック製食器(水筒、皿、ボウル)
- 機器
- 細胞タイプ別
- 哺乳類細胞
- 初代培養細胞
- 連続培養細胞株
- 幹細胞
- 胚性幹細胞
- 成体幹細胞
- 人工多能性幹細胞
- 微生物細胞
- 細菌
- 酵母および真菌
- 昆虫細胞
- 哺乳類細胞
- 技術別
- 2次元細胞培養
- 3次元細胞培養
- 足場を用いた
- 足場不要
- 用途別
- バイオ医薬品の製造
- 創薬・開発
- 遺伝子・細胞治療用製剤の製造
- ワクチンの製造
- 組織工学および再生医療
- がん研究
- 診断・アッセイ開発
- 毒性試験および安全性評価
- エンドユーザー別
- 製薬・バイオテクノロジー企業
- 学術研究機関
- CROおよびCDMO
- 病院・診断検査室
- 細胞バンクおよびバイオバンク
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Thermo Fisher Scientific Inc.
- Merck KGaA
- Sartorius AG
- Danaher Corporation
- Corning Incorporated
- Lonza Group Ltd.
- Eppendorf SE
- Becton, Dickinson and Company
- Agilent Technologies Inc.
- Bio-Rad Laboratories Inc.
- Promocell GmbH
- Tecan Group Ltd.
- CellGenix GmbH
- FUJIFILM Irvine Scientific Inc.
- Greiner Bio-One International GmbH
- Hi-Media Laboratories Pvt Ltd.
- Biospherix Ltd.
- Sekisui XenoTech LLC
- Miltenyi Biotec B.V. & Co. KG
- Advanced Instruments LLC
- STEMCELL Technologies Inc.
第7章 市場機会と将来の展望



