


医療用インプラント:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Medical Implants - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123387
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、医療用インプラント市場の規模は2025年に1,146億1,000万米ドルと評価され、2026年の1,225億7,000万米ドルから2031年までに1,714億3,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.94%となる見込みです。
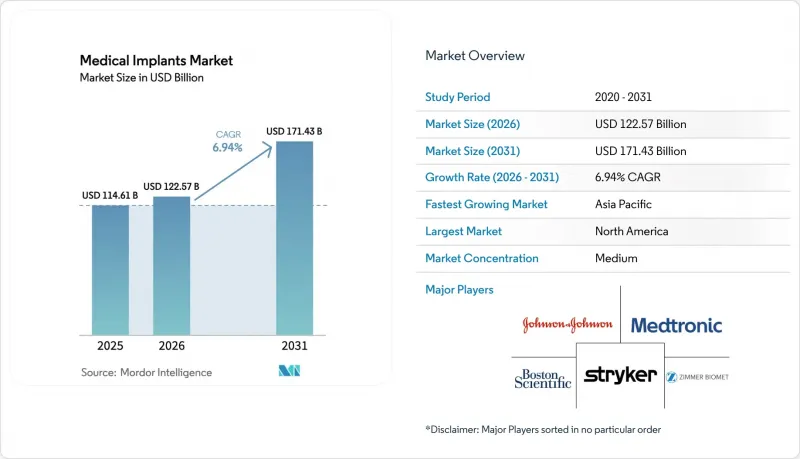
本レポートは、製品別(整形外科用、心血管用、眼科用など)、素材別(金属、ポリマー、セラミックなど)、技術別(従来型、3Dプリント、スマートセンサー搭載インプラント)、エンドユーザー(病院、専門クリニック、外来手術センター)、および地域(北米、欧州、アジア太平洋地域など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています
世界の医療用インプラント市場の動向と洞察
高齢化と慢性疾患の負担増がインプラントの需要を牽引
2025年時点で、世界中の65歳以上の成人の数は8億5,700万人に達し、2030年までに10億人を超えると見込まれており、これが関節置換術、ペースメーカー、眼内レンズに対する持続的な需要を牽引しています。米国における人工膝関節置換術の総実施件数は、2025年に120万件に達し、2020年から24%増加しました。一方、同期間における人工股関節置換術は14%増加しました。心臓用医療機器の普及もこれに続き、2025年には380万人のアメリカ人がペースメーカーや除細動器を体内に埋め込んで生活していました。世界中で8億5,000万人が罹患している慢性腎臓病は、血管アクセス用グラフトの需要を押し上げており、このサブセグメントは2025年に前年比9%の成長を記録しました。こうした人口動態は、価値に基づく調達による価格圧力が高まる中でも、今後数十年にわたる成長の基盤となっています。
美容・歯科の選択的手術の拡大が新たな患者層を開拓
豊胸手術や顔面輪郭形成術などの世界の選択的美容整形手術は、ソーシャルメディアの影響や分割払いによる資金調達の普及に後押しされ、2023年から2025年にかけて大幅に増加しました。2025年には乳房インプラントの埋入数が200万ユニットを突破し、被膜拘縮の発生率が低いことから、シリコーンジェル製インプラントが大部分を占めました。2025年には米国だけで、300万件近くの歯科インプラント手術が行われました。アジア太平洋地域のクリニックは、民間ネットワークが欧米の同種製品よりも大幅に低価格で、しかも同等の骨結合性を備えたジルコニアおよびチタン製インプラントを提供したことにより、二桁の成長を記録しました。2025年には、タイやトルコにおいて、医療ツーリズムが歯科および美容インプラントの収益に大きく貢献しました。これは、米国の価格と比較して大幅なコスト削減が実現したことが要因です。
セグメント分析
2025年、医療用インプラント市場において、整形外科用インプラントは36.7%と最大のシェアを占めました。これは、高齢化に伴い股関節、膝、脊椎の手術が増加したことが要因です。歯科用デバイスは規模は小さいもの、審美歯科やインプラントと骨の結合性の向上により、8.12%という最も高いCAGRを記録しています。
整形外科分野の主要企業は、手術時間の短縮に向けロボット技術や3Dプリンティングに注力している一方、歯科専門企業は、口腔内スキャナーと設計ソフトウェアを連携させるデジタルワークフローを重視しています。心血管用インプラントは23.14%を占め、メドトロニック社やアボット社のペースメーカーや経カテーテル弁が、心不全患者の治療成績を向上させていることがその基盤となっています。人工内耳および聴覚インプラントは、小児の難聴に対する適応範囲の拡大により、7.26%の成長を示しました。乳房や顔面用デバイスを含む美容用インプラントは、世界の選択的手術件数が22%増加する中、売上高の11.7%を占めました。
2025年には、チタンの優れた強度対重量比により、金属系生体材料が医療用インプラント市場シェアの49.2%を占めました。しかし、治癒後に溶解するインプラントを臨床医が好む傾向にあることから、生体吸収性ポリマーは2031年までCAGR7.57%を記録する見込みです。
ポリエーテルエーテルケトン(PEEK)などの高分子材料は28.1%のシェアを占めており、術後の画像診断において放射線不透過性を発揮します。主にジルコニアとアルミナからなるセラミックスは14.6%のシェアを獲得しており、その高い耐摩耗性から、歯科用クラウンや大腿骨頭において活躍しています。天然由来の吸収性材料には、多額の研究開発費が投じられました。ストライカー社は、安全に分解するスクリューの開発に多額の投資を行い、永久的なインプラントの除去に伴う再手術率の低減を図りました。チタン価格の高騰により、タンタルやニオブを用いた代替材料の研究開発が加速しています。
地域別分析
北米は、1人当たりの手術実施率が最も高く、市場投入までの期間を短縮する画期的な医療機器の迅速承認プロセスが整備されていることから、2025年の医療用インプラント市場の41.3%を占めました。最近、ロボット支援関節置換術がメディケアの対象となったことで、21億米ドルの償還余地が生まれ、病院によるストライカー社の「Mako」およびジマー・バイオメット社の「Rosa」システムの導入が促進されました。カナダの単一支払者制度による上限設定により、9ヶ月の待機リストが発生しており、より迅速な治療を受けるために、年間1万2,000人の市民が米国の医療機関を訪れています。
2025年には、欧州が世界売上高の28.2%を占めましたが、医療機器規則(MDR)のコスト負担により、14社の中堅企業が撤退し、多国籍企業による供給の統合が進みました。対照的に、アジア太平洋地域はCAGR8.31%で、今後の成長を牽引する見込みです。中国の「健康中国2030」イニシアチブでは、第2級都市における整形外科治療の保険適用範囲を拡大するために1,200億人民元が計上されており、一方、インドの「アユシュマン・バーラト」制度では、現在5億人の国民がインプラント手術の保険適用対象となっています。日本の償還基準では、2年ごとに医療機器価格が2%引き下げられており、利益率は圧迫されていますが、人口の28%がすでに65歳以上であるため、手術件数は高い水準を維持しています。
中東・アフリカおよび南米は、2025年に合わせて14.6%のシェアを占めました。アラブ首長国連邦(UAE)は、医療機器メーカーを誘致するために審査プロセスを合理化した後、22の新しいインプラントモデルを承認しました。ブラジルは、先天性歯科インプラントを公的保険の対象に拡大し、これにより受給者が18万人を増やし、需要が3億2,000万米ドル増加しました。南アフリカでは、紅海での混乱に起因する輸送遅延との闘いが続いており、これを受けて販売代理店は現地の在庫ハブを構築しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高齢化と慢性疾患の負担増
- 美容・歯科の選択的施術の拡大
- 材料科学における継続的な飛躍的進歩により、超軽量かつ生体活性のあるインプラントが実現しています
- 大規模言語モデルを活用した設計により、研究開発のリードタイムを短縮
- 市場抑制要因
- 規制当局による監視の強化と承認までの期間の長期化
- 機器の高コストと保険償還の制限
- スマートインプラントのサイバーセキュリティリスクが、臨床医の信頼を損なっている
- 2027年以降の世界のチタン・サプライチェーンの変動性
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品別
- 整形外科用インプラント
- 股関節用整形外科用医療機器
- 膝用整形外科用医療機器
- 脊椎用整形外科用医療機器
- 関節再建
- その他の整形外科用製品
- 心血管用インプラント
- ペースメーカー
- ステント
- 構造的心臓インプラント
- 眼科用インプラント
- 眼内レンズ
- 緑内障用インプラント
- 歯科インプラント
- 人工内耳および聴覚インプラント
- 顔面インプラント
- 乳房インプラント
- その他のインプラント(神経刺激装置、避妊用インプラントなど)
- 整形外科用インプラント
- 素材別
- 金属系生体材料
- 高分子系生体材料
- セラミック生体材料
- 天然/ 生体吸収性生体材料
- 技術別
- 従来のインプラント
- 3Dプリント/積層造形によるインプラント
- スマートセンサー搭載インプラント
- エンドユーザー別
- 病院
- 専門クリニック
- 外来手術センター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Arthrex, Inc.
- BIOTRONIK SE & Co. KG
- Boston Scientific Corporation
- B. Braun SE
- Cochlear Ltd.
- Conformis, Inc.
- CONMED Corporation
- Cook Medical
- Dentsply Sirona
- GC Aesthetics
- Globus Medical, Inc.
- Institut Straumann AG
- Integra LifeSciences Holdings
- Johnson & Johnson(DePuy Synthes, Ethicon, Mentor)
- Medtronic plc
- MicroPort Scientific
- Smith+Nephew plc
- Stryker Corporation
- Zimmer Biomet Holdings
- Osstem Implant Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


