


バイオサージェリー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Biosurgery - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 114 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123385
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のバイオ外科市場の規模は180億6,000万米ドルと推定されており、2025年の168億9,000万米ドルから成長し、2031年には252億7,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは6.95%となる見込みです。
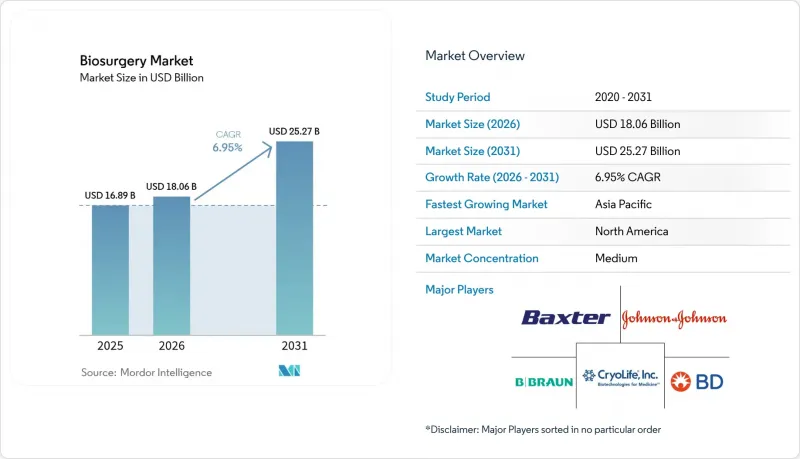
本レポートは、製品別(骨移植代替材、止血剤、癒着防止剤など)、原料別(生物由来、合成/半合成)、用途(整形外科手術、一般外科手術など)、エンドユーザー(病院、外来手術センターなど)、および地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のバイオサージェリー市場の動向と洞察
高齢患者および併存疾患を持つ患者数の急増
手術患者の年齢の中央値は、2008年から2020年の間に56歳から59歳へと上昇し、2030年までに61.5歳に達すると予測されています。これにより、脆弱な組織での出血を安全に制御する製品への需要が高まっています。同時に、手術対象者における肥満の有病率も増加しており、2030年までに80%が標準以上のBMIを示すと予想されており、止血をさらに困難にしています。ジュネーブの三次医療機関では、過去10年間で高リスクの高齢者に対する麻酔症例が48.3%増加したことが報告されており、医療システムが複雑な高齢患者のプロファイルに対しても手術を行う姿勢を強めていることが浮き彫りになっています。90歳以上の患者において、全身麻酔を適用した場合の合併症発生率は32%を超えますが、局所麻酔では19.4%にとどまっており、これは先進的で体への負担が少ないバイオ外科治療法の必要性を浮き彫りにしています。こうした人口動態の変化が、バイオ外科市場の長期的な成長を確固たるものにしています。
複雑かつ低侵襲な手術件数の増加
北欧諸国では、ロボット支援ヘルニア修復術は全修復術の5%未満に留まっていますが、狭い解剖学的空間内で機能するロボットプラットフォームが世界的に普及していることを反映し、着実に増加しています。腹腔鏡下およびロボット支援腰椎固定術は、開腹手術に比べて合併症発生率が低く、回復期間も短縮されますが、限られた手術野で確実に機能するシーラントや接着剤に依存しています。心血管分野でも同様の動向が見られます。2025年には、パルスフィールドアブレーション製品が大手メーカーの売上高を30%近く押し上げ、生体活性補助剤とシームレスに統合されることが求められる先進的な医療機器の採用が堅調に拡大していることを示しています。新興市場がロボット技術や高解像度画像診断に投資するにつれ、バイオ外科市場はさらなる追い風を受けています。
高価格設定と限られた保険償還
CMS(米国医療保険サービスセンター)は、2025年に創傷ケアの平均支払額を2.93%削減する計画であり、これにより病院の予算が逼迫し、高価格なバイオ外科製品の調達に圧力が掛かっています。自己血由来の多血小板血漿(PRP)は、糖尿病性潰瘍において良好な治療成績が得られているにもかかわらず、一貫した償還が確立されておらず、臨床医は費用と有効性を天秤にかけることを余儀なくされています。新興市場ではこの課題がさらに深刻化しています。ブラジルの輸入関税により価格が高騰し、ハイエンドな生体材料へのアクセスが制限されています。償還制度が技術革新に追いついていないため、最新製品の普及状況はまちまちであり、バイオ外科市場の潜在能力を十分に発揮できていません。
セグメント分析
2025年、骨移植代替材は、整形外科および歯科手術件数の増加により、バイオ外科市場シェアの32.97%を占めました。このセグメントは、腫瘍の再発を抑制し、骨形成を促進し、固有の抗菌作用を持つ、3元素をドープしたヒドロキシアパタイト・ポリカプロラクトン製スキャフォールドの恩恵を受けています。止血剤は、54種類のFDA承認製剤が開放手術および低侵襲手術向けに多様な形態を提供しているため、各専門分野において依然として中核的な製品となっています。SEPRAFILMに代表される癒着防止材は、線維性瘢痕の形成を抑制することで、再手術の回数を減らします。ニッチな分野ではありますが、ステープルの使用を拡大させるロボット手術の普及に伴い、ステープルライン補強製品も注目を集めています。
CAGR7.55%と最も急速に成長している製品群である外科用シーラントおよび接着剤は、輸血量を35%削減し、手術時間を25分短縮したフィブリンシーラントなどの革新技術の恩恵を受けています。2025年に発売された常温保存可能なパッチは、冷蔵保管が不要となり、物流の負担を軽減し、適用範囲を拡大しています。FDAの承認を受けた唯一の内部ヘルニア用シーラントである液体接着剤「LIQUIFIX」は、複雑な修復手術における医療機器の専門化を象徴しています。これらの画期的な進歩は、材料科学、使いやすさ、および手術時間の短縮が、バイオ外科市場をどのように牽引しているかを浮き彫りにしています。
2025年の売上高のうち、生体由来製品が61.24%を占めました。これは、治癒過程に自然に統合されるフィブリンおよびコラーゲンマトリックスに支えられたものです。血漿由来医薬品の需要は2030年までに30%増加すると予測されていますが、収集量の不足が依然として続いているため、各国政府は血漿供給の現地化を進めています。グリフォルス社のADFIRSTフィブリノゲン研究などの臨床試験は、生体由来製品における継続的なイノベーションを裏付けています。
一方、合成および半合成材料は、CAGR8.29%で市場平均を上回るペースで成長しています。現在、乳房再建術の臨床試験が行われている完全吸収性のP4HBスキャフォールドのようなポリマー構造体は、異物が残留することなく、長期的な支持力を約束します。抗生物質を配合した注射用アルギン酸ーコラーゲンハイドロゲルは、複数回投与の全身療法と同等の単回投与での有効性を示しており、感染リスクを軽減すると同時に、抗生物質への全体的な曝露を抑制しています。医薬品コールドチェーンへの投資の増加(2035年までに96億米ドルに達すると予想されています)は、合成素材が回避している生物学的製剤の流通上の課題を浮き彫りにしています。したがって、バイオ外科市場は二極化しており、高性能が求められる適応症では生物学的製剤が主流となり、コストや物流が最も重要視される分野では合成素材が活躍しています。
地域別分析
2025年、北米はバイオサージェリー市場の41.34%を占めました。これは、堅調な保険償還、高い施術件数、そして着実な規制審査の進捗に支えられたものです。2024年にFDAの承認を受けた複数の血小板濃縮血漿(PRP)用デバイスは、同地域における技術の急速な導入を浮き彫りにしています。カナダでは公立病院の近代化が加速している一方、メキシコでは国境を越えた医療機器のサプライチェーンを活用していますが、規制の調和は依然として進展の途上にあります。
欧州では、冷蔵物流を不要とする常温シールパッチの採用が堅調に推移しており、特に中規模病院におけるアクセス拡大が進んでいます。EMAとFDAの協力枠組みにより同時申請が支援されていますが、書類上の微妙な相違により、一部の承認に時間がかかっています。製造の自動化や持続可能性への投資は、同地域の厳格な環境基準と合致しており、調達基準を着実に形成しています。
CAGR8.01%と予測されるアジア太平洋地域は、人口動態の勢いとインフラ投資に牽引されており、中国における1,500万米ドル規模の血漿採取施設などの現地生産イニシアチブは、供給の確保とウイルス安全基準の遵守を目的としています。同地域は脆弱なコールドチェーンに直面しており、熱帯気候下でも製品の品質を維持するAI駆動型のモニタリングツールの開発が促進されています。中東・アフリカおよび南米は他地域に後れを取っていますが、公的・民間保険会社による外科手術の保険適用範囲の拡大に伴い、手術実施率は上昇傾向にあります。また、ブラジルにおける規制の抜本的な見直しは、地域的な標準化が進んでいることを示唆しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高齢者および併存疾患を持つ患者数の急増
- 複雑な手術および低侵襲手術の実施件数の増加
- 次世代生体材料および複合製品のパイプライン
- 在宅医療における保険償還が、迅速な創傷閉鎖キットの需要を加速させています
- ポイント・オブ・ケア用3Dプリント生体吸収性スキャフォールド
- ウイルス安全基準への準拠に向けた、血漿由来シーラントのサプライヤー現地化
- 市場抑制要因
- 高額な価格設定と限られた償還
- 複数の管轄区域にわたる厳格な生物製剤承認プロセス
- 新興市場における生物由来シーラントのコールドチェーンの脆弱性
- コラーゲン由来移植片の汚染と抗菌薬耐性(AMR)に関する精査
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 骨移植代替材
- 止血剤
- 外科用シーラントおよび接着剤
- 接着バリア
- 軟部組織用アタッチメント
- ステープルライン補強材
- ソース別
- 生物学的製剤
- 合成/半合成
- 用途別
- 整形外科手術
- 一般手術
- 脳神経外科
- 心臓血管手術
- 婦人科手術
- 胸部・再建外科
- エンドユーザー別
- 病院
- 外来手術センター
- 専門クリニック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Johnson & Johnson
- Baxter International Inc.
- Becton, Dickinson & Company
- Medtronic
- B. Braun Melsungen AG
- Integra LifeSciences
- CSL Behring
- CryoLife(Artivion)
- Hemostasis LLC
- Arch Therapeutics
- Kuros Biosciences
- Zimmer Biomet
- Stryker Corporation
- Sanofi
- Terumo Corporation
- Advanced Medical Solutions(AMS)
- Grifols S.A.
- Gluetec AG
- Collagen Matrix Inc.
- Orthofix Medical Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 114 Pages
- 納期
- 2~3営業日


