


感染症診断:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Infectious Disease Diagnostics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123376
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、感染症診断市場の規模は2025年に468億1,000万米ドルと評価され、2026年の483億8,000万米ドルから2031年までに570億5,000万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは3.35%となる見込みです。
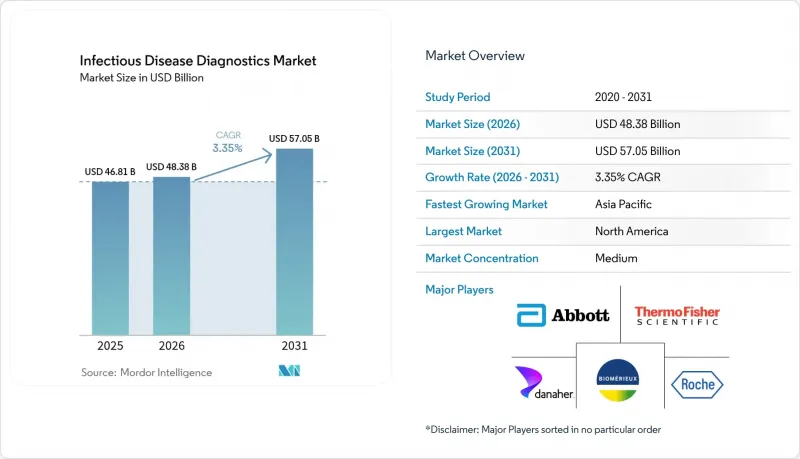
本レポートは、用途別(肝炎、HIVなど)、製品・サービス別(アッセイ、キット、試薬など)、技術別(PCRおよびQPCRなど)、エンドユーザー別(病院および臨床検査室など)、検査環境別(検査室での検査など)、検体種類別(尿、便など)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の感染症診断市場の動向と洞察
感染症の蔓延の拡大と再流行
媒介性疾患が増加しており、2025年初頭にはデング熱の症例数が過去5年間の平均を15%上回りました。気候変動により蚊の生息域が拡大しているため、医療機関では、かつては熱帯地域に限定されていた病原体の検査を行うようになっています。世界保健機関(WHO)は2024年8月、MPOXをレベル3の緊急事態に分類し、これにより検査需要は前年比で160%急増しました。抗菌薬耐性もさらなる圧力を加えています。WHOの2024年優先リストでは、迅速な診断が求められる15の耐性菌群が挙げられています。新たな脅威が浮上する中、検査機関は検査項目を頻繁に更新する必要があり、感染症診断市場全体の企業にとって継続的な収益源となっています。
ポイント・オブ・ケアおよび在宅検査への需要の高まり
規制当局は、消費者向け検査を次々と承認しています。2024年8月、FDAは初の市販(OTC)梅毒検査キットを承認し、小売診断が主流の医療現場へと導入されるきっかけとなりました。2018年から2022年にかけて梅毒の発生率は80%増加したため、地域の薬局やECサイトでは現在、迅速検査キットが取り扱われています。セフェイド社の指先採血式C型肝炎検査は、受診当日のウイルス確認検査を可能にし、一次診療施設におけるケアのギャップを埋めています。保険者は、その後の医療費を削減する早期治療開始を重視しているため、コーディングの複雑さが依然として残る中でも、保険償還のプロセスはそれに追いつきつつあります。
断片的で不十分な償還枠組み
保険者は請求を承認する前に厳格なコーディングを要求しており、それに伴う事務処理の増加が小規模な検査室の資金繰りを圧迫しています。特に低・中所得国における政府の料金表は、高度な分子診断プラットフォームの全費用をカバーすることはほとんどなく、その普及を制限しています。こうした環境下にある検査室はドナープログラムに依存しており、明確な臨床的ニーズがあるにもかかわらず、商業的な勢いが鈍化しています。支払モデルが統一されれば、感染症診断市場全体でより広範な導入が可能になるでしょう。
セグメント分析
2025年時点で、呼吸器系パネルは感染症診断市場シェアの19.85%を占めていましたが、媒介性疾患および新興病原体の市場は、2031年までにCAGR5.52%で拡大する見込みです。2024年から2025年にかけてデング熱の症例数が過去最高の1,300万件に達したため、病院は検査メニューを拡充せざるを得ませんでした。Mpox、肝炎、HIVの自己検査キット、およびAIを活用した結核検査が、臨床検査の幅を広げています。世界の移動性の変化や気候変動によって感染経路が変化するにつれ、媒介生物由来の検査に関連する感染症診断市場の規模は拡大し続けるでしょう。
成長の原動力となるのは、院内感染向けの迅速な抗菌薬感受性検査ツールや、性感染症(STI)の自宅用検査キットに対するFDAのOTC(一般用医薬品)承認です。検査機関は、WHOが耐性菌リストに新たな細菌を追加した際に迅速に更新されるプラットフォームを重視しており、こうした柔軟性が感染症診断市場におけるベンダーへの定着度を高めています。
2025年、感染症診断市場の規模のうち、アッセイ、キット、試薬が52.90%を占めました。これは、消耗品が継続的な収益を牽引しているためです。ソフトウェアおよびインフォマティクスは規模は小さいもの、検査室のワークフローがデジタル化されるにつれて、5.48%という最も高いCAGRで推移する見込みです。現在、機器は単なる処理能力だけでなく、自動化の深度、検体から結果までのスピード、AIとの連携において競争が繰り広げられています。
病院が複雑なシーケンシングや薬剤耐性パネルを外部委託するにつれ、受託検査サービスは拡大しています。クラウドベースの分析機能により、生データが実用的なレポートへと変換され、検査1件あたりの価値が高まっています。感染症診断市場全体でハードウェアの利益率が縮小する中でも、試薬とインフォマティクスをセットで販売するベンダーはシェアを維持しています。
地域別分析
北米は、確立された償還ルール、迅速なFDA承認、および高い定期スクリーニング検査件数に支えられ、2025年には世界の売上高の44.85%を占めました。しかし、COVID-19検査の売上高が減少する中、同地域は現在、予算の圧縮に直面しており、検査室は検査メニューの拡大と自動化の加速を迫られています。
アジア太平洋地域は、インフラ投資と感染症の負担増により、2031年までCAGR5.20%で成長すると予測されています。中国、インド、日本における政府プログラムでは、デング熱、MPOX、抗菌薬耐性に関する迅速検査パネルへの助成が行われており、これが導入サイクルの短縮につながっています。デジタルヘルスの実証事業では、遠隔検査キットと遠隔診療を連携させることで、農村地域へのサービス提供範囲を拡大しています。
欧州では需要が堅調に推移しており、症候群別マルチプレックス検査の導入を牽引しています。償還制度のばらつきやデータプライバシーに関する法規制が、国境を越えたデジタルヘルスの拡大を遅らせていますが、抗菌薬適正使用の取り組みにより、病院には迅速診断法の導入が引き続き求められています。中東およびアフリカの市場は依然として小規模ですが、ドナーによる資金提供を受けた設備の近代化が進んでおり、感染症診断市場において地理的な多角化を目指すサプライヤーにとって、足場を築く機会となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 感染症の蔓延の拡大と再流行
- ポイント・オブ・ケアおよび在宅検査への需要の高まり
- PCR/NGSプラットフォームおよび試薬における継続的なイノベーション
- 感染症の予防、診断、および啓発に向けた政府の取り組み
- 分子診断および迅速抗原検査の拡大
- テストのためのAI駆動型ワークフロー
- 市場抑制要因
- 断片的かつ不十分な償還枠組み
- COVID-19検査の縮小に伴う予算の逼迫
- スワブ/PCRキット製造設備の過剰生産能力
- マルチプレックスCRISPRアッセイに関する規制上のグレーゾーン
- バリュー・サプライチェーン分析
- 規制情勢
- 技術動向
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 用途別
- 肝炎(A型、B型、C型、D型、E型)
- HIV/エイズ
- CT/NGおよびその他の性感染症
- 結核
- 呼吸器系(インフルエンザ、RSV、COVID-19、その他)
- 媒介性および新興病原体(デング熱、ジカ熱、Mpox)
- 院内感染(MRSA、C. diffなど)
- その他(マラリア、ライム病、トキソプラズマ症)
- 製品・サービス別
- アッセイ、キット、試薬
- 計測機器・分析装置
- ソフトウェア・情報学
- サービスおよび受託試験
- 技術別
- PCRおよびqPCR
- 等温NAAT(LAMP、INAAT、TMA)
- 免疫診断(ELISA、CLIA、LFIA)
- DNA/RNAシーケンシングおよびNGS
- マイクロアレイおよびマルチプレックス・パネル
- CRISPRを用いた診断法
- メタゲノム解析およびショットガンシーケンシング
- エンドユーザー別
- 病院および臨床検査室
- 参考資料/ 中央研究所
- ポイント・オブ・ケア/ 分散型医療現場
- 在宅ケアおよびOTC(一般用医薬品)の消費者
- 学術研究機関
- テスト設定別
- 実験室での試験
- ポイント・オブ・ケア検査
- 市販検査キット/在宅検査
- サンプルタイプ別
- 血液/血漿/血清
- スワブ(NP/OP、唾液)
- 尿
- 便
- その他の体液(脳脊髄液、喀痰など)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- F. Hoffmann-La Roche AG
- Danaher(Cepheid & Beckman Coulter)
- bioMerieux SA
- Thermo Fisher Scientific
- Becton, Dickinson and Company
- Siemens Healthineers
- Bio-Rad Laboratories
- DiaSorin(Luminex)
- Quidel-Ortho
- Hologic Inc.
- Qiagen N.V.
- Sysmex Corporation
- Seegene Inc.
- Quest Diagnostics
- Lucira Health
- GenMark Diagnostics
- Oxford Nanopore Technologies
- T2 Biosystems
- Sherlock Biosciences
第7章 市場機会と将来の展望



