


ZigBee:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
ZigBee - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 183 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123375
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ZigBee市場の規模は2025年に51億3,000万米ドルと評価され、2026年の54億7,000万米ドルから2031年までに73億3,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.03%となる見込みです。
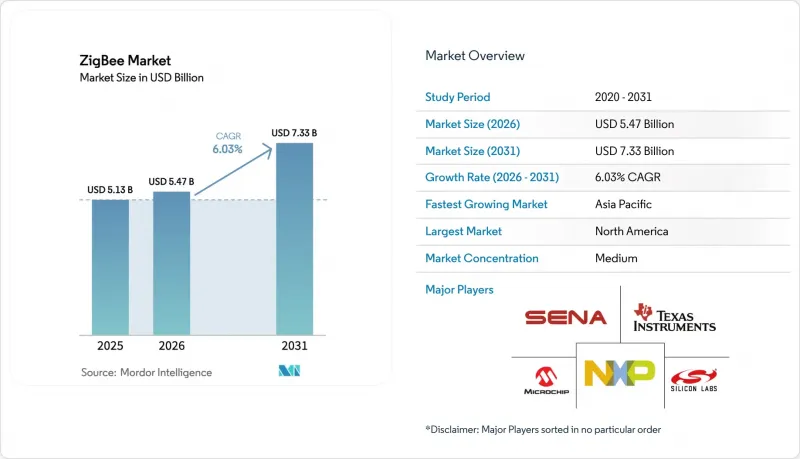
本レポートは、コンポーネント(チップセット、モジュールなど)、エンドユーザー産業(住宅オートメーション、産業オートメーションなど)、用途(照明制御、HVACおよびエネルギー管理など)、規格/プロトコルバージョン(ZigBee RF4CEなど)、デバイスタイプ(コーディネーター、ルーターなど)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のZigBee市場の動向と洞察
世界中で急増するスマートホームデバイスの導入
2024年の世界のスマートホームデバイスの出荷台数は11億台に達しましたが、ZigBee無線機能を搭載した製品の出荷台数は18%未満にとどまりました。Matterブリッジの認証により、既存のZigBeeセンサーの寿命が延びており、コネクティビティ・スタンダード・アライアンス(CSA)は、2025年11月までに1,800点のMatter対応製品を認定しました。ZigBeeハブを内蔵したEchoスマートスピーカーは、Amazonの北米売上高の31%を占め、2023年から9ポイント上昇しました。これは、単一ゲートウェイ構成に対するユーザーの需要の高さを示しています。米国の不動産管理会社によると、ZigBee照明ネットワークの導入において、メッシュネットワークの自己修復機能により現場への出張が60%削減されたため、設置作業工数が40%減少したとのことです。連邦通信委員会(FCC)は2.4 GHz帯の周波数を5Gスモールセル用に再割り当てすることを検討していますが、ZigBee 4.0で規定されている適応型周波数ホッピングアルゴリズムは、そのリスクを相殺するように設計されています。
ブラウンフィールド工場におけるインダストリー4.0の改修加速
2015年以前に建設された工場は、依然として世界の床面積の78%を占めており、その大半にはワイヤレスセンサーグリッドが整備されていません。Siemensは2025会計年度、ZigBeeベースのセンサー売上高として3億4,000万ユーロ(3億8,000万米ドル)を計上し、予知保全関連の受注に牽引されて前年比28%増となりました。Texas Instrumentsの無線モジュールCC2652R7は、従来の4~20 mAループから直接信号をサンプリングするため、設置時間を35%短縮できます。2022年から2024年にかけてTime-Sensitive Networking(TSN)が追加された産業用イーサネットのアップグレードでは、現在、低優先度のテレメトリにZigBeeを活用しており、これによりモーション制御用の確定帯域幅を確保しています。IECは2024年9月、IEC 62591規格を改正し、プロトコル間の干渉を18dB低減するZigBee周波数ホッピングテーブルを公表しました。
BLE、Wi-Fi 6、Matterによる競合の激化
Matterは物理層を抽象化しており、単一のアプリが統一されたIPスタックを介してThread、ZigBee、Wi-Fiノードを管理できるようにすることで、ZigBeeが従来抱えていたロックイン現象を緩和しています。AppleはiOS 18でZigBeeのネイティブサポートを廃止したため、アクセサリーメーカーはMatterブリッジを追加するか、Threadを採用せざるを得なくなりました。Bluetooth 5.4の拡張アドバタイジング機能は、同等のバッテリー持続時間と4倍のスループットを実現しており、3米ドル以下のWi-Fi 6Eチップセットが大量生産されることで、コスト面でZigBeeハブに挑んでいます。Matter認定製品の68%がすでにメッシュホップにThreadを優先しているため、ZigBeeはレガシーなエンドポイントプロトコルへと追いやられるリスクがあります。
セグメント分析
2025年、ZigBee市場シェアの44%をチップセットが占めました。これは、無線部品が依然として部品表(BOM)の中で最も価値の高い項目であるためです。しかし、TelinkやEBYTEが低コストモジュールを市場に大量に投入したため、2024年の平均販売価格は11%下落しました。ベンダー各社は、アプリケーションフレームワーク、ネットワークアナライザー、クラウドプロビジョニングを無料のツールチェーンに統合することで対抗し、ユーザー定着率の向上を図っています。ゲートウェイとハブは、2031年までCAGR6.72%で成長する原動力となっています。AmazonのEero 6ルーターやTuya SmartのMatterハブは、ZigBeeの変換機能と、ローカルで在室検知を実行するニューラル処理を組み合わせることで、クラウドの遅延を85ミリ秒に短縮しています。モジュールは、無線、アンテナ、認証がパッケージ化されているため、RFのノウハウを持たない家電メーカーを惹きつけており、Telinkは2024年に18億人民元(2億5,000万米ドル)のモジュール売上高を報告しました。開発用ソフトウェアは、NXPが2025年3月にMCUXpresso SDKを年間499米ドルのサブスクリプションプランに移行した例に見られるように、永久ライセンスからサブスクリプションモデルへと移行しつつあります。
ゲートウェイ、ルーター、モジュールは、そのファームウェアによってMatterブリッジやローカル分析機能を実現するため、利益率の向上が見込まれています。開発ソフトウェアのサブスクリプション化は、収益の平準化、半導体における利益率の低下を相殺し、顧客の市場投入までの時間を短縮します。一方、チップベンダー各社は、設計の将来性を確保するために、超広帯域(UWB)およびサブGHz帯のオプションを同一ダイに統合しており、顧客がセンチメートル単位の位置測位や長距離バックアップリンクを求めるようになるにつれ、この動向により2027年以降は平均販売価格(Blended ASP)がわずかに上昇する可能性があります。
ZigBee市場における住宅オートメーションは、2025年の売上高の38%を占め、その主たる要因は照明およびHVAC(冷暖房・換気)の改修ですが、成熟した一戸建て市場ではその成長率は頭打ちとなっています。今後の拡大は、デバイス密度が低い集合住宅や新興経済国に依存することになります。スマートメーターが分散型エネルギー資源(DER)コントローラーへと進化するにつれ、エネルギー・公益事業分野がCAGR8.23%で市場を牽引すると予測されています。PGおよびEによる変圧器搭載センサーの導入は、データ収集からグリッドエッジでのアクチュエーションへの転換を示しています。収益貢献度第2位の産業オートメーション分野では、ブラウンフィールド工場内でZigBeeルーターを採用し、タイムセンシティブ・ネットワーキング(TSN)バックボーンから非重要データをオフロードしています。医療分野での普及は依然として控えめですが、これは米国食品医薬品局(FDA)が、生命維持に不可欠なモニタリングにはライセンシングが必要な周波数帯を推奨しているためです。
直接IPアドレス指定を可能にする公益事業者はZigBee IPを好んでおり、これによりソフトウェアの価値が独自仕様のスタックからオープンソースのミドルウェアへと移行しています。既存設備(ブラウンフィールド)工場のOEMメーカーは、振動や環境モニタリングをサポートするためにZigBeeを既存のPLCと組み合わせており、これによりダウンタイムを削減し、設備投資(CAPEX)を最小限に抑えています。電子棚札などの小売およびデジタルコマースにおける使用事例は緩やかに拡大している一方、IT・通信アプリケーションは屋外環境においてLoRaWANへの移行が進んでおり、ZigBeeの利用は屋内環境に限定されつつあります。
地域別分析
2025年の売上高のうち35%を北米が占めました。これは、2023年から2025年にかけてカリフォルニア州とテキサス州に設置された1,800万台のZigBee対応スマートメーター端末、およびAmazonによる組み込み型ハブの大量配布が原動力となっています。米国エネルギー情報局(EIA)の集計によると、稼働中のスマートメーターは1億700万台あり、そのほぼ半数がホームエリアネットワークにZigBeeを採用しています。カナダでは、エネルギー規制が州ごとに異なるため、普及率は38%にとどまっています。メキシコでは、2027年まで、ZigBeeによるデマンドレスポンス機能を統合した210万台のスマートメーターの試験運用を行っており、これには屋上ソーラー発電へのインセンティブも組み合わされています。
アジア太平洋地域はCAGR6.89%と、各地域の中で最も高い伸び率が見込まれています。中国のTuya Smartは3億1,000万台のデバイスを管理しており、同社の独自SoCは欧米の競合他社製品よりも35%安価です。インドの配電部門改革計画(Revamped Distribution Sector Scheme)では、2027年までに2億5,000万台のスマートメーターの設置を目指しており、その多くは家庭内ディスプレイ用にZigBeeを組み込む予定です。日本の建築基準法改正により、300平方メートルを超える新築住宅にはすべてエネルギー管理システムの導入が義務付けられており、これにより820万戸の既存住宅における改修が促進されています。韓国の松島および釜山におけるスマートシティプロジェクトでは、すでに140万基のZigBee対応街灯および駐車センサーが設置されており、これにより自治体のエネルギー使用量を22%削減しました。
欧州は2025年の総量の28%を占めており、その中心となっているのは、英国の3,370万台のスマート電力メーターと、ドイツのエネルギー効率化ローンプログラムです。英国は2026年12月までにスマートメーターの普及率75%を義務付けており、一方、ドイツでは年間消費電力が6,000kWhを超える世帯に対し、2028年までにメーターの導入を義務付けており、これによりZigBeeの需要が押し上げられています。フランスでは、バックホールに電力線通信(PLC)を採用しつつ、オプションの室内ディスプレイにはZigBeeを維持するLinkyの設置を3,500万台完了し、サードパーティ製デバイスのアフターマーケットを創出しています。
南米、中東・アフリカの合計シェアは12%を占めています。ブラジルでは2025年3月の決定により、2028年までにZigBeeホームエリアネットワークを搭載した1,000万台のメーター導入が義務付けられており、モジュール市場の規模は推定4億2,000万米ドルに上ると見込まれています。サウジアラビアのNEOM都市では、すでに34万個のZigBeeセンサーが稼働しており、資源のリアルタイム追跡に活用されています。南アフリカは2025年1月、ZigBee対応メーター120万台に関する入札を実施し、2027年までにヨハネスブルグとケープタウンでの導入を目指しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界中でスマートホーム機器の設置台数が爆発的に増加
- 既存工場におけるインダストリー4.0への改修の加速
- 北米および欧州における政府主導のスマートメーター導入
- BOMコストを削減するマルチプロトコルSoC(ZigBee+BLE+Thread)
- ZigBeeを用いたEV充電器と家庭用エネルギーハブの統合
- ZigBeeメッシュを活用した、電力会社のマイクログリッドにおける分散型エネルギー資源(DER)のオーケストレーションに関する実証実験
- 市場抑制要因
- BLE、Wi-Fi 6、Matterによる競合の激化
- ベンダー各社のスタック間に存在する根強い相互運用性の格差
- IEEE 802.15.4チップのファウンドリ生産能力の慢性的な不足
- 都市中心部における2.4 GHz ISM周波数帯の再配分が迫っている
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- チップセット
- モジュール
- ゲートウェイおよびハブ
- 開発ツールおよびソフトウェア
- エンドユーザー産業別
- 住宅オートメーション
- 産業オートメーション
- IT・通信
- ヘルスケア
- 小売・デジタルコマース
- エネルギー・公益事業(スマートメータリング/スマートグリッド)
- 用途別
- 照明制御
- HVACおよびエネルギー管理
- セキュリティおよびアクセスコントロール
- 資産および環境モニタリング
- その他(消費者向け電子機器の周辺機器など)
- 規格/ プロトコルバージョン別
- ZigBee RF4CE
- ZigBee PRO
- ZigBee 3.0
- ZigBee IP
- ZigBeeリモコン2.0
- デバイスタイプ別
- コーディネーター
- ルーター
- エンドデバイス/ センサー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Texas Instruments Incorporated
- Silicon Laboratories Inc.
- NXP Semiconductors N.V.
- Microchip Technology Inc.
- Digi International Inc.
- Nordic Semiconductor ASA
- Qualcomm Technologies Inc.
- Semiconductor Components Industries LLC(ON Semiconductor)
- Qorvo Inc.
- Telink Semiconductor(Shanghai)Co. Ltd.
- EBYTE Electronic Technology Co. Ltd.
- Tuya Smart
- Minew Technologies
- u-blox AG
- STMicroelectronics N.V.
- Renesas Electronics Corporation
- EnOcean GmbH
- GreenPeak Technologies(Qorvo)
- Telegesis Ltd.(Silicon Labs)
- Dresden Elektronik
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 183 Pages
- 納期
- 2~3営業日


