


歯科用生体材料:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Dental Biomaterials - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 114 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123365
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、歯科用生体材料の市場規模は、2025年の74億8,000万米ドルから2026年には80億2,000万米ドルへと拡大し、2026年から2031年にかけてCAGR7.18%で推移し、2031年には113億4,000万米ドルに達すると予測されています。
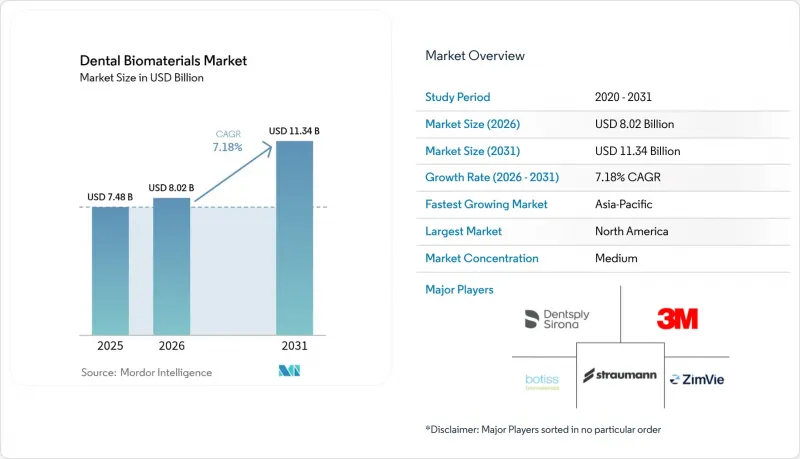
本レポートは、素材タイプ(金属系生体材料、セラミック系生体材料など)、製品カテゴリー(歯科用骨移植代用材、バリアメンブレンなど)、用途(矯正歯科、補綴歯科など)、エンドユーザー(歯科医院、歯科技工所など)、および地域別(北米、欧州など)に分類されています。市場予測は金額(米ドル)で提示されています。
世界の歯科用生体材料市場の動向と洞察
高齢化と無歯顎患者の急増
平均寿命の延伸と口腔機能に対する期待の高まりが相まって、歯科用生体材料市場の需要を変容させています。無歯顎率は65歳以上の人々で依然として最も高く、この層からは、天然のエナメル質を忠実に再現した、金属を含まない審美性の高い材料への要望がますます高まっています。取り外し可能な義歯からインプラント固定式補綴物への移行は、北米および西欧で特に顕著であり、これらの地域では公的および民間の保険会社がインプラント治療の保険適用範囲を徐々に拡大しています。高齢の患者は骨の生理学的状態もより複雑な課題を抱えているため、臨床医は腐食のリスクを回避し、軟組織の反応を促進するために、酸化物セラミック製インプラントへの切り替えを進めています。2025年から2030年にかけて、アクティブな高齢者が最大の購入層を占めると予想されており、彼らがプレミアムな材料に対して支払う意欲は、バリューチェーンの他の部分における価格圧力相殺するものと見込まれます。
歯科インプラントおよび補綴物の採用拡大
インプラントの5年平均残存率は現在95%を超えており、この画期的な成果により、長年にわたる臨床上の躊躇が解消され、適応となる患者層が拡大しました。CBCT画像診断、ガイド手術用スリーブ、チェアサイドミリングを統合した治療ワークフローにより、手術時間が劇的に短縮され、多忙な都市部の歯科医院でもインプラント治療が可能になりました。Straumannなどのサプライヤーは、患者の来院回数を40%削減するプロトコルを導入しており、これにより歯科医院は1日あたりの診療件数を増やしつつ、患者満足度を向上させることが可能になっています。表面テクスチャリング技術や生体活性コーティングにより、オッセオインテグレーションの速度が向上し、長期の治癒期間を確保できない若年層や就労世代の患者に魅力的な即時荷重プロトコルが可能になりました。こうした動向により、歯科用生体材料市場の出荷数量が増加しており、フィクスチャー本体を補完する骨移植材、メンブレン、アバットメント材料への需要も高まっています。
高度な生体材料の高コストと保険償還の制限
高級ジルコニアブランク、骨誘導性移植材、ナノコーティングインプラントは、多くの場合、ベーシックグレードの代替品の2倍から5倍の価格で販売されており、低所得層の自費診療患者にとっては手の届かないものとなっています。保険適用範囲は依然として不十分であり、多くのOECD諸国では、歯科治療の給付上限が依然として年間2,000米ドルを下回っているため、患者は大規模な修復治療費を自己負担せざるを得ない状況にあります。2025年4月、米国では特定の輸入歯科材料の着荷価格に最大54%の新たな関税が課され、臨床医は在庫戦略の見直しを余儀なくされました。こうした価格ショックは、革新的な材料を支持する臨床的エビデンスが蓄積されつつあるまさにそのタイミングで、その普及を鈍らせる恐れがあります。サプライヤーは、階層化された製品ラインやサブスクリプション形式の消耗品バンドルで対応していますが、手頃な価格の確保は依然として歯科用生体材料市場にとって重大な足かせとなっています。
セグメント分析
2025年、金属は歯科用生体材料市場シェアの44.02%を占めました。これは、チタンの実証済みの生体力学的特性と、臨床医による慣れ親しみが背景にあります。後方負荷部位や全顎補綴物では、審美性よりも耐疲労性が優先されるため、販売数量は依然として高い水準を維持しています。しかし、ジルコニアを筆頭とするセラミックスは、透過性の向上により二ケイ酸リチウムガラスとの視覚的な差が縮まりつつあることから、CAGR8.54%で成長しています。金属を含まない修復物に対する消費者の需要の高まりと、アレルギー反応への意識の高まりが、セラミックへの移行を加速させています。サプライヤー各社は現在、曲げ強度の高いコアとエナメル質のような表面層を組み合わせた多層ジルコニアディスクを提案しており、これにより、ベニア処理を必要とせずにチェアサイドで切削加工された一体型のフルコンタークラウンが可能となっています。この技術は、1回の来院で治療を完了させるシングルビジット歯科の動向と見事に合致しており、歯科用生体材料市場においてセラミックがシェアを拡大し続ける基盤となっています。
デジタル設計の要件は、あらゆる材料分類にわたる研究開発の課題を再構築しています。新しいポリマー浸透型セラミックネットワークは、ハイブリッドな適応症を対象としており、金属に匹敵する破断靭性と、対合歯の摩耗を軽減する研磨特性を約束しています。同時に、ナノフィラー骨格を備えた樹脂マトリックス複合材料は、軽量化が重要な一時的な修復や長スパン修復の適応症で注目を集めています。金属セグメントでは、コールドスプレー法や選択的レーザー溶融法により、気孔率が低減され、皮質骨に近い弾性を調整できる格子状構造の実現が可能になっています。このような改善により、審美歯科がセラミックへと移行する中でも、特殊な症例における金属の優位な地位が強化されています。その結果、各材料が明確に区別された価格・性能のニッチ市場を占める、微妙な競合情勢が形成されており、広範な歯科用生体材料市場において、複数の材料が共存し続けています。
インプラント分野は、各処置の収益基盤を拡大するフィクスチャー、アバットメント、グラフト、バリアに対する複合的な需要により、2025年の歯科用生体材料市場規模において49.20%のシェアを維持しました。インプラントは、利用可能な骨が存在する場合、デフォルトの標準治療となっており、骨の状態が劣悪な症例においても、臨床医は取り外し可能な補綴物を選ぶよりも、誘導骨再生法にますます依存するようになっています。しかし、再生歯科分野は、内因性の治癒を刺激する細胞含有ハイドロゲルや成長因子を含浸させたメンブレンにおける画期的な進歩に後押しされ、8.75%のCAGRで他のすべての分野を上回る成長を見せています。産学連携により、エナメル質マトリックス誘導体が歯周治療からより広範な歯槽骨への応用へと移行しており、歯科用生体材料市場において将来的に大きな収益源となる土台が築かれています。
学際的な融合が進んでいます。複雑な全顎症例では、インプラント治療とサイナスリフト移植、およびオンレイ型再生メンブレンが組み合わされることが多く、カテゴリーの境界が曖昧になり、患者1人あたりの平均販売価格が上昇しています。また、バイオセラミックシーラーにより、歯の生存を維持し、抜歯を遅らせる再生的な根尖形成プロトコルが可能になったことで、歯内療法も活性化しています。ベータチタン合金製の矯正用アンカーネジには、インプラント周囲炎を抑制するために抗菌性ナノシルバーによる前処理が施されるようになっており、これは材料科学における継続的な相互影響を如実に示しています。したがって、競合上の機会は、単体の製品ではなく、さまざまな用途に適応可能なプラットフォーム技術にかかっており、この動向は、歯科用生体材料市場において幅広い製品ポートフォリオを持つサプライヤーに有利に働きます。
地域別分析
北米は、インプラント手術の高い実施率、保険普及率の高さ、およびデジタルチェアサイドシステムの急速な普及に牽引され、歯科用生体材料市場において依然として最大の地域貢献度を占めています。米国では、高齢の退職者が集中するサンベルト諸州で顕著な需要が見られ、DSO(歯科サービス組織)が材料プロトコルを標準化した拡張性の高いケアモデルを展開しています。カナダでは、これらの動向が小規模ながら同様に見られますが、高齢者向けの特定のインプラント症例に対して公的保険給付が行われるようになったことで、対象となる市場規模が拡大しています。
欧州はこれに続いていますが、成長パターンはサブ地域によって異なります。西欧では、老朽化した固定補綴物の交換サイクルが維持されており、金属を使用しない笑顔を求める患者の需要に応える形で、セラミック系材料への支持が高まっています。ポーランドやハンガリーを筆頭とする中東欧では、主に低コストの治療を求めるドイツや北欧の患者を対象とした、活況を呈する歯科ツーリズムの回廊が形成されています。この患者流入により、歯科医院はブランドインプラントや高透過性のジルコニアを在庫するようになり、平均販売価格を押し上げ、歯科用生体材料市場を活性化させています。
アジア太平洋地域は、可処分所得の増加、積極的なインフラ投資、そして韓国や日本における高齢者向けのインプラント治療を助成する政府の支援策に後押しされ、総体として最も急速な拡大を記録しています。中国の一線都市には、ナノテクノロジーを応用した移植材を製造する最先端の大学発ベンチャー企業が存在しますが、保険適用範囲の不均一さにより、その導入は沿岸部の大都市に偏っています。インドと東南アジアは、医療ツーリズムの再活性化とコスト競争力のある労働力の恩恵を受けていますが、高級生体材料に対する輸入関税により、クリニックは国産代替品への移行を余儀なくされています。これらの要因が相まって、この地域は、世界の歯科用生体材料市場で事業を展開するサプライヤーにとって、最も重要な成長の原動力となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高齢化と無歯顎患者の急増
- 歯科インプラントおよび補綴物の普及拡大
- CAD/CAM、3Dプリンティング、およびナノエンジニアリングの進展
- 新興市場における歯科医療ツーリズム
- 2025年以降の生物活性/再生性生体材料の台頭
- プレシェードジルコニアおよびハイブリッド材料に対するチェアサイドミリングの需要
- 市場抑制要因
- 先進的な生体材料の高コストと保険適用範囲の限定
- 複数の地域における厳格な規制当局の承認
- 医療用ジルコニア粉末におけるサプライチェーンリスク
- サンゴ・異種移植用サンゴの調達を抑制する環境規制
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 素材タイプ別
- 金属系生体材料
- セラミック系生体材料
- 高分子系生体材料
- 金属・セラミックハイブリッド
- 天然/生物由来素材
- 用途別
- インプラント治療
- 補綴歯科
- 矯正歯科
- 再生歯科
- 歯周病治療
- 歯内療法
- 製品カテゴリー別
- 歯科用骨移植代用材
- バリアメンブレン
- スキャフォールドおよびハイドロゲル
- 接着剤・セメント
- CAD/CAM用ブロックおよびディスク
- ライナーおよびベース
- エンドユーザー別
- 歯科医院
- 病院・総合医療センター
- 歯科技工所
- 学術研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Institut Straumann AG
- Dentsply Sirona Inc.
- Zimmer Biomet Holdings Inc.
- Geistlich Pharma AG
- 3M Company
- Ivoclar Vivadent AG
- GC Corporation
- Kuraray Noritake Dental
- Coltene Holding AG
- VOCO GmbH
- Septodont Holding
- Shofu Inc.
- DenMat Holdings
- Osstem Implant Co. Ltd.
- Envista(Nobel Biocare, Kerr, etc.)
- Henry Schein Inc.(Biomet 3i)
- BioHorizons IPH
- Bego GmbH
- ZimVie Inc.
- Kettenbach GmbH
第7章 市場機会と将来の展望



