


LED用蛍光体:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
LED Phosphors - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123361
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、LED用蛍光体市場の規模は、2025年の5億2,000万米ドルから2026年には6億1,000万米ドルへと拡大し、2031年までに10億2,000万米ドルに達すると予想されており、予測期間(2026年~2031年)におけるCAGRは10.83%となる見込みです。
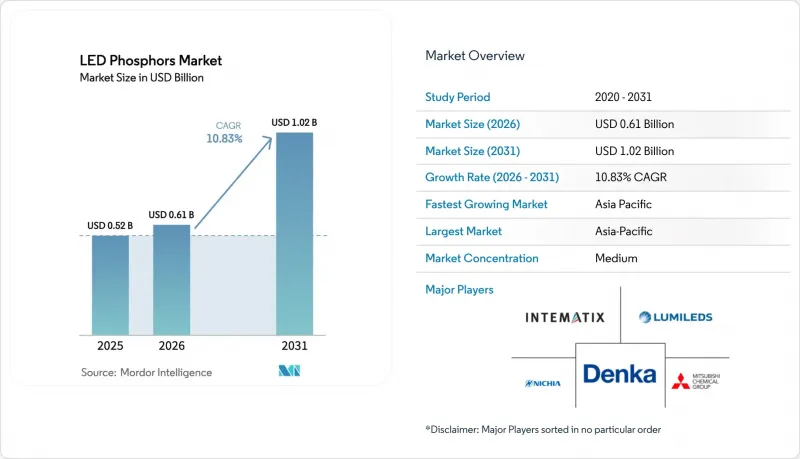
本レポートは、蛍光体材料(窒化物系、ケイ酸塩系など)、発光色(昼白色、電球色など)、用途(スマートフォン、液晶テレビ、ノートパソコンおよびタブレット、自動車用照明など)、最終用途産業(消費者向け電子機器OEM、自動車OEM、ディスプレイパネルメーカーなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のLED用蛍光体市場の動向と洞察
世界のスマート照明の導入急増
高圧ナトリウムランプから接続型LEDアレイへの自治体による更新により、2,700 K~6,500 Kの相関色温度を実現しつつ、ディム・トゥ・ウォーム制御アルゴリズムに対応可能な多蛍光体ブレンドの受注が拡大しています。北米の各都市では2024年に850万個以上のスマート街灯ノードが設置され、前年比34%の増加となりました。同様の取り組みは、欧州やアジア太平洋地域でも拡大しています。これらのプロジェクトにより、熱ドリフトが低く、ビニング許容誤差が狭い蛍光体の需要が高まっており、こうした特性は現在、ほとんどの公共入札仕様書に盛り込まれています。スマートビルへの改修もさらなる需要を牽引しており、インテリジェントな照明制御により、2030年までに世界の照明用電力消費量を19%削減できると見込まれています。医療やホスピタリティ業界の照明器具において、紫外線(UV)消毒モジュールが標準装備となるにつれ、UV対応蛍光体の在庫が逼迫しており、ニッチなサプライヤーにとって好ましい価格動向がさらに強まっています。
固体照明に対する政府のエネルギー効率規制
2024年以降、米国、欧州、中国で採択された基準では、高変換効率の蛍光体システムでしか達成できない発光効率レベルが求められています。米国の業務用照明器具の最低基準は2025年1月に150 lm/Wへと引き上げられ、OEM各社はストークス損失を最小限に抑えるYAG Ceおよび窒化物系赤色ブレンドへの移行を迫られています。欧州の改訂されたエコデザイン規則では色品質の指標が追加され、低CRIの蛍光体混合物は事実上排除されました。一方、中国では補助金が180 lm/Wの閾値に連動したことで、狭帯域の緑色および赤色発光体の需要が加速しています。これらの規制が相まって、低性能な化学組成の市場シェアは縮小し、LED用蛍光体市場は高品質な配合へと移行を加速させています。
希土類酸化物の供給と価格の変動
2024年、中国は世界の希土類生産量の70%、精製量の90%以上を供給しており、この集中により、輸出割当が2025年初頭に酸化ユーロピウムのスポット価格を22%押し上げました。アジア以外の蛍光体メーカーは、原材料コストの急騰を吸収せざるを得ず、その結果、利益率が縮小したり、CRIが劣る配合への変更を余儀なくされたりしました。オーストラリアと米国では新たな精製プロジェクトが2026年末までにフル稼働する予定ですが、その合計生産量は予測需要の8%未満しかカバーしておらず、LED用蛍光体市場は地政学的ショックにさらされたままとなっています。
セグメント分析
2025年、窒化物系材料はLED用蛍光体市場シェアの40.32%を占め、2031年までCAGR11.01%を記録すると予測されています。窒化物系ブレンドのLED用蛍光体市場規模は、150°Cを超える接合部温度でも厳格な波長安定性が求められるアダプティブ・ドライビング・ビーム・ヘッドランプや高級室内照明器具の需要を背景に拡大しています。ガーネットYAG Ceは、成熟した高歩留まりプロセスと85%を超える量子効率により、コスト重視のランプ分野で依然として支配的な地位を維持しています。
粒子径分布を縮小し、フォスファー・オン・チップ(PhOS-on-chip)成膜を統合するプロセスの革新により、より明るく、より薄型のミニLEDパッケージが実現し、応用範囲が広がっています。2024年に欧州で施行されたRoHSのカドミウム規制により、OEM各社は、コストが高くなるにもかかわらず、従来のケイ酸塩系赤色蛍光体からカドミウムフリーの窒化物系代替品への移行を余儀なくされ、国境を越えた製品ライン全体において窒化物系蛍光体の優位性がさらに強まりました。
2025年の出荷量に占める電球色ブレンドの割合は36.81%であり、これは住宅用およびオフィス用照明におけるその普及状況を反映しています。しかし、赤色蛍光体は、生物学的有効性を高めるために600 nmから700 nmの狭帯域発光が求められる制御環境農業や医療用光線療法の需要により、CAGR11.92%で拡大すると予測されています。したがって、赤色製品に関連するLED用蛍光体市場の規模は、他のどの色セグメントよりも急速に拡大する見込みです。
2020年から2024年にかけて床面積が28%増加した屋内農場では、ワットあたりの光合成光子束密度を高める、スペクトル最適化された照明器具への移行が進んでいます。ヒューマンセントリック照明では、調整可能な白色光源が、暖色系と寒色系の光色を組み合わせ、赤色の輝度を高めることで、日光のリズムを再現しています。2,700 K~6,500 Kの範囲でCRI 95以上のレベルが現在、商業的に実現しており、これは特殊赤色LEDサプライヤーの収益向上の可能性を強調するものです。
地域別分析
アジア太平洋地域は2025年の売上高の51.07%を占め、CAGR13.09%で拡大する見込みであり、LEDおよびディスプレイ製造の中心地としての地位をさらに強固なものにするでしょう。コスト面での優位性は、希土類精製と蛍光体合成を同一拠点で行うことに起因しており、中国の生産者は酸化ユーロピウムを1kgあたり340米ドルで調達しているのに対し、北米の輸入業者は1kgあたり465米ドルを支払っています。LGディスプレイやサムスンディスプレイにおけるミニLEDバックライトの生産拡大に伴い、追加需要が吸収されることで、韓国のLED用蛍光体市場規模は2028年までに倍増する見込みです。
日本は、長年にわたる材料科学の深い知見を活かし、自動車用およびプレミアム照明というニッチ市場向けに超狭帯域の窒化物系赤色発光体を供給しており、価格プレミアムを確保しているものの、供給量は限定的です。北米と欧州では、150 lm/W未満の照明器具を段階的に廃止する規制に後押しされ、数量の伸びは緩やかであるもの、製品構成はより高付加価値なものとなっています。両地域とも、供給リスクを軽減するためにリサイクルを推進しており、欧州の重要原材料法では、2030年までに廃棄されたランプから希土類含有量の25%を回収することを目標としています。
中東やアフリカの新興市場、および南米の一部の地域では、大規模な街路灯やインフラの改修により、供給量が徐々に増加しています。アラブ首長国連邦(UAE)は2025年に120万基の街路灯のLED化を完了し、自治体のエネルギー使用量を42%削減しました。輸入関税や物流の複雑さが依然としてラテンアメリカでの普及を抑制していますが、ブラジルやアルゼンチンにおけるインセンティブプログラムにより、価格面での格差は縮小しつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界のスマート照明の導入が急増
- 固体照明に関する政府のエネルギー効率化義務化措置
- 高ルーメンLEDパッケージにおける急速なコスト削減
- アジアにおけるディスプレイパネルの生産能力の拡大
- 概日リズム調整可能な蛍光体ブレンドに対するOEMの需要
- 量子ドット/LED用蛍光体ハイブリッドソリューションへの注目
- 市場抑制要因
- 希土類酸化物の供給および価格における変動性
- 高Cri狭帯域赤色蛍光体の高コスト
- 高駆動電流における熱急冷性能の限界
- ROHS指令の厳格化により、一部の旧来の蛍光体組成が制限されている
- 業界バリューチェーン分析
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 蛍光体材料別
- 窒化物系
- ガーネット(YAG:Ce)系
- ケイ酸塩系
- アルミネート系
- その他
- 発光色別
- 昼白色
- 電球色
- 赤
- 緑
- 青
- 紫外線
- 用途別
- スマートフォン
- 液晶テレビ
- ノートパソコンおよびタブレット
- 自動車用照明
- 一般照明(住宅用、商業用、産業用)
- 園芸および医療用照明
- その他
- 最終用途産業別
- 消費者向け電子機器OEMメーカー
- 自動車OEM
- ディスプレイパネルメーカー
- 照明器具メーカー
- 特殊製品および医療機器メーカー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Nichia Corporation
- Intematix Corporation
- Denka Company Limited
- Mitsubishi Chemical Group Corporation
- Lumileds Holding B.V.
- Cree LED, Inc.
- Citizen Electronics Co., Ltd.
- Beijing Yuji International Co., Ltd.
- Luming Technology Group Co., Ltd.
- PhosphorTech Corporation
- OSRAM GmbH
- Seoul Semiconductor Co., Ltd.
- Samsung Electronics Co., Ltd.
- Epistar Corporation
- LG Innotek Co., Ltd.
- Everlight Electronics Co., Ltd.
- Broadcom Inc.
- Bridgelux, Inc.
- Toyoda Gosei Co., Ltd.
- Sharp Corporation
- Merck KGaA
- TDK Corporation
- Lumichem Korea Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


