


プリント基板検査装置:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Printed Circuit Board Inspection Equipment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123357
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のプリント基板検査装置の市場規模は126億9,000万米ドルと推定されており、2025年の116億1,000万米ドルから拡大し、2031年には197億9,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR9.28%で成長すると見込まれています。
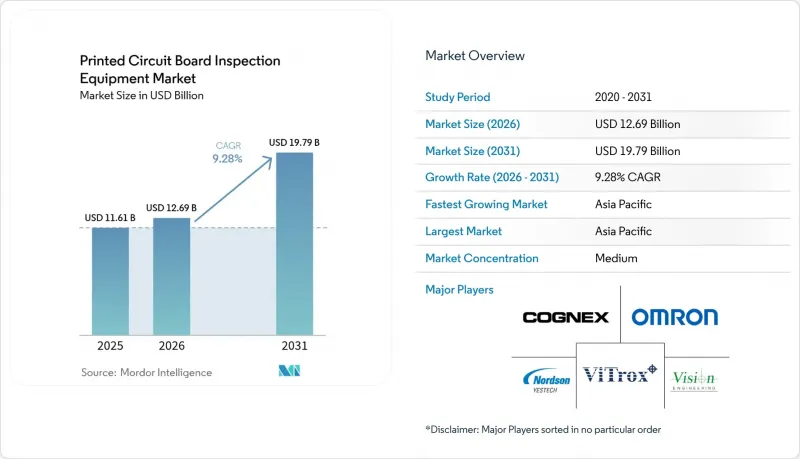
本レポートは、検査方法(自動光学検査(AOI)など)、システムタイプ(インラインシステムなど)、技術(2D AOI、3D AOIなど)、エンドユーザー(消費者向け電子機器メーカー、自動車用電子機器など)、PCBタイプ(リジッドPCB、フレキシブルおよびリジッドフレックスPCBなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のプリント基板検査装置市場の動向と洞察
電子機器分野における小型化の進展と部品高密度化
スマートフォンの部品ピッチはすでに0.3 mmまで狭まっており、メーカー各社は手作業による目視検査を廃止し、20µm以下の微細構造を識別できるAOIシステムへの移行を余儀なくされています。50µmから150µmのマイクロビア、ブラインドビアや埋込みビアのスタック、再配線層の下にある銅ピラーなどは、2Dグレースケール画像では確認できません。
台湾のIndustrial Technology Research Instituteは2024年、チプレット基板の微細な亀裂を検出できる深紫外線(DUV)20 nm解像度の試作機を実演しました。5,000米ドルのデータセンター用GPU基板において、たった1つの欠陥がスクラップコストを引き起こすため、基板1枚あたり15秒で完了するインライン3D検査は、経済的にも正当化されます。
自動車用電子機器および電気自動車(EV)の成長
世界のEV生産台数は2024年に1,400万台に達し、2030年までに4,000万台を超えると予想されています。各EVには、パワーモジュール、バッテリー管理ボード、運転支援コントローラーが組み込まれており、これらを合わせると、内燃機関車に比べてPCBの使用量が3倍になります。
ティア1サプライヤーは、IATF 16949の信頼性基準を満たすため、100%インラインX線検査に移行しており、一方、ISO 26262では、安全関連アセンブリの検査結果の電子的なトレーサビリティが義務付けられています。検査の厳格化に伴い、3D AOIおよび3Dコンピュータ断層撮影(CT)プラットフォームの両方に対する需要が高まっています。
高度なAOIおよびAXIシステムには多額の初期投資が必要
レーザー三角測量方式の3D AOIプラットフォームの価格は15万~40万米ドルの範囲ですが、サブミクロン級のCT X線システムの価格は60万米ドルを超えます。こうした高額なコストは、特にコストに敏感な市場で事業を展開する企業にとって、多額の初期投資を必要とするため、大きな課題となっています。2022年から2024年にかけて、金利の上昇により加重平均資本コスト(WACC)が150~200ベーシスポイント上昇し、投資回収期間の長期化や設備発注の遅延を招くことで、財務資源への負担がさらに増大しました。こうした財務的圧力により、多くの企業が資本配分戦略の見直しを余儀なくされています。Equipment-as-a-Service(EaaS)は、設備投資(CAPEX)を運営費(OPEX)に転換し、企業の初期的な財務負担を軽減しますが、その導入は依然として主に成熟した経済圏に限定されています。この導入の限定的な広がりは、これらの地域における高度なインフラの整備状況、良好な規制環境、および高い技術的準備度といった要因に起因しています。
セグメント分析
自動光学検査は2025年の売上高の56.93%を占め、2Dおよび新興の3D光学技術によって対応可能なタスクの幅広さを示しています。一方、X線検査は、ボールグリッドアレイ(BGA)、QFN、SiPモジュールの普及に伴い、2031年までCAGR10.74%で拡大すると予測されています。コンピュータ断層撮影(CT)装置は、1µmのボクセル解像度でマイクロバンプやシリコン貫通ビア(TSV)内の空隙を可視化し、破壊的な断面切断に取って代わります。0.5mmピッチを超える部品については、光学式のみの検査ステーションが依然として費用対効果に優れていますが、0.3mmピッチが主流になるにつれて、その適用範囲は狭まっていくでしょう。はんだペースト検査は、ステンシルの欠陥を早期に検出するために表面実装ラインに完全に統合されており、下流工程での手直し作業を80%以上削減しています。
X線検査の導入は、チップレットアーキテクチャをPCB組立現場に導入する半導体パッケージングの動向に後押しされています。CometやWaygateなどのベンダーは現在、高スループットの基板ライン向けに最適化されたCTスキャナーを提供しており、半導体クラスの解像度とコンベア式ハンドリングを融合させています。光学式検査装置は依然としてリスクの低い民生用製品で主流ですが、スマートフォンにおいても、ディスプレイ下カメラや折り畳み式フレキシブルケーブルの体積検査が増加しています。全体として、X線検査技術の成長は、可視光では到達できない検査領域を開拓することで、プリント基板検査装置市場を牽引しています。
インラインシステムは2025年の需要の60.72%を占め、CAGR 11.68%で拡大すると予測されており、これはすべてのフォームファクターの中で最も高い成長率です。コンベアとの統合により、生産の流れを中断することなく、1枚あたり15~30秒で基板の100%を検査することが可能です。プリンターや実装機との閉ループフィードバックにより、欠陥の検出が即座の工程修正につながりますが、これはオフラインステーションでは実現できない機能です。検査ごとの課金契約は、検査を少量生産に連動した変動費として扱うことで、経済性の面でインラインシステムの導入をさらに後押ししています。
オフラインおよびベンチトップ型の検査ステーションは、エンジニアリングラボ、初回製品検査、および柔軟性が速度よりも重視される少量生産の医療機器や航空電子機器の製造現場で引き続き活用されています。しかし、受託製造業者が複数のタスクを単一のインラインノードに統合するにつれ、これらの設置台数は徐々に減少しています。したがって、プリント基板検査装置市場は、規模の面だけでなく、スマートファクトリー環境で必要とされるデータの詳細度という点でも、インラインプラットフォームに依存する傾向にあります。
地域別分析
アジア太平洋地域は2025年に世界の売上高の37.88%を占め、2031年までCAGR11.12%で拡大すると予想されています。中国だけで世界の電子機器製造の28%を占めており、FoxconnやLuxshare Precisionといった受託組立メーカーが拠点を置いており、スマートフォン、ノートパソコン、ウェアラブル製品の各生産ラインにおいてインラインAOIを必須としています。韓国と台湾は、メモリモジュールやデータセンター用アクセラレータ向けのHDI基板を専門としており、一方、日本は自動車および産業用エレクトロニクス分野でプレミアムなニッチ市場を維持しており、これがCT検査の早期導入を正当化しています。中国の中国製造2025や韓国のK-半導体戦略といった政府プログラムは、スマートファクトリー向けツールに補助金を支給しており、地域の需要をさらに押し上げています。
2025年の売上高のうち、北米と欧州が合わせて約44.62%を占めました。米国のCHIPS and Science Actでは、半導体および先端パッケージング工場に520億米ドルが割り当てられており、その多くが基板やインターポーザーの製造ライン向けに検査装置を導入することになります。ドイツ、フランス、イタリアでは、自動車用電子機器の生産能力を拡充しており、バッテリーパックやパワーモジュールの品質を確保するためにCT X線検査装置を導入しています。医療機器向けのFDA 21 CFR 820や航空宇宙向けのAS9100といった規制体制により、オフラインCTおよび音響顕微鏡の販売基盤が確保されています。
中東・アフリカ、南米はシェアは小さく、地域ごとにばらつきはあるものの成長が見られます。イスラエルの防衛および医療機器セクターでは、IPCクラス3のトレーサビリティが必須とされており、これがCTの購入を促進しています。サウジアラビアとアラブ首長国連邦(UAE)は、経済多角化戦略の一環として国内エレクトロニクスプログラムを立ち上げ、中級クラスのAOI需要を生み出しています。ブラジルとアルゼンチンでは、地域内消費向けの消費者向け電子機器や産業用制御機器が組み立てられており、コスト競争力のある2D AOI装置が好まれている一方で、インダストリー4.0のデータ収集も徐々に導入されつつあります。これら的新興拠点が相まって、プリント基板検査装置市場の規模を、従来の主要市場を超えて拡大させています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- エレクトロニクス分野における小型化の進展と部品密度の向上
- インダストリー4.0によるスマート製造ラインの導入拡大
- 自動車用電子機器および電気自動車の成長
- 高度なAIを活用した欠陥分類システムの導入により、誤検知を低減
- 検査ごと課金およびEquipment-as-a-Service(EaaS)というビジネスモデルが、設備投資の障壁を低減している
- 先進パッケージングおよびチプレットPCBにおけるサブミクロン3D検査の需要
- 市場抑制要因
- 高度なAOI/AXIシステムにおける初期設備投資の高さ
- システムプログラミングおよび保守を担う熟練技術者の不足
- 技術の急速な陳腐化がROIサイクルの短縮を招いている
- 高出力X線検査ラインにおける放射線安全コンプライアンス費用
- バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 検査方法別
- 自動光学検査(AOI)
- X線検査(AXI)
- はんだペースト検査(SPI)
- その他の特殊検査方法(音響、レーザー、サーモグラフィー)
- システムタイプ別
- インラインシステム
- オフライン/ベンチトップ型システム
- 技術別
- 2D AOI
- 3D AOI
- 2D X線
- 3D/CT・X線
- エンドユーザー別
- 消費者向け電子機器メーカー
- 自動車用電子機器メーカー
- 産業用・エネルギー用電子機器
- 航空宇宙・防衛
- 医療機器メーカー
- PCBタイプ別
- リジッドPCB
- フレキシブルPCBおよびリジッドフレックスPCB
- 高密度配線(HDI)PCB
- 先端パッケージング用基板
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア諸国
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Nordson Corporation
- Koh Young Technology Inc.
- Omron Corporation
- ViTrox Corporation Berhad
- Mirtec Co., Ltd.
- Viscom AG
- Saki Corporation
- CyberOptics Corporation
- Test Research Inc.
- KLA Corporation
- Camtek Ltd.
- Yamaha Motor Co., Ltd.(Yamaha SMT)
- Unicomp Technology Co., Ltd.
- Nikon Corporation
- Comet Yxlon GmbH
- Waygate Technologies GmbH
- Shenzhen JT Automation Equipment Co., Ltd.
- GOPEL electronic GmbH
- Machine Vision Products Inc.
- Pemtron Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日


