


経鼻薬物送達:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Nasal Drug Delivery - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 111 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123341
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、経鼻薬物送達市場の規模は、2025年の819億6,000万米ドルから2026年には880億2,000万米ドルへと拡大し、2026年から2031年にかけてCAGR7.39%で推移し、2031年には1,257億1,000万米ドルに達すると予測されています。
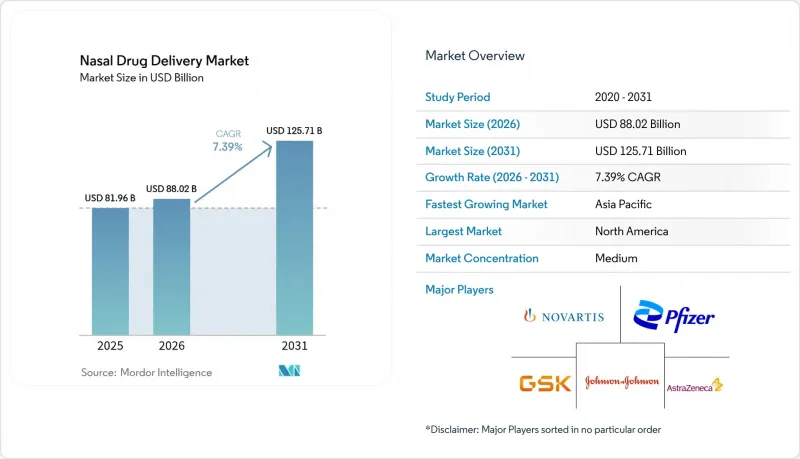
本レポートは、剤形(スプレー、点鼻液・液剤、ジェル、乾燥粉末、その他)、容器タイプ(非加圧容器、加圧容器)、治療用途(鼻炎、鼻づまり、喘息、疼痛管理など)、エンドユーザー(病院、在宅医療など)、および地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の経鼻薬物送達市場の動向と洞察
アレルギー性鼻炎および慢性副鼻腔炎の有病率の増加
アレルギー性鼻炎および慢性副鼻腔炎の負担が増大していることから、鼻腔内療法に対する需要は堅調に推移しています。2024年3月、FDAは鼻ポリープを伴わない慢性鼻副鼻腔炎に対するプロピオン酸フルチカゾン(XHANCE)を承認し、炎症を起こした鼻粘膜を標的とする呼気送達技術の有効性を裏付けました。第3相試験のデータでは、症状の著しい緩和と増悪の減少が示されており、対象となる呼吸器市場の範囲が広がっています。パイプラインプログラムには、IL-4受容体モノクローナル抗体であるスタポキバートなどの生物学的製剤も含まれています。同薬は後期臨床試験において鼻症状および眼症状のスコアを改善しており、標的型経鼻免疫療法の新たなクラスを示唆しています。
自己投与の実践が拡大
規制当局は現在、患者自身による投与を支持しています。2024年9月、FDAはFluMistの在宅使用を承認しました。これは、自己投与が承認された初のワクチンです。ユーザビリティ研究により、あらゆる年齢層において安全な投与が確認され、注射への不安や診療所の予約待ちといったボトルネックが解消されました。同様の設計原則に基づき開発されたneffyは、医療従事者の監督なしに緊急時のエピネフリン投与を可能にし、注射器具の使用を避ける人々にとって大きな進歩となっています。病院の薬剤師による教育プログラムが正しい使用法を徹底することで、デバイス革新と実世界でのアドヒアランスとの間のフィードバックループが強化されています。
過剰使用による合併症:薬物性鼻炎
血管収縮剤の長期使用は、リバウンド性鼻充血を引き起こす可能性があります。調査によると、カナダの耳鼻咽喉科医の75%が現在の警告表示は不十分であると考えており、患者の30%近くがカウンセリングを受けても市販のスプレーの使用を止められていません。重症例では、鼻甲介縮小術が必要となり、治療の複雑さと費用が増大します。
セグメント分析
2025年時点で、スプレー剤は鼻用薬剤送達市場の42.68%を占めており、これは数十年にわたる臨床での定着度を反映しています。しかし、企業が抗体やペプチドを安定化させるために凍結乾燥法や噴霧乾燥法を活用するにつれ、乾燥粉末は年率10.24%の成長が見込まれています。薄膜状の凍結乾燥モノクローナル抗体は、冷蔵保存を必要とせずに効果的なエアロゾル性能を発揮します。呼吸作動式注入器と粘膜付着性賦形剤を組み合わせることで、滞留時間がさらに延長されます。点鼻薬は小児科分野で依然として重要な役割を果たしており、一方、ジェル製剤は粘膜との持続的な接触を必要とする慢性疾患に対応しています。各投与形態はそれぞれ異なる臨床的ニーズを満たしていますが、粉末製剤は安定性と患者の利便性を両立させることで、最も高い成長勢いを示しています。
経鼻薬物送達市場において、乾燥粉末の市場規模は最も急速なペースで拡大すると見込まれていますが、スプレーは引き続きベースラインの収益を支えています。製品設計は現在、粒子形態と一貫した投与量を結びつける品質設計(Quality by Design)の枠組みを中心に進められています。ナノキャリアを配合した粉末は、ワクチン、遺伝子治療、脳を標的とした腫瘍治療へと治療のフロンティアを広げています。このバランスの取れたポートフォリオにより、メーカーは成熟した大量生産分野と、高成長が見込まれる革新的な分野との間でリスクを分散させることができます。
非加圧型製剤は、低コストかつシンプルな設計により、2025年の売上高の61.63%を占めました。一方、加圧式システムは、生物学的製剤において正確かつ再現性のある投与量が求められることが多いため、CAGR 9.55%の軌道に乗っています。Aptar社によるSipNose技術の買収は、脆弱なタンパク質を保護するソフトミストプラットフォームへの自信を示しています。Bespak社のカスタマイズ可能なバルブは、さらに高い精度を実現しています。同時に、NasaDoseのような単回投与デバイスは無菌性を向上させるため、緊急時の神経系用スプレーとして魅力的です。
経鼻薬物送達市場が進化するにつれ、容器の選択は分子の複雑さにますます左右されるようになっています。大型抗体は、噴霧形状を保証し、せん断応力を最小限に抑える加圧式デバイスが適しています。低分子化合物や充血除去剤は、価格への敏感さからポンプ式スプレーが主流です。こうした相反するニーズにより、サプライヤーは二重の製造ラインを維持しつつ、複合製品規制を満たすために品質管理を強化しなければなりません。
地域別分析
北米は、成熟した規制の枠組み、早期導入に積極的な保険者、そしてアレルギー性鼻炎の高い有病率を背景に、2025年においても38.15%の市場シェアを維持しました。同地域はまた、FDAの積極的な関与を反映して、高分子の経鼻用バイオ医薬品の最初の市場として機能しています。欧州は堅調な償還制度を背景にそれに続きますが、ジェネリック医薬品による価格抑制の影響で、成長はより緩やかなものとなっています。しかし、厳格なデバイスに関するガイドラインにより、設計された複合製品のためのプレミアムな市場は維持されています。
アジア太平洋地域は、CAGR9.87%という目覚ましい成長エンジンとなっています。2024年6月に中国でうつ病治療薬としてエスケタミン点鼻スプレーが承認されたことは、中枢神経系バイオ医薬品の開発経路を確固たるものとし、未治療の巨大な市場セグメントを切り拓きました。日本はファストフォロワーとしての地位を確立しており、2024年にAculys Pharma社がジアゼパムの申請を行ったことは、将来的な経鼻型発作救急治療薬の発売を予感させます。オーストラリアも、針を使わないエピネフリン製剤の承認を迅速に進めることで、こうした動向を反映しています。
中東およびアフリカでは、コールドチェーンの継続的な整備が進んでおり、これにより、熱に弱い生物製剤を主要都市部に届けることが可能になっています。南米では、呼吸器疾患の発生率が高く、外来診療所が混雑しているため、自己投与可能なスプレー製剤の魅力が高まっています。サプライチェーンが成熟するにつれ、経鼻薬物送達市場は、現地生産と規制の調和を通じて、地理的な展開範囲を拡大し続けるでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- アレルギー性鼻炎および慢性副鼻腔炎の罹患率の増加
- 自己管理の実践の普及が進んでいる
- 無針投与法に対する患者の選好の高まり
- 鼻腔内投与経路による高分子生物製剤の規制当局による承認(2025年以降)
- パンデミックを契機としたコールドチェーンのコスト削減の動き
- 服薬遵守状況を追跡するためのセンサー搭載型スマート鼻用デバイス
- 市場抑制要因
- 薬物性鼻炎を引き起こす過剰使用による合併症
- 主要なアレルギー性鼻炎治療薬ブランドの特許切れ(2025~27年)
- 温度に敏感な生物学的製剤におけるコールドチェーンの完全性に関するリスク
- 厳しい規制
- バリュー・サプライチェーン分析
- 規制情勢
- 技術動向
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 剤形別
- スプレー
- 点鼻液・液剤
- ジェル
- 乾燥粉末
- その他
- 容器タイプ別
- 非加圧容器
- 加圧容器
- 治療用途別
- 鼻炎
- 鼻づまり
- 喘息
- 疼痛管理
- ワクチン接種
- その他
- エンドユーザー別
- 病院
- 在宅医療
- 外来手術センター
- 専門クリニック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Solventum
- Neurelis Inc.
- AptarGroup Inc.
- AstraZeneca PLC
- BD(Becton, Dickinson & Co.)
- GlaxoSmithKline PLC
- Johnson & Johnson Services Inc.
- Merck & Co., Inc.
- Novartis AG
- Pfizer Inc.
- Teva Pharmaceutical Industries Ltd.
- Cipla Ltd.
- Bausch Health Companies Inc.
- OptiNose Inc.
- Impel NeuroPharma Inc.
- Kurve Technology Inc.
- Recipharm AB
- Sun Pharma Industries Ltd.
- Hikma Pharmaceuticals PLC
- Dr. Reddy's Laboratories Ltd.
- Sandoz International GmbH
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 111 Pages
- 納期
- 2~3営業日