


高エネルギーレーザー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
High Energy Lasers - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123329
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
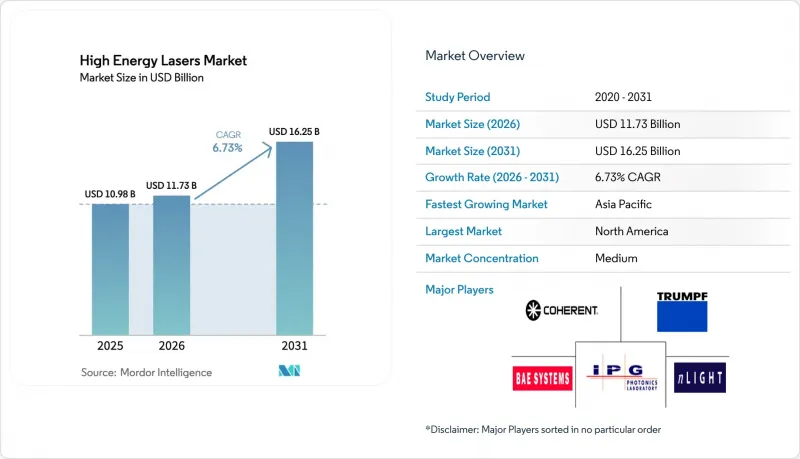
Mordor Intelligenceによると、高エネルギーレーザー市場の規模は、2025年の109億8,000万米ドルから2026年には117億3,000万米ドルに拡大し、2031年までに162億5,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR6.73%で成長すると見込まれています。
本レポートは、用途(切断、溶接、穴あけなど)、レーザータイプ(ガス、化学、エキシマ、固体など)、出力(10 kW以下、11~50 kW、51~100 kW、100 kW超)、プラットフォーム(陸上システム、海軍システムなど)、エンドユーザー(防衛、工業製造、航空宇宙・航空など)、および地域ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界の高エネルギーレーザー市場の動向と洞察
主要国における指向性エネルギー防衛予算の拡大
安価なドローンやロケットによりミサイル庫が飽和状態にあるため、各国の防衛省は調達資金をレーザー技術へと振り向けています。米国は2024年4月、イスラエルのアイアン・ビームに対し12億米ドルを計上しましたが、この金額は多くの迎撃システム関連予算を上回るものです。インドは海軍および国境警備向けに30 kWおよび300 kWのプロトタイプに資金を提供しており、一方、韓国は自国の20 kWブロックIシステムの量産に向け、1億3,200万米ドルの発注を行いました。こうした予算配分により、高エネルギーレーザー市場は、散発的な実証実験ではなく、複数年にわたる着実なプログラム資金調達体制が整いつつあります。
従来の弾薬と比較した1発あたりのコスト削減への需要
レーザーは軍事経済に革命をもたらしており、ミサイル1発あたり数万米ドルかかっていたコストを、1発あたりの電力費がわずか1桁の金額にまで大幅に削減しています。例えば、アイアン・ドームシステムの1発あたりのコストは約5万米ドルであるのに対し、アイアン・ビームシステムによる迎撃コストはわずか約2米ドルと推定されています。同様に、英国のドラゴンファイアレーザー兵器システムも、1発あたり1桁台という同等のコスト効率を示しています。この運用費の劇的な削減は、特に重要インフラを標的とするドローンの群れによる継続的な課題に直面している中東諸国から、大きな関心を集めています。費用対効果が高く効率的なレーザーシステムを展開できる能力は、こうした脅威に対処する上で戦略的優位性をもたらします。さらに、サプライチェーンが短く、弾薬の備蓄量が多いという利点により、レーザーは海軍艦艇にとって特に魅力的な選択肢となっています。これらの艦艇は、弾薬の枯渇が任務の成功を危うくしかねない高頻度の交戦シナリオで運用されることが多いため、レーザー技術の採用は極めて重要な検討事項となります。
高湿度または粉塵の多い環境におけるサーマルブルーミングの制限
高湿度条件下では、高度5~8 kmの範囲において、大気乱流によりビーム強度が最大40%も大幅に低下する可能性があります。この大幅なビーム強度の低下は運用上の課題をもたらし、オペレーターはシステムの信頼性と有効性を確保するために、予備の迎撃機を用意せざるを得なくなります。適応光学技術は乱流の影響を補正することでこの問題の解決に寄与できますが、その導入によりシステムに重量とコストが追加されます。これらの追加要因は、最終的にはシステム全体の機動性と効率性を損ない、運用者にさらなる制約を課すことになります。
セグメント分析
2025年には、自動車メーカーや航空宇宙分野の製造業者が、合金材料の精密なトリミングにファイバービームを採用したことを受け、切断、溶接、穴あけが高エネルギーレーザー市場において42.70%という圧倒的なシェアを占めました。このセグメントの台頭は、産業用途における精度と効率性の実現において、高エネルギーレーザーが果たす極めて重要な役割を浮き彫りにしています。一方、通信プラットフォームは8.12%のCAGRを誇り、成長を遂げています。この成長は、衛星事業者がテラビット級のクロスリンクを追求していることを示しており、これにより混雑した無線周波数を回避し、データ伝送能力を向上させることが可能になります。このような変化は、業界の変遷を浮き彫りにするだけでなく、サプライヤーの収益源を従来の製造業の景気循環への依存から脱却させ、拡大させることにもつながります。収益源の多様化は、長期的には市場関係者にとって安定性と成長機会をもたらすと予想されます。
通信技術の採用拡大に伴い、狭線幅エミッタやリン化インジウム変調器といった部品の需要が高まっています。これらの部品は、現代の通信ネットワークにおいてますます重要性を増している高性能光システムを実現するために不可欠です。特に、Coherentは、急増する需要に応えるため、2025年にこれらの重要部品の生産量を3倍に拡大しました。さらに、軍事分野における帯域幅の要件もこの動向を裏付けています。現在、光端末は極めて重要な役割を果たしており、低軌道コンステレーションからの偵察データをわずか数秒で地上の分析担当者に伝送しています。この機能により、キルチェーンが短縮され、意思決定プロセスが迅速化されることで、軍事作戦の効率が大幅に向上します。民生用と軍事用の応用分野の融合は、多様な市場のニーズに対応する上で、高エネルギーレーザー技術の戦略的重要性をさらに際立たせています。
ファイバーレーザーは2025年に高エネルギーレーザー市場シェアの55.71%を占め、40%を超える電気ー光変換効率が従来のガス式や化学式ユニットを凌駕しているため、2031年までCAGR7.23%で拡大する見込みです。スペクトル結合技術により、インテグレーターは物理的な設計変更を行うことなくモジュールを積み重ねることができ、非反復設計コストを削減できます。
自由電子レーザーや化学レーザーといった代替技術は、サイズや毒性といった課題のため、依然として研究室のニッチな分野にとどまっています。実用化への準備が不十分なため、調達担当者はファイバーレーザーの採用に注力しており、これにより規模の経済が強化され、産業顧客にとってのワット当たりの価格が低下しています。
地域別分析
2025年、北米は高エネルギーレーザー市場の売上高の40.01%を占めました。これは、海軍のHELIOSや陸軍の間接射撃防護能力(Indirect Fire Protection Capability)といった米国防総省のイニシアチブに後押しされたものです。同地域における高エネルギーレーザーの産業への導入は、自動車のホワイトボディ溶接が注目の的となっている中西部や、タービン加工が盛んな南東部で特に顕著です。一方、カナダの戦略家たちは、広大で遠隔地にある迎撃システムの再補給に伴う物流上の課題に対処するため、北極圏へのレーザー基地の設置を検討しています。
アジア太平洋地域は、中国のコスト効率に優れたファイバー生産と、インドの自己資金による30 kWおよび300 kWの兵器(2億米ドルの投資に裏打ちされた)に牽引され、CAGR7.47%という世界最速の成長率を誇っています。この地域の急速な拡大は、2024年に韓国が20kWのレーザーを導入したことでさらに際立っており、同地域における技術力の向上を裏付けています。さらに、日本の電機メーカーは自動化の目的でレーザーをますます活用するようになっており、これは労働力不足に対処すると同時に、高エネルギーレーザーシステムに対する安定的かつ信頼性の高いベースロード需要を確保するための戦略的な動きです。
欧州では、さまざまな動向が見られます。ドイツの工作機械輸出業者は、産業用販売を支える上で重要な役割を果たしており、一方、英国のドラゴンファイアは2025年に海上試験を成功裏に完了し、同地域の防衛能力における顕著な成果となりました。しかし、南欧諸国の予算制約や厳格な輸出規制により、同地域における高エネルギーレーザー市場の全体的な勢いは鈍化しています。中東では、2025年にイスラエルがアイアン・ビームの運用を開始したことに加え、湾岸諸国が同様の先進的な防衛システムの導入にますます関心を示していることから、高エネルギーレーザー技術の採用が急速に加速していることが示唆されています。アフリカと南米では、市場開発は依然として初期段階にとどまっていますが、ブラジルの急成長する航空宇宙産業は、レーザー駆動の積層造形技術の将来的な拠点として有望視されており、今後数年間で同地域の産業成長に大きく寄与する可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 主要国における指向性エネルギー防衛予算の拡大
- ビーム結合および熱管理技術の急速な進歩
- 従来の弾薬と比較した1発あたりのコスト削減への需要
- 高エネルギーレーザーCIWSを採用する海軍艦隊近代化プログラム
- 精度の向上と付随的被害の低減に向けた、AIを活用したターゲティングの統合
- 商業宇宙産業におけるレーザー通信中継への関心
- 市場抑制要因
- 高湿度または粉塵の多い環境におけるサーマルブルーミングの制限
- 指向性エネルギー技術に対する厳格な輸出管理体制
- 高出力サイクリング下における光学部品の脆弱性
- 前方展開におけるグリッド電力およびプラットフォームの電力供給上の制約
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 用途別
- 切断、溶接、穴あけ
- 軍事・防衛
- 通信
- その他
- レーザータイプ別
- ガス
- 化学
- エキシマ
- 固体
- ファイバー
- 自由電子
- その他
- 出力別
- 10 kW以下
- 11~50 kW
- 51~100 kW
- 100 kW超
- プラットフォーム別
- 陸上システム
- 海軍システム
- 航空システム
- 宇宙ベースシステム
- エンドユーザー別
- 防衛
- 工業製造
- 航空宇宙・航空
- 研究機関
- 通信
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- TRUMPF Pvt. Ltd.
- IPG Photonics Corporation
- Coherent Corp.
- nLIGHT, Inc.
- BAE Systems plc
- ALLTEC GmbH
- Lockheed Martin Corporation
- Applied Companies, Inc.
- The Boeing Company
- Lumentum Holdings Inc.
- Bystronic Laser AG
- Wuhan Raycus Fiber Laser Technologies Co., Ltd.
- Raytheon Technologies Corporation
- Northrop Grumman Corporation
- Han's Laser Technology Industry Group Co., Ltd.
- General Atomics
- Rheinmetall AG
- Thales Group
- MBDA
- Leonardo S.p.A.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


