


電磁両立性(EMC)試験装置および試験サービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Electromagnetic Compatibility Test Equipment And Testing Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 157 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123328
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、電磁両立性(EMC)試験装置および試験サービスの市場規模は、2025年に45億6,000万米ドルと評価され、2026年の49億1,000万米ドルから2031年までに71億3,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは7.74%となる見込みです。
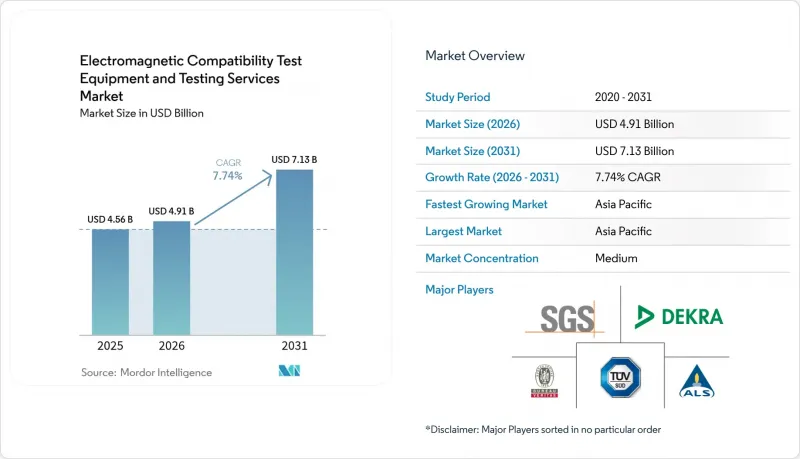
本レポートは、提供(サービスなど)、試験装置タイプ(EMI試験受信機など)、エンドユーザー業界(自動車など)、EMC規格(CISPRなど)、試験場所(社内試験所など)、用途(放射エミッション試験など)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の電磁両立性(EMC)試験装置および試験サービス市場の動向と洞察
新興経済国における5Gインフラの拡大
インド、インドネシア、ベトナムの通信事業者は、2024年から2026年の間に50万基以上の新しい5G基地局を展開する計画であり、各基地局は、本稼働前にIEC 62232およびCISPR 32に基づく放射エミッション検査を受けなければなりません。64~128素子のアレイを備えたダイナミック・ビームステアリング・アンテナには、無線試験が必要であり、これにより1台あたりの試験室使用時間が2倍となり、認定試験所の予約件数が増加しています。国際電気通信連合(ITU)は、2024年の世界無線通信会議において、隣接チャネル電力比の閾値を厳格化し、以前の緩やかな基準で認証されていたスモールセル無線機器の再測定を義務付けました。これに対し、機器サプライヤーは、ビームフォーミング解析機能を試験システムに統合することで対応し、認証サイクルを12週間から6週間に短縮しました。インドの電気通信工学センターとベトナム情報通信省が締結した相互承認協定により、現地で発行された認証書が欧州や米国でも認められるようになり、地域の実験室に対する需要がさらに加速しています。
重要分野におけるIoT対応デバイスの急速な普及
産業分野の各社は、有線のSCADAノードを無線センサーに置き換えており、その結果、2.4 GHzおよび5 GHzのISM帯域が混雑し、従来のプログラマブルコントローラに対する電磁リスクが高まっています。2024年に発行されたIEEE P1528.7規格では、10 V/mの耐性および2 kVの高速過渡耐性が規定されており、IIoTゲートウェイの試験はより複雑化しています。自動車部品サプライヤーは、CISPR 25の放射試験とIEC 61000-4の耐性試験の両方に合格しなければならない無線式タイヤ空気圧センサーやバッテリー管理センサーを追加しており、新規製品1つあたりの試験項目が2倍になっています。Keysight Technologiesは、Bluetooth Low EnergyおよびZigbeeトラフィックに最適化された信号アナライザUXAの受注が前年比34%増加したと報告しており、これは機器販売への波及効果を浮き彫りにしています。機能安全試験室とEMC試験室の併設が標準的な慣行となりつつあり、これにより施設投資の障壁が低減され、資金力のある大手サービスプロバイダーへのシェアがシフトしています。
高度なミリ波試験室には多額の設備投資が必要
10メートル、110 GHz対応の完全無響室は、800万~1,200万米ドルの費用がかかり、400平方メートルの面積を要するため、多くの中堅ラボではこの支出を賄うことができません。フェライト吸収タイルは、オクターブ帯域幅全体で反射率が-40 dB未満を維持する必要があり、10年ごとに50万~80万米ドルの交換費用がかかるため、総所有コストは購入価格を上回ります。インド、ブラジル、インドネシアでは補助金付きの融資が利用できないため、OEM各社はプロトタイプを海外に送付せざるを得ず、各認証サイクルごとに8~12週間の遅延と輸送コストが発生しています。都市部のハイテク拠点では、工業用不動産の賃料が年間1平方メートルあたり1,000米ドルを超えるなど、床面積の制約が現地での事業拡大をさらに阻んでいます。その結果、電磁両立性(EMC)試験装置および試験サービス市場では、地域ごとの処理能力にばらつきが生じており、堅調な需要があるにもかかわらず、収益の実現が制限されています。
セグメント分析
2025年時点で、サービスは市場シェアの35.15%を占めていましたが、OEM各社が減価償却資産よりも変動する試験コストを優先させる傾向にあることから、2031年までCAGR9.25%で拡大すると予測されています。Intertekの報告によると、自動車メーカー各社が予算をバッテリーの革新や自動運転ソフトウェアに振り向けたため、EMC(電磁両立性)の外部委託による売上高が22%増加しました。2025年時点で依然として29億6,000万米ドルと市場を独占している機器部門の市場規模は、ハードウェアの所有権がベンダー側に残るリースやSaaS(Software-as-a-Service)のバンドル形態へと移行しつつあります。
サービスは、試験所にとって収益化への近道となります。というのも、10メートルの試験室1基で毎月15~20件の顧客プロジェクトに対応できるため、機器の償却スケジュールよりも早くキャッシュフローを生み出すことができるからです。深センやベンガルールにあるアジア太平洋地域の委託試験所は、CISPR 32準拠のスキャンを48時間で実施し、その価格は米国の同業者よりも30%低く設定されており、これにより多国籍の携帯電話メーカー各社が、事前適合性スクリーニングのためにこの地域に集まっています。これに対し、機器サプライヤーは、クラウドベースのレポート機能や遠隔監視用ダッシュボードを提供することで応えており、これにより、外部委託による試験も社内での作業とほぼ同等の透明性を実現しています。したがって、電磁両立性(EMC)試験装置および試験サービス業界は、サービスプロバイダーとハードウェアメーカー間の相乗効果の恩恵を受けており、資本支出の重複を招くことなく、共同で対象となる顧客基盤を拡大しています。
2025年の売上高に占めるスペクトラムアナライザの割合は28.95%でしたが、規制当局が準ピーク検出器の要件を厳格化していることから、EMI試験受信機は10.44%という最も高いCAGRで推移すると予測されています。リアルタイムかつギャップのないスイープにより、試験サイクルが6時間から90分に短縮されることから、EMI試験受信機に関連する電磁両立性(EMC)試験装置および試験サービス市場の規模は、2031年までに11億8,000万米ドルに達すると予想されています。増幅器と信号発生器は、それぞれ約15%のシェアを維持しています。これは、IEC 61000-4-3の改訂版(IEC.CH)に基づき、現在30 V/mの電界強度が求められる耐性試験の需要に支えられています。
LISNや電流プローブなどの周辺機器については、コモディティ化の兆しが見られます。中国メーカーの価格は1,200米ドルであるのに対し、老舗ブランドの価格は4,500米ドルですが、認定機関は低コスト機器の不確実性許容範囲を厳格に精査しています。これに対し、ベンダー各社は、PCB回路図上のエミッションのホットスポットを特定するAI駆動のプレスキャン機能を組み込むことで対応しており、これによりソフトウェアのロックインを生み出し、利益率を守っています。全体として、ハードウェアのリースとサブスクリプション型分析サービスを組み合わせた計測器メーカーは、単価が正常化しても、継続的な収益を確保できる見込みです。
地域別分析
アジア太平洋地域は、2025年に電磁両立性(EMC)試験装置および試験サービス市場の収益の40.45%を占め、2031年までCAGR11.21%で拡大すると予測されており、これは全地域の中で最も高い成長率です。中国で改訂されたGB/T 18655規格により、20メートルの試験室における車両全体の試験に重点が移り、国内外の自動車メーカーは深セン、上海、重慶の現地施設を予約せざるを得なくなっています。インドは、輸出認証をETSIおよびFCCの要件に整合させる生産連動型インセンティブ(PLI)スキームの下で、2024年に10メートル級の試験室を3基新設し、国内の試験能力を40%拡大しました。韓国の国立電波研究所は、79 GHz帯の自動車用レーダーに対する規制を厳格化しました。これにより、HyundaiおよびLG Innotekに供給されるモジュールについて、一連の再試験が行われることになりました。日本は2024年6月、鉄道信号システム向けにEN 50121に準拠した耐性基準を導入し、これにより国内の鉄道車両を欧州向け輸出製品群に統合しました。オーストラリアとニュージーランドは、高出力レーダー電界下での自律型運搬トラックの電子機器を検証する鉱山機械試験所を筆頭に、地域全体の支出の4%を占めています。
北米は2025年の収益の27.75%を占めました。米国では2024年に1万2,000件を超えるFCC認可が処理され、IoTの展開や家庭用EV充電器に対するPart 15の制限案(FCC.GOV)を背景に、16%の急増を記録しました。カナダはカナダ産業省の制限に準拠していますが、独自の表示要件を維持しているため、消費者向け機器については二重の申請が義務付けられています。メキシコのNOM-208改訂により、すべてのスマート家電にCISPR 32への準拠が義務付けられ、テキサス州やカリフォルニア州の越境試験所の利用が促進されました。欧州も売上高の27.55%を占めました。ドイツでは、BMWやMercedesがUNECE規則10の審査待ちを解消するために第三者試験機関の試験能力を活用した結果、バイエルン州およびバーデン=ヴュルテンベルク州全域で自動車用EMC需要が21%増加しました。フランスはAirbusやThalesのプログラムの恩恵を受けており、イタリアはStellantisのサプライヤーに対応しています。英国では、2024年にブレグジット後のUKCAマークがCEマークに取って代わったため、再試験が一時的に急増しました。
南米、中東・アフリカを合わせた2025年の売上高に占める割合は4.25%にとどまりますが、両地域とも2桁のCAGRで推移する見込みです。ブラジルのANATELは現在、免許帯域を使用するすべてのIoTデバイスに対してCISPR 32の適合を義務付けており、これにより予算がサンパウロやリオデジャネイロの認定試験所へと振り向けられています。アラブ首長国連邦(UAE)は2024年2月、5Gスモールセルに対するEMC検査を義務付け、これにより、湾岸協力会議(GCC)市場に対応するドバイの新規試験所の設立が促進されました。サウジアラビアはTUV SUDと提携し、1,800万米ドルを投じてリヤドにセンターを開設し、地域の自動車および通信分野の認証に対応しています。南アフリカは2024年3月にIEC 61000への準拠基準を更新し、ヨハネスブルグおよびケープタウンの試験所が鉱山機器のテレメトリー試験を行う道を開きました。ケニアとナイジェリアは、それぞれ東アフリカおよび西アフリカのハブとして台頭しつつあり、モバイルネットワーク事業者が5Gのカバー範囲拡大を推進しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 新興国における5Gインフラの拡大
- 重要分野におけるIoT対応デバイスの急速な普及
- 電気自動車部品に対する世界の厳格なEMC規制
- 航空宇宙分野の電化に伴う電磁気的な複雑性の高まり
- 医療分野におけるワイヤレス医療機器の普及拡大
- 衛星メガコンステレーションの打ち上げが増加しており、軌道上でのEMC検証が必要となっている
- 市場抑制要因
- 高度なミリ波試験チャンバーにかかる多額の設備投資
- 熟練したRFおよびEMCエンジニアの不足
- 認証取得までの期間が長期化しており、市場参入の遅れを招いている
- 自動運転車に関する地域ごとのEMC規格の調和をめぐる不確実性
- 業界価値/ サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 提供別
- 試験装置
- サービス
- 試験装置タイプ別
- EMI試験受信機
- 信号発生器
- 増幅器
- スペクトラムアナライザ
- その他
- エンドユーザー業界別
- 自動車
- 消費者向け電子機器
- IT・通信
- 航空宇宙・防衛
- ヘルスケア
- 再生可能エネルギー
- その他
- EMC規格別
- CISPR
- MIL-STD
- FCC
- IEC
- その他
- 試験場所別
- 社内試験所
- 第三者試験機関
- 用途別
- 放射エミッション試験
- 伝導エミッション試験
- イミュニティ試験
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ケニア
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Rohde and Schwarz GmbH and Co KG
- Keysight Technologies Inc.
- ETS-Lindgren Inc.
- HV Technologies Inc.
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- DEKRA SE
- ALS Limited
- TUV SUD AG
- Anritsu Corporation
- Teledyne Technologies Incorporated
- Fortive Corporation(Fluke)
- Frankonia Germany EMC Solutions GmbH
- Electro-Metrics Corporation
- APITech LLC
- TUV Rheinland AG
- TUV NORD AG
- Element Materials Technology Group Limited
- UL LLC
- Eurofins Scientific SE
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 157 Pages
- 納期
- 2~3営業日


