


モノのインターネット(IoT)プラットフォーム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Internet Of Things (IoT) Platform - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 138 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123321
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、モノのインターネット(IoT)プラットフォームの市場規模は、2025年の590億1,000万米ドルから2026年には674億7,000万米ドルへと拡大し、2031年までに1,218億1,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR12.54%で成長すると見込まれています。
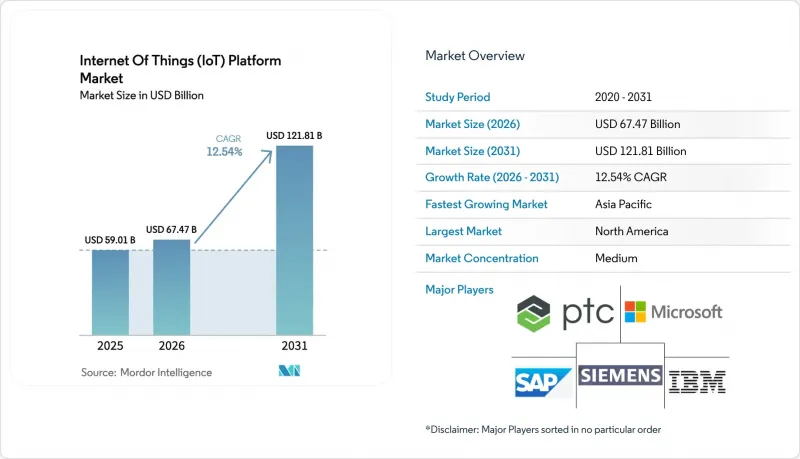
本レポートは、導入形態(オンプレミス、クラウド/SaaS、ハイブリッド)、プラットフォーム層(アプリケーション・イネーブルメント、デバイス管理など)、エンドユーザー産業(産業、コネクテッドビルなど)、企業規模(中小企業、大企業)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のモノのインターネット(IoT)プラットフォーム市場の動向と洞察
クラウドネイティブIoTプラットフォームの急速な普及
弾力的なスケーラビリティ、従量課金制、およびデータレイクや機械学習サービスとのシームレスな統合により、クラウドネイティブアーキテクチャはIoTワークロードにおける標準的な選択肢となっています。オンプレミス型ミドルウェアからKubernetes上のコンテナ化されたマイクロサービスへ移行している企業からは、リリースサイクルの短縮やインフラストラクチャのオーバーヘッド削減が報告されています。Azure IoT HubやAWS IoT Coreなどのマネージドサービスでは、エッジオーケストレーションとリアルタイムストリーム処理が統合されており、統合にかかる労力が推定40%削減されています。しかしながら、少数のハイパースケールプロバイダーへの依存は、ベンダーロックインの懸念や運用リスクの集中を招くため、多くの導入企業がハイブリッド展開の試行を進めています。
センサーおよびモジュールのコスト低下
2024年から2025年にかけて、NB-IoTおよびLTE-Mモジュールの平均価格は15~20%下落し、大量購入時には単価が5米ドルを下回りました。これにより、物流、農業、公益事業分野での導入がより現実的なものとなっています。成熟したプロセスノードにおける半導体の供給過剰が引き続き価格を押し下げており、以前はコスト面で実現が困難だった高密度センサーネットワークの構築が可能になっています。ハードウェアコストの低下は、接続デバイスごとに課金するプラットフォームベンダーにとって、継続的な収益の増加に直結し、モノのインターネット(IoT)プラットフォーム市場の成長軌道をさらに強固なものにしています。価格の下落はアジア太平洋地域で最も顕著であり、同地域における現地の製造能力が、モジュールサプライヤー間の競合を激化させています。
サイバーセキュリティおよびデータプライバシーへの懸念の高まり
注目を集める情報漏洩事件の相次ぐ発生により、広範囲に分散したデバイスが防御が困難な広大な攻撃対象領域を生み出していることから、IoTプロジェクトに対する取締役会レベルの監視が強化されています。医療機器メーカーは、更新されたFDAのガイダンスに基づき、ソフトウェアの部品表(BOM)および脆弱性管理プロセスの提供が義務付けられています。欧州では、プラットフォーム事業者は、セキュリティパッチの提供およびインシデントの報告を、検知から24時間以内に行うことが義務付けられています。これらの要件により、特に中小規模のベンダーにおいて、コンプライアンスコストが増大しています。GDPR(一般データ保護規則)などのプライバシー規制は、国境を越えたデータ流通をさらに複雑化させ、世界の拡張性を制約するとともに、消費者向けおよびヘルスケア分野での導入に手続き上の負担を加えています。
セグメント分析
2025年には、ハイブリッドアーキテクチャが最も急成長した導入モデルとなり、組織がクラウドの弾力性とエッジレベルの遅延要件のバランスを取る中で、2031年までCAGR13.22%で拡大していく見込みです。オンデマンドでのスケーラビリティの面では、クラウドおよびSaaSの形態が引き続き優位であり、2025年にはこれらを合わせてIoTプラットフォーム市場シェアの62.29%を占めていました。しかしながら、防衛や重要インフラなどの分野における規制上の指針により、エアギャップネットワークを必要とするワークロードに対しては、オンプレミスでの選択肢が依然として有効です。ベンダー各社はこれに対応し、クラウド、エッジ、オンプレミスの各ノード間でコンテナをシームレスに移行できるオーケストレーション・フレームワークを提供しています。
この変化は、分散型コンピューティングに向けたより広範なアーキテクチャの再構築を浮き彫りにしています。産業オートメーションや自律システムにおいて、10ミリ秒未満というレイテンシ目標を達成するためには、中央集約型データセンターへの往復遅延を許容できないからです。また、ハイブリッド設計は、国内でのローカル処理を義務付けるデータ主権に関する法令も満たします。その結果、ハイブリッド導入に起因するIoTプラットフォームの市場規模は、純粋なクラウドモデルや純粋なオンプレミスモデルの成長率を上回ると予測されています。しかし、DevOps担当者が不足している組織では、運用の複雑さが依然として障壁となっていると指摘されています。
2025年には、アプリケーション・イネーブルメント層が支出の42.51%を占めましたが、企業が記述的なダッシュボードから処方的エンジンへと移行するにつれ、高度な分析コンポーネントはより急速に拡大しており、CAGRは12.97%で増加しています。現在では広くコモディティ化されているデバイス管理および接続サービスは、主に総所有コスト(TCO)と無線アップデート(OTA)の効率性で競争しています。ドメイン固有のデータモデル、デジタルツインツール、AIを活用した異常検知を提供するベンダーは、競争上の優位性を保っています。例えば、SAPのインメモリ分析は、ストリーミング形式のセンサー入力と直接統合され、生産ラインのほぼリアルタイムでの最適化を可能にしています。
エッジ側のアクセラレーションチップやGPU搭載サーバーの登場により、分析処理をローカルで行うべきか、クラウドで行うべきかという議論がさらに活発化しています。エッジでの推論は遅延を最小限に抑えますが、高精度なモデルの再学習には依然として集中型の演算能力が有効です。そのため、IoTプラットフォーム市場における分析分野の市場規模は、クラウド上のトレーニングパイプラインとエッジ上の推論エンジンとの間で二極化しており、この連続体を横断するオーケストレーション能力が求められています。
地域別分析
2025年には、ハイパースケールなクラウドインフラの存在と、調達ルールを明確化する連邦政府のサイバーセキュリティガイドラインに支えられ、北米が37.59%のシェアで導入をリードしました。米国は、製造自動化やエネルギーグリッドの近代化に焦点を当てた産業用IoTの導入を主導している一方、カナダは林業や鉱業においてIoTを活用した資源管理を拡大しています。メキシコのスマートファクトリーへの投資は、サプライチェーンを米国の消費拠点に近い場所へ再配置するニアショアリングの動向の恩恵を受けています。その規模にもかかわらず、早期導入セグメントが飽和状態に達しているため、地域の成長は鈍化しており、追加的な機会は主に既存設備の改修やコンプライアンスに基づくアップグレードに留まっています。
アジア太平洋地域は最も成長が著しい地域であり、2031年までCAGR13.67%で拡大すると見込まれています。中国の国家主導の製造業政策、インドのデジタル・インディア構想、日本のSociety 5.0プログラムが相まって、コネクテッドファクトリー、スマートシティ、ヘルスケア分野への高い投資が持続しています。HuaweiやAlibaba Cloudといったプロバイダーは、現地の規制や言語に合わせてサービスを最適化しており、それによって欧米の既存企業に対する競合圧力が強まっています。5Gの普及率の上昇とセンサー価格の下落により、東南アジアやオセアニアの農村部や工業地帯におけるIoTプラットフォーム市場はさらに拡大しています。
欧州は規制形成において極めて重要な役割を担っており、サイバーレジリエンス法やGDPR(一般データ保護規則)により、サイバーセキュリティとプライバシーが調達基準に組み込まれています。ドイツはインダストリー4.0の資金を活用して離散型製造業のデジタル化を推進している一方、フランスやイタリアは農業や交通分野にIoTを統合しています。地域ごとのデータ主権に関する規定により、ハイブリッド型またはオンプレミス型のアーキテクチャに対する需要が高まっています。その他の地域では、中東およびアフリカが石油・ガス、公益事業、スマートシティのメガプロジェクトにおいてIoTの導入を加速させており、一方、南米では精密農業や都市モビリティプラットフォームの試験運用が進められています。これらの地域の絶対的な規模は依然として小さいものの、衛星通信や低消費電力ネットワークといった代替手段の導入を後押しする、新たな市場開拓の機会が期待されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- クラウドネイティブIoTプラットフォームの急速な普及
- センサーおよびモジュールのコスト低下
- 自動化の進展とビッグデータ分析が重要な資産となりつつある
- 産業のデジタル化に向けた規制面での推進が加速
- TinyMLを活用したオンデバイス分析の台頭
- 遠隔地の資産向け衛星IoT接続の拡大
- 市場抑制要因
- 市場の細分化と相互運用性の問題
- サイバーセキュリティおよびデータプライバシーへの懸念の高まり
- エッジ・クラウド統合の複雑さ
- フルスタックIoT開発者の不足と標準規格の欠如
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 導入形態別
- オンプレミス
- クラウド/SaaS
- ハイブリッド
- プラットフォーム層別
- アプリケーション・イネーブルメント
- デバイス管理
- 高度分析
- 接続性
- クラウドストレージ/IaaS
- エンドユーザー産業別
- 産業
- コネクテッドビル
- スマートホーム
- モビリティ
- ヘルスケア
- 農業
- その他
- 企業規模別
- 中小企業(SME)
- 大企業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- IBM Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- PTC Inc.
- SAP SE
- Siemens AG
- Cisco Systems Inc.
- Oracle Corporation
- GE Digital LLC
- Hitachi Ltd
- Software AG
- ABB Ltd
- Schneider Electric SE(AVEVA Group plc)
- Robert Bosch GmbH
- Google LLC(Google Cloud Platform)
- Huawei Technologies Co. Ltd.
- Nokia Corporation
- Arm Holdings plc
- Telit Communications plc
- Ericsson AB
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 138 Pages
- 納期
- 2~3営業日


