


電線・ケーブル:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Wire And Cable - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123319
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、電線・ケーブル市場の規模は2026年に2,454億4,000万米ドルに達し、2031年までに3,157億8,000万米ドルに達すると予測されており、CAGRは5.17%で推移する見込みです。
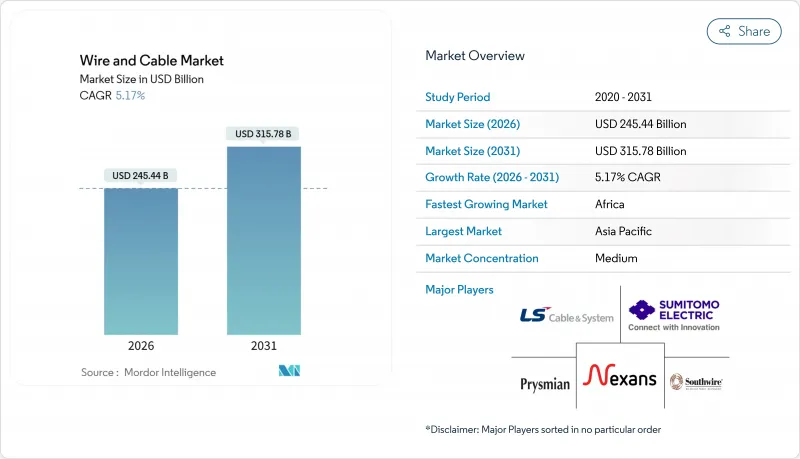
本レポートは、電圧(超高圧・高圧、中圧、低圧)、ケーブルタイプ(電力ケーブル、光ファイバーケーブルなど)、導体材料(銅、アルミニウム、光学ガラス/ポリマー)、敷設方法(架空、地下、海底)、エンドユーザー業界(建設、電力インフラ、通信・データセンターなど)、および地域(北米、南米など)ごとに分類されています。市場予測は、金額(米ドル)ベースで提示されています。
世界の電線・ケーブル市場の動向と洞察
北海および東アジアにおける洋上風力発電用高圧ケーブル需要の急増
北海およびバルト海における洋上風力発電の送電回線計画が過去最多を記録しており、320キロボルトおよび525キロボルトの直流ケーブルの製造スケジュールが前倒しされています。電力会社は、多国籍送電網全体での信頼性を確保するため、国際電気標準会議(IEC)62067規格への準拠を規定しています。Prysmianのサウスカロライナ州工場向け3億ユーロ(3億3,900万米ドル)の契約や、NKTのボーンホルム・エナジー・アイランド向け5億ユーロ(5億6,500万米ドル)を超える送電パッケージなど、受注案件により、地域の製造能力が拡大しています。東アジアの需要は欧州の動向と類似しており、LSケーブルの台湾向け4億米ドルの受注や、Taihanの韓国における浮体式洋上風力発電プロジェクトは、高電圧海底ケーブルの供給を確保する緊急性を浮き彫りにしています。開発事業者は、100キロメートルを超える距離において、交流方式から直流方式への移行を進めており、その結果、1キロメートルあたりの絶縁材消費量が約30%増加し、架橋ポリエチレンの供給リスクが高まっています。規制の明確化と、設置準備が整った設計カタログにより、入札サイクルが短縮され、欧州およびアジアのティア1サプライヤーにとって、既存企業の優位性がさらに強まっています。
新興デジタルハブにおけるデータセンター相互接続の急速な拡大
ハイパースケール事業者は、シンガポール、ムンバイ、ドバイ、サンパウロ全域で長距離光ファイバーを自社で整備し、アプリケーションの遅延を数ミリ秒単位で短縮しています。これは、人工知能(AI)の推論やリアルタイム取引のワークロードにとって不可欠な条件です。2024年に稼働を開始した全長45,000キロメートルの2Africaループは、欧州とアフリカ間の遅延を40%低減させ、リース容量よりも自社所有インフラの方が経済的に優れていることを実証しました。MetaのEchoおよびBifrostシステムは、それぞれ16ペア以上のファイバーを備えており、チャネル数の新たな基準を打ち立てるとともに、混雑したボトルネック地点を回避した経路の多様性を提供しています。NEOMやKhaznaの100メガワット級アブダビ・キャンパスといった中東のメガプロジェクトでは、稼働率99.999%を達成するため、マスタープランに冗長化された陸上および海底経路が組み込まれています。400ギガビットおよび800ギガビットのコヒーレント光通信への移行により、ビットあたりのコストが削減され、高ファイバー数ケーブルの投資資本利益率(ROIC)が向上し、収益の早期確保が可能になります。
XLPE樹脂の供給ボトルネックがEHV出力を制限
220キロボルト以上の構造向けに特注された架橋ポリエチレン(XLPE)絶縁材は、石油化学大手企業が利益率の高い包装用樹脂を優先しているため、原料の供給逼迫に直面しており、2024年にはリードタイムが18ヶ月に延び、欧州の洋上送電網全体でプロジェクトのスケジュール変更を余儀なくされています。Prysmianはイタリアのアルコ・フェリーチェに専用のコンパウンディングラインを増設しましたが、業界全体の増設量は依然として増加する需要に追いついていません。BorealisやDowなど、ごく少数の認定サプライヤーのみが、525キロボルト直流設計に必要な配合を保有しており、IEC規格に基づく材料の認定には数年を要します。定格電圧が高くなるほど、1キロメートルあたりの絶縁体使用量は約30%増加するため、樹脂の不足がさらに深刻化しています。スラリーの割り当てを事前予約できる開発業者は、早期の通電開始を確保できますが、対応が遅れた業者は、船舶の再動員に伴うコスト超過のリスクを負うことになります。
セグメント分析
35キロボルトを超える超高圧・高圧送電線は、2031年までにCAGR7.91%で成長し、電線・ケーブル市場全体を上回る伸びを示すと予想されます。低圧分野の既存企業は、主に住宅用および商業用回路を基盤として、2025年においても売上高シェア46.12%を占め、引き続き支配的な地位を維持しています。しかし、中国や欧州での住宅着工が鈍化しているため、その成長は緩やかになっています。開発業者は、100キロメートルを超える連線において高電圧直流(HVDC)方式を好んで採用しており、600キロボルトの試験室を保有するサプライヤーへの調達先がシフトしています。この変化により、参入障壁が高まり、納期が短縮されることで、既存企業の優位性がさらに強まっています。
低圧製品の電線・ケーブル市場シェアは数量ベースでは依然として大きな割合を占めていますが、コモディティ化により利益率は圧迫されています。1キロボルトから35キロボルトに及ぶ中圧用途は、都市部送電網や工業団地において安定した基盤を維持しています。超高圧分野の進展は、架橋ポリエチレンの改良と、過渡負荷時の熱分布をモデル化するリアルタイムのデジタルツイン技術に支えられています。中国とインドは、再生可能エネルギーを沿岸の負荷センターへ輸送するための800キロボルト送電回線の構築を先導しており、これには、より厚い絶縁壁と、洋上設置を簡素化する工場接合セクションが必要とされています。
光ファイバーケーブルは、5Gバックホール、クラウド相互接続、およびFTTH(Fiber-to-the-Home)の義務化に牽引され、CAGR8.62%で増加すると予測されており、これは電線・ケーブル市場内で最も力強い成長となります。電力ケーブルは2025年の売上高の38.27%を占めていますが、北米および西欧では成熟した成長軌道に直面しています。信号・制御用ケーブルはインダストリー4.0のアップグレードの波に乗り、一方、映像配信がOTTストリーミングへ移行するにつれ、同軸ケーブルの需要は減少傾向にあります。
光ファイバー分野の電線・ケーブル市場規模は、400ギガビットのコヒーレント光通信への需要が超低損失ガラスを必要とするため、さらに拡大しています。Corningの曲げに強靭なシングルモードファイバーは、既存の導管により多くのストランドを収容できるようにすることで、導管の混雑を軽減します。電力ケーブルの革新は、リアルタイムの状態監視のためのファイバーセンサーの統合に焦点を当てており、データと電力を1つのシースに統合しています。ビットあたりのコスト低下に加え、新しい海底ループにおけるスペクトル共有技術が相まって、大容量ルートにおける光ファイバーの優位性が確固たるものとなっています。
地域別分析
アジア太平洋地域は、中国の超高圧回廊、インドのBharatNet光ファイバー推進事業、および東南アジアの都市化推進に支えられ、2025年の売上高の38.71%を占めました。中国のサプライヤーであるHengtongとZTTは、大規模な光ファイバー生産量を活かして価格を安定させており、一方、インドの既存企業であるPolycabとKEIは、高まる住宅需要に応えるため、国内回線の拡張を進めています。日本と韓国では、洋上風力発電との連系や送電網のアップグレードが加速しており、一方、オーストラリアでは、長距離送電経路を必要とする再生可能エネルギーゾーンの整備が進められています。
欧州は、北海およびバルト海における洋上風力発電の活発な動きにより、依然として主要な市場としての地位を維持しています。Prysmian、Nexans、NKTは、ライオンリンク、ドガーバンク、ボーンホルム・エナジー・アイランドといったプロジェクト向けに、数億米ドル規模の輸出契約を確定させています。ドイツ、フランス、スペインは老朽化した送電ループの近代化を進めており、一方、イタリアや東欧では、脆弱な配電設備の更新が進められています。C-Lion1やEstlink 2などのバルト海における破壊工作事件は、経路の冗長化と監視の重要性を浮き彫りにしています。
多国間金融機関が国境を越えた電力プールや各国の電化計画を資金面で支援する中、アフリカは7.23%という地域で最も高いCAGRで推移すると予測されています。西アフリカ電力プールや東部電力ハイウェイは、バンドル型資金調達が中・高電圧送電線の需要をいかに喚起するかを示す好例です。支払サイクルや規制上のハードルは依然として高いものの、これらを乗り越える意欲のある事業者は、多くの経済圏で電力普及率が50%未満である状況下において、先行者優位性を確保しています。
北米では、高圧ケーブルの生産が国内回帰(リショアリング)の傾向を見せており、PrysmianとNexansはサウスカロライナ州の工場に合計5億米ドル以上を投じ、大西洋沖の洋上風力発電リース区域の近くに拠点を構えています。インフレ抑制法(Inflation Reduction Act)のインセンティブが国内調達を促進する一方、米国およびカナダの送電網運営事業者は、再生可能エネルギーの流入に備えてネットワークの近代化を進めています。南米では、ブラジルに成長が集中しており、同国の規制当局は2024年に15,000キロメートルに及ぶ新規送電線の建設を承認しました。中東では、銅価格の高騰を緩和するためにアルミニウムへのシフトが進んでおり、高度な熱可塑性絶縁システムを必要とするNEOMなどのメガプロジェクトと軌を一にしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 北海および東アジアにおける洋上風力発電用高圧ケーブルの需要が急増
- インドおよびASEANにおけるFTTH(Fiber-To-The-Home)の展開加速
- EVプラットフォーム向け自動車用ハーネスの電動化
- サハラ以南のアフリカにおける送電網相互接続プロジェクトが、多国間資金調達を可能にしている
- 新興デジタルハブにおけるデータセンター相互接続の急速な整備
- 企業のネットゼロ調達により、環境に配慮したケーブル材料の採用が促進されている
- 市場抑制要因
- XLPE樹脂の供給ボトルネックがEHVの生産量を抑制
- 銅価格の変動が中東・北アフリカ(MENA)地域の請負業者の利益率を圧迫
- 海底ケーブルが地政学的な妨害行為に対して抱える脆弱性
- 高圧ケーブル接続作業における熟練労働力の不足
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- 投資分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 電圧別
- 超高圧・高圧(35 kV超)
- 中圧(1~35 kV)
- 低圧(1 kV未満)
- ケーブルタイプ別
- 電力ケーブル
- 光ファイバーケーブル
- 信号・制御ケーブル
- 同軸・データケーブル
- 導体材料別
- 銅
- アルミニウム
- 光学ガラス/ポリマー
- 敷設方法別
- 架空
- 地下
- 海底
- エンドユーザー業界別
- 建設(住宅)
- 建設(商業施設)
- 電力インフラ(公益事業および再生可能エネルギー)
- 通信・データセンター
- 石油・ガスおよび石油化学
- 自動車・モビリティ
- 工業製造
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ケニア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Prysmian Group
- Nexans SA
- Sumitomo Electric Industries Ltd.
- LS Cable and System Ltd.
- Southwire Company LLC
- Fujikura Ltd.
- Furukawa Electric Co. Ltd.
- NKT A/S
- Belden Inc.
- CommScope Holding Company Inc.
- TE Connectivity Ltd.
- Corning Incorporated
- Leoni AG
- Amphenol Corporation
- HELUKABEL GmbH
- Jiangsu Zhongtian Technology Co. Ltd.
- Hengtong Optic-Electric Co. Ltd.
- Riyadh Cables Group Company
- Polycab India Ltd.
- KEI Industries Ltd.
- ZTT Group
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日