


サーバー用マイクロプロセッサ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Server Microprocessor - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123317
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、サーバー用マイクロプロセッサの市場規模は、2025年の192億1,000万米ドル、2026年の206億6,000万米ドルから、2031年までに297億4,000万米ドルへと拡大すると予測されており、2026年から2031年にかけてCAGR7.56%を記録する見込みです。
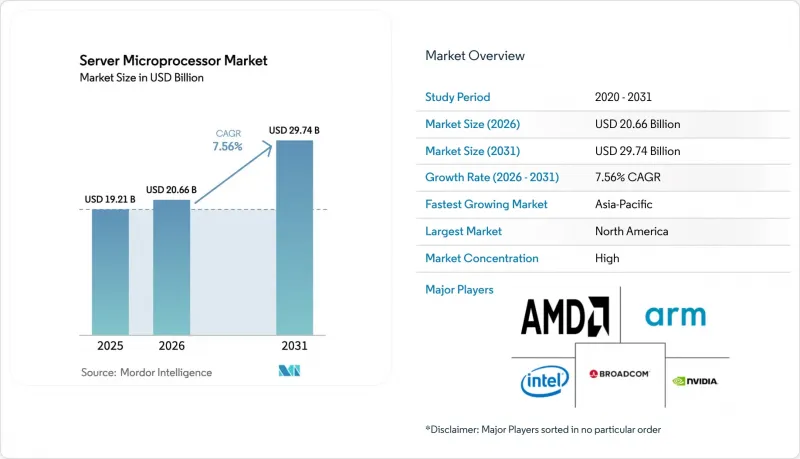
本レポートは、プロセッサタイプ(APU、CPU、GPUなど)、命令セットアーキテクチャ(x86、ARM、RISC-Vなど)、コア数区分(8コア以下、9~32コアなど)、製造プロセスノード(7nm以下、8~14nmなど)、エンドユーザー産業(ハイパースケールクラウドプロバイダー、エンタープライズデータセンターなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のサーバー用マイクロプロセッサ市場の動向と洞察
高性能かつエネルギー効率に優れたCPUへの需要の高まり
データセンター運営事業者では、ハイパースケール施設における総所有コスト(TCO)の30%以上をエネルギーコストが占めるようになったため、調達をワットあたりの性能指標に直接結びつけています。これに対し、ベンダー各社は、消費電力を3分の1に削減しつつベクトルスループットを2倍に高める3ナノメートルプロセスで製造された半導体で対応しています。AWSのGraviton4インスタンスは、同等のx86仮想マシンと比較して30%優れたコストパフォーマンスを示しており、主流のクラウドワークロードにおけるArmベースの設計の有効性が実証されています。IntelのXeon 6 Sierra Forestバリエーションは、205ワットのTDP目標を達成するために効率コアのみを採用しており、大規模なコードの書き換えを行うことなく、サステナビリティの要件に対応しています。空調設備のあるホールから屋外キャビネットへの移行を進める通信事業者は、さらに厳しい消費電力制限を求めており、これに対応するため、チップメーカーはパッケージ内電圧レギュレータや動的パワーゲーティング機能を統合しています。こうした変化により、サーバー用マイクロプロセッサ市場は、純粋なクロック速度ではなく、消費電力に最適化されたアーキテクチャへと移行し続けています。
世界のハイパースケールデータセンターの拡大
2024年から2025年にかけて900か所以上のハイパースケール施設が稼働を開始し、累積設備投資額は2,000億米ドルを超えました。これは、サウジアラビア、インド、北欧諸国において、低コストの再生可能エネルギー網の近くにキャンパスを設置する事業者たちが主導したものです。ラック設計では、1つのインターポーザー上にCPU、GPU、ネットワークアクセラレーション・タイルを収容するマルチソケット・ボードが重視されており、これにより熱結合が強化され、高度なパッケージング技術が求められています。AWS、Google、Metaの各社は、新たなウェブサービス処理能力の少なくとも3分の1を、シリコンの部品原価の低減が見込まれるArmベースのプロセッサに移行させています。新興市場では、プライバシー法の整合化に伴い、データの現地保管が義務付けられているため、事業者はコンピューティングクラスターを地域ごとに複製する必要があり、これによりソケット総需要がさらに拡大しています。こうした展開が進むにつれ、サーバー用マイクロプロセッサ市場は、数量弾力性と価格帯の拡大という恩恵を受けています。
継続する半導体サプライチェーンの混乱
TSMCの3ナノメートル製造ラインは2025年第3四半期に85%の稼働率を記録しましたが、ウエハー需要は供給を20%上回り、リードタイムは16週間に延長されました。EUV装置に対する輸出規制により、中国のファブは最先端ノードに追随できなくなっており、生産能力が細分化され、緊急用在庫に対するリスクプレミアムが上昇しています。Samsungのゲート・オール・アラウンド(GAA)プロセスの量産化や、Intelの18オングストローム計画は依然として小規模なため、たった1回の地震や地政学的緊張の高まりだけで、世界のサーバー用チップ生産量の半分以上が停滞する恐れがあります。ベンダー各社は追加費用を契約価格に直接転嫁しており、AMDの2025年第2四半期の粗利益率は、ウエハーの緊急納品手数料により200ベーシスポイント低下しました。設計チームはダイを成熟したプロセスノードで製造されるより小さなチプレットに分割していますが、この戦略はパッケージングの複雑さを増し、新たな遅延要因を生み出しています。
セグメント分析
2026年から2031年にかけて、GPUの出荷台数はCAGR8.72%で拡大し、AI推論がテンソルエンジンへ移行したことで、CPUが持つ70.53%の売上高リードを縮小させました。この動向により、サーバー用マイクロプロセッサ市場は2031年まで変革期が続く見込みです。NVIDIA BlackwellのようなGPUは、NVLinkを介してArmベースのGrace CPUと組み合わせることで、20ペタフロップスのFP4性能を実現し、PUE 1.3未満という目標を上回るラック設計を可能にしています。FPGAは出荷台数では依然としてニッチな存在ですが、暗号化のオフロードや圧縮において不可欠であり、クラウド事業者にとってCPUサイクルを30%削減しています。ファンやディスクリートカードの導入が現実的でないアプライアンススロットにおいては、統合型APU設計が競争上の優位性となっています。GoogleやAWSのASICアクセラレータは、特定の推論パターンにおいて、GPUに比べてワットあたりの性能が2~3倍優れています。
ヘテロジニアス・チップレット・パッケージにより、ベンダーはCPU、GPU、ネットワーク・ダイを単一のヒートスプレッダーの下に配置することが可能となり、マスクコストを削減し、市場投入までの時間を短縮できます。したがって、サーバー用マイクロプロセッサ業界は、モノリシックなコア数の競争から、シリコン面積の効率を最大化する混合ダイのポートフォリオ戦略へと転換しています。従来のCPUの売上高は横ばい傾向にありますが、アクセラレータの平均販売価格が高いため、サーバー用マイクロプロセッサ市場全体は成長を続けています。調達チームはソケット単価ではなくラック全体のコストを評価するようになっており、これにより、統合スタックを提供するベンダーは複数年にわたる供給契約を締結できるようになっています。
x86は2025年においても64.91%のシェアを維持し、エンタープライズソフトウェアの互換性の基盤であり続けていますが、Armは新規ソケットの4分の1を獲得し、RISC-Vはハイパースケーラーの支持を集めるロイヤリティフリーモデルにより、CAGR 7.97%で成長すると予測されています。Qualcommによる15億米ドルのVentana買収は、Armのライセンス料高騰に対するヘッジ策として、従来のモバイル分野のリーダー企業がサーバー市場に参入する動きを示唆しています。中国がオープンなガバナンスを好む姿勢は、半導体主権の目標と合致しているため、国内ベンダーはクラウド構築においてRISC-Vに注力しています。
競合の焦点は、フロントエンドの性能ではなく、エコシステムのツールやロングテールのソフトウェアサポートに移っており、低コストのRISC-Vボードは、マイクロサービスやキャッシング層において信頼できる選択肢として位置づけられています。Armがクラウド向け特注シリコンで成功を収めたことは、汎用チップサプライヤーの利益率を脅かしていますが、設計の多様性を裏付けるものであり、サーバー用マイクロプロセッサ市場が単一ベンダーへのロックインを回避することを保証しています。標準化団体は、アプリケーションの移行時間を短縮するために、ISA(命令セットアーキテクチャ)間でファームウェアインターフェースの統一を進めており、これにより予測期間を通じてサーバー用マイクロプロセッサ業界の活況が維持される見込みです。
地域別分析
北米は、AWS、Azure、Google Cloud、Metaによる年間800億米ドルを超えるハイパースケール設備投資に支えられ、2025年の売上高の39.52%を占めました。CHIPS法に基づく527億米ドル相当の優遇措置は、2030年までに最先端ロジック半導体の20%を国内回帰させることを目指していますが、国内のウエハーコストはアジアのファブに比べて最大40%高止まりしており、粗利益率に圧力をかけています。カナダとメキシコは、USMCAの貿易規定を活用したバックエンドの組立・テスト業務を通じて、生産量をさらに拡大しています。
アジア太平洋地域は、中国の国内におけるArmおよびRISC-Vの取り組み、インドによる127億米ドルのAWS投資、そして東南アジアにおけるAWSのニュートラルなコロケーションの成長に牽引され、CAGR9.11%という最も高い伸びを示すと予測されています。AlibabaやTencentなどの中国のハイパースケーラーは、すでに自社開発の128コアArmプロセッサを導入しており、輸出規制にもかかわらず技術的な対等性を示しています。日本と韓国は、サーバー用CPUの設計というよりは、メモリやファウンダリサービスに注力していますが、チップの主権を目的とした地域的な支援策の恩恵は受けています。
欧州、南米、中東・アフリカの需要は合計で全体の4分の1未満ですが、データ主権に関する法律により機密性の高いワークロードの現地保存が義務付けられていることから、需要は拡大しています。EUの430億ユーロ規模のチップ法は、ドイツとイタリアのファブ(半導体製造工場)に資金を提供していますが、同地域では依然として、サーバープロセッサの大部分をアジアの受託製造に依存しています。中東のNEOMキャンパスやUAEのAI投資では、周囲の気温の高さから水冷式ラックが必要とされており、コスト増をもたらす一方で、地域的な専門化を促進しています。南米の成長は光ファイバーインフラの改善にかかっており、アフリカの萌芽期にある市場では、電力網の信頼性が向上するまで、再生x86機器に依存しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高性能かつ省エネ型のCPUに対する需要の高まり
- 世界におけるハイパースケール・データセンターの拡大
- クラウド型AI/MLワークロードの拡大
- 5Gを活用したエッジコンピューティングの導入
- チップレットベースのモジュラー設計の普及
- 政府による半導体主権プログラム
- 市場抑制要因
- オンプレミス型エンタープライズサーバーの予算の減少
- 半導体サプライチェーンにおける継続的な混乱
- 独自ISAsのライセンシング費用の高騰
- データセンターの持続可能性に関する厳格な規制
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- プロセッサタイプ別
- APU
- CPU
- GPU
- FPGA
- ASICアクセラレータ
- 命令セットアーキテクチャ別
- x86
- ARM
- RISC-V
- Power
- SPARCおよびその他
- コア数区分別
- 8コア以下
- 9~32コア
- 33~64コア
- 64コア超
- 製造プロセスノード別
- 7 nm以下
- 8~14 nm
- 15~28 nm
- 28 nm超
- エンドユーザー産業別
- ハイパースケールクラウドプロバイダー
- エンタープライズデータセンター
- 通信/エッジ事業者
- HPCおよびスーパーコンピューティング
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Intel Corporation
- Advanced Micro Devices, Inc.
- NVIDIA Corporation
- Arm Ltd.
- Broadcom Inc.
- Marvell Technology, Inc.
- Ampere Computing LLC
- International Business Machines Corporation
- Huawei Technologies Co., Ltd.
- Fujitsu Limited
- Samsung Electronics Co., Ltd.
- Taiwan Semiconductor Manufacturing Company Limited
- Texas Instruments Incorporated
- MediaTek Inc.
- Alibaba Group Holding Ltd.(T-Head)
- SiFive, Inc.
- Graphcore Limited
- Socionext Inc.
- Tenstorrent Inc.
- Ventana Micro Systems Inc.
- Oracle Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


