


バルブおよびアクチュエータ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Valves And Actuators - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 163 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123310
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、バルブおよびアクチュエータ市場の規模は2026年に759億米ドルとなり、2031年までにCAGR7.34%で1,081億5,000万米ドルに達すると予測されています。
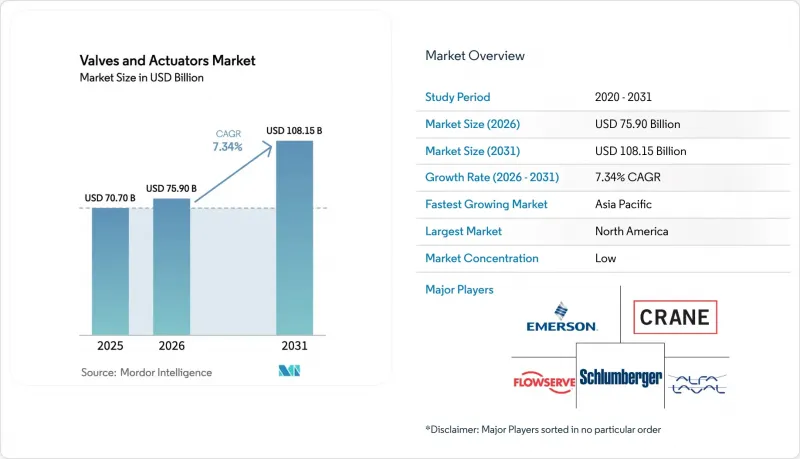
本レポートは、バルブ製品タイプ(ボールバルブ、バタフライバルブ、ゲート/グローブ/チェックバルブなど)、アクチュエータタイプ(油圧式、空圧式、電動式など)、最終用途産業(石油・ガス、発電、化学・石油化学など)、材質(ステンレス鋼、炭素鋼、合金系、鋳鉄など)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のバルブおよびアクチュエータ市場の動向と洞察
インダストリー4.0対応のスマートバルブおよびアクチュエータの急速な普及
事業者は、トルクの偏差やシールの摩耗を検知するために、バルブアセンブリにエッジプロセッサやワイヤレスセンサーを組み込んでおり、これにより事後対応型のメンテナンスから状態監視型プログラムへと転換することで、製油所のダウンタイムを1日あたり50万米ドル分削減しています。EmersonのFisher FIELDVUE DVC7Kデジタルコントローラは振動特性を捕捉し、一方、SiemensやABBの同様のポジショナは、HARTやPROFIBUSを介してレガシーDCSプラットフォームと通信します。エネルギーハーベスティング・モジュールにより、バッテリーを必要とせずに診断機能に電力を供給できるようになり、遠隔地のパイプライン回廊における総所有コストの削減につながっています。ISO 50001への準拠により、スマート空気圧機器の導入が加速しています。これらは空気消費量を15%~20%削減できるためです。その結果もたらされる生産性の向上は、バルブおよびアクチュエータ市場のCAGRに1.4%のプラスの影響を与えています。
世界の海水淡水化能力の拡大
中東の公益事業者は、水不足を緩和するために逆浸透法を用いたメガプロジェクトを発注しており、2028年までに合計で1,200万m3/日の処理能力が追加される見込みです。例えば、ドバイのハッシヤン(Hassyan)プラントでは、塩水噴霧腐食に対するIP68保護等級を備えた電動バタフライバルブが採用されました。エジプトやアルジェリアにおける同様のプロジェクトもこれらの仕様を踏襲しており、バルブおよびアクチュエータ市場を支える二相鋼製ボールバルブやニッケル・アルミニウム・ブロンズ合金の安定した受注見通しを後押ししています。
従来の石油・ガス精製分野における設備投資の長期的な減速
総合大手企業は、再生可能燃料や炭素回収技術へ資本を振り向けており、2025年には製油所プロジェクトが前年比12%減少する見込みです。流動接触分解(FCC)設備のアップグレードが延期されたことで、高温用ゲートバルブおよびグローブバルブに対する短期的な受注が消滅し、炭化水素サイクルに依存するサプライヤーの利益率が圧迫されています。ベンダー各社はアフターマーケットサービスやデジタル化による改修へと事業を転換していますが、この冷え込みにより、バルブおよびアクチュエータ市場のCAGRは0.9%押し下げられています。
セグメント分析
2025年、ボールバルブはバルブおよびアクチュエータ市場の28.73%を占めました。これは、四分の一回転という簡便さと、坑口隔離に不可欠な気泡漏れのない遮断性能が評価された結果です。また、注目を集めた過圧事故を受けて、石油化学コンビナートがAPI 520規格に準拠した設計へアップグレードを進めることから、圧力逃がし弁および安全弁は2031年まで年率8.21%の成長が見込まれています。
製品ラインナップは、API 607耐火規格やBS 6364極低温規格といったニッチな認証へと細分化が進んでおり、複数の試験装置の導入資金を調達できる企業を中心に、サプライヤー基盤が再編されつつあります。制御用バルブやバタフライバルブは、海水淡水化やHVACネットワークの分野でシェアを拡大しており、一方、スラリー処理用途におけるプラグバルブの採用は、チリの尾鉱ダムからインドネシアのボーキサイト鉱山へと広がっています。こうした変化が、バルブおよびアクチュエータ市場の勢いを維持しています。
2025年には、空圧式アクチュエータが売上高シェア37.63%で首位を占め、爆発性区域における本質安全性や既存のエアループとの互換性が評価されています。しかし、資産パフォーマンス管理ソフトウェアがストローク数やトルクプロファイルをリアルタイムで追跡できるようになったことで、スマート電動モデルの市場はCAGR8.44%で急速に拡大しています。
エネルギー監査により圧縮空気のコストが注目される水道事業分野では、電動ユニットが空圧式に取って代わっていますが、全電動システムが普及するまでは、海底生産設備(サブシー・ツリー)において油圧式設計が依然として定着しています。振動エネルギーを回収して搭載センサーに電力を供給するABBのMotorSenseアクチュエータは、コスト削減につながる革新技術の一例です。このような二極化が、バルブおよびアクチュエータ市場における健全な競合を維持しています。
地域別分析
北米は2025年、世界売上高の38.73%を占め、引き続き主導的な地位を維持しました。これは、シェールガス開発の収益化とメキシコ湾岸のLNGプロジェクトにより、合わせて最大50万個のバルブが必要とされたためです。設置済み設備向けのサービスが地域売上高のほぼ半分を占めており、プロジェクトの停滞期においてもサプライヤーを保護する役割を果たしています。アジア太平洋地域は、2031年までCAGR8.55%を記録すると予測されています。これは、中国の石炭化学複合施設やインドのスマートシティ向け水道網といった動向に牽引されるものであり、これらの動向が同地域のバルブおよびアクチュエータ市場の規模を着実に押し上げていくでしょう。
欧州におけるバルブの需要は、拡張よりも交換が主な要因となっています。これは、産業排出指令により、化学プラントが6ヶ月ごとに低排出型のステムへの改修を義務付けられているためです。しかし、製油所は閉鎖されたりバイオ燃料へ転換されたりしており、大口径の遮断弁の受注は減少しています。南米では、ブラジルのプレソルト油田やアルゼンチンのバカ・ムエルタ・パイプラインに関連して一時的な需要の急増が見られますが、自治体の水道関連支出は財政的な逆風により依然として抑制されています。
中東およびアフリカは、海水淡水化や石油化学のメガプロジェクトに大きく依存しています。高塩分濃度の給水により、バタフライバルブの寿命は5~7年に短縮されるため、安定したアフターマーケットが保証されています。ナイジェリアのダンゴテ製油所やエジプトのゾールガス田は、大規模な調達における先例となっていますが、地域の流通ネットワークは依然として成熟途上です。こうした地域ごとの動向が相まって、バルブおよびアクチュエータ市場の長期的な成長見通しを後押ししています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- インダストリー4.0に対応したスマートバルブおよびアクチュエータの急速な普及
- 世界の海水淡水化能力の拡大(特に中東・北アフリカ(MENA)地域)
- 北米およびアジア太平洋地域におけるLNGインフラの整備
- 漏洩排出規制に牽引される改修需要
- 完全電動式海底生産システムへの移行
- グリーン水素プロジェクト向けの水素対応バルブ設計
- 市場抑制要因
- 従来の石油・ガス精製分野における設備投資の減速が長期化
- 鋳物および鍛造品のサプライチェーンにおけるボトルネック
- デジタルバルブの試運転および保守におけるスキルギャップ
- ネットワークに接続された流量制御資産のサイバーセキュリティ強化コスト
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- バルブ製品タイプ別
- ボールバルブ
- バタフライバルブ
- ゲート/グローブ/チェックバルブ
- プラグバルブ
- 制御用バルブ
- 圧力解放/安全バルブ
- その他
- アクチュエータタイプ別
- 油圧式
- 空圧式
- 電動式
- 電気油圧式
- 機械式
- スマート/インテリジェント
- その他
- 最終用途産業別
- 石油・ガス
- 発電
- 化学・石油化学
- 水・廃水処理
- 鉱業・金属
- 医薬品
- 食品・飲料
- パルプ・紙
- HVAC・建築設備
- 海洋・造船
- その他
- 材質別
- ステンレス鋼
- 炭素鋼
- 合金系(デュプレックス、インコネルなど)
- 鋳鉄
- プラスチック・複合材
- 極低温用途向け材料
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Emerson Electric Co.
- Schlumberger Limited
- Alfa Laval AB
- Flowserve Corporation
- Crane Company
- Rotork plc
- Metso Corporation
- KITZ Corporation
- IMI plc
- Samson AG
- Honeywell International Inc.
- Danfoss A/S
- Burkert GmbH and Co. KG
- Neway Valve(Suzhou)Co., Ltd.
- CIRCOR International, Inc.
- KSB SE and Co. KGaA
- Velan Inc.
- Spirax-Sarco Engineering plc
- General Electric Company
- ABB Ltd
- Siemens AG
- Curtiss-Wright Corporation
- Pentair plc
- Yokogawa Electric Corporation
- AVK Holding A/S
第7章 市場機会と将来の展望



