


コンテナ・アズ・ア・サービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Container As A Service - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123296
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
コンテナ・アズ・ア・サービス(CaaS)の市場規模は、2025年の46億米ドルから2026年には60億3,000万米ドルへと拡大し、2026年から2031年にかけてCAGR31.1%で推移し、2031年には233億5,000万米ドルに達すると予測されています。
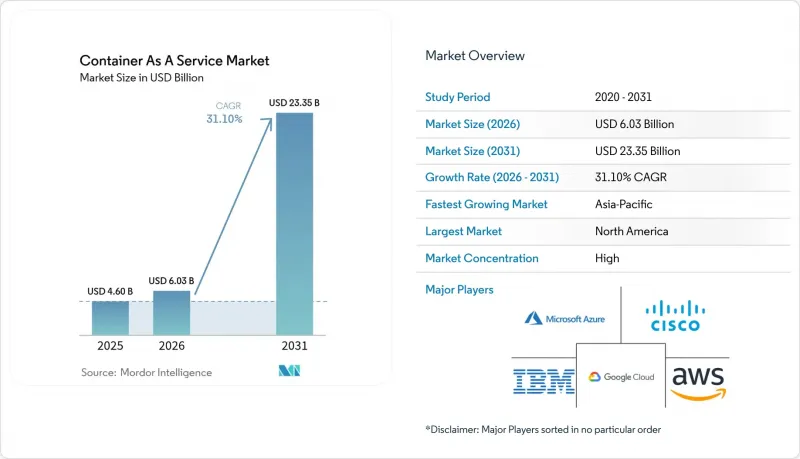
本レポートでは、業界を「導入形態(オンプレミス、クラウド)」、「サービスタイプ(プロフェッショナルサービス、マネージドサービス)」、「企業規模(中小企業、大企業)」、「エンドユーザー用途(BFSI、小売、IT・通信、製造、その他のエンドユーザー用途)」、および「地域」ごとに分類しています。市場予測は金額(米ドル)ベースで提示されています。
世界のコンテナ・アズ・ア・サービス(CaaS)市場の動向と洞察
クラウド非依存のKubernetesプラットフォームがロックインを回避
企業は、ベンダーへの依存を回避し、有利な価格交渉を行うため、クラウド非依存型のオーケストレーションを導入する傾向が強まっています。プロバイダーを問わず同一のクラスターを実行するプラットフォームは、ワークロードの移植性を簡素化し、ステートフルなマイクロサービステストにおいて移行に伴うダウンタイムを77%削減します。HPEなどのベンダーは、仮想マシンとコンテナを単一のコントロールプレーンに統合し、ハイブリッド戦略を強化しています。
従量課金の透明性が高まり、中小企業の導入が進む
従量課金制により、中小企業にとっての設備投資の障壁が取り除かれます。AWS FargateやEKSのコスト可視化ツールは、専任のDevOpsチームを持たない中小企業でも本番環境クラスターを展開できるよう支援します。自動化されたリソースの最適化やスポットインスタンスの活用により、変動するトラフィックに合わせて経費を調整できるようになり、中小企業におけるCAGR36.7%を支えています。
認定K8sオペレーターの不足
人材不足により、導入が遅れ、運用リスクが高まっています。新興市場の企業は、多くの場合、高額なコンサルタントに依存しており、プロジェクトの期間が長期化しています。サービスメッシュ、GitOps、エッジクラスターのスキルに対する需要に、人材育成の体制はまだ追いついていません。
セグメント分析
クラウドが圧倒的なシェアを維持しているもの、オンプレミス・クラスターはCAGR33.55%で成長すると予測されています。これは、コンプライアンス要件、ローカル処理によるレイテンシーの低減という利点、およびすべてのワークロードを移行するのではなく、既存のハードウェアを近代化したいという要望を反映したものです。HPE GreenLakeは、パブリッククラウドの経済性を反映した従量課金型のプライベートクラウド価格体系を提供しており、サプライヤーがハイブリッド需要にどのように適応しているかを示しています。
組織は通常、開発やバースト型のワークロードをクラウドで実行しつつ、レイテンシーに敏感なアプリケーションや規制対象のアプリケーションをオンプレミスに保持しています。Container-as-a-Service(CaaS)市場は、統一されたコントロールプレーンを通じてシームレスなワークロード移行をサポートしており、チームはパフォーマンスや主権要件に応じてコンテナを移行することが可能です。ハイブリッド環境の成熟度が高まるにつれ、配置の決定は、デフォルトの「クラウドファースト」という姿勢ではなく、測定可能なコストやコンプライアンスの変数に基づいて行われるようになっています。
企業が運用開始後の日常業務を外部委託するにつれ、マネージドサービスは53.35%のシェアを占め、CAGR33.9%で拡大しています。プロバイダーは、AIを活用したリソースチューニングや自動パッチ適用を統合し、稼働時間を確保しつつ、社内の要員数を削減しています。T-Mobileは、通信クラウド機能向けにマネージド型のRed Hat OpenShiftスタッドを採用し、ミッションクリティカルな5Gワークロードにおけるこのアプローチの有効性を実証しました。
プロフェッショナルサービスは、移行や複雑な統合において依然として不可欠ですが、収益は一時的なものです。時間の経過とともに、定期的なマネージド契約がプロジェクト業務を上回るようになります。コンテナ・アズ・ア・サービス(CaaS)市場は、SBOMの自動化、サプライチェーンのセキュリティ、FinOpsダッシュボードといった新機能が、測定可能な成果をもたらすサブスクリプションプランに組み込まれていることから、この変化を反映しています。
地域別分析
北米は、確立されたハイパースケール・エコシステムと積極的な企業の近代化の恩恵を受け、2025年の収益の38.05%を占める見込みです。主要プロバイダーは2025年に2桁のクラウド収益成長を記録し、同地域での優位性をさらに強めています。しかし、Kubernetes運用のスキル不足が足かせとなっており、これがマネージドサービスの需要を後押ししています。
アジア太平洋地域は、ソブリンクラウド規制や政府資金によるAIインフラ整備を背景に、CAGR38.7%で成長すると予測されており、これは世界最速のペースです。インドは、官民連携のAIクラスター向けに割り当てられた1万台のGPUを含め、コンピューティング能力の拡充に13億米ドルを計上しました。アリババ・クラウド、テンセント・クラウド、ファーウェイ・クラウドが牽引する中国のエコシステムでは、ハイブリッドクラウドの導入が拡大しており、ファーウェイ・クラウド・スタックは、アジア太平洋の新興市場において106%の売上高成長を記録しています。
欧州では、2025年9月に施行されるEUデータ法の下で独特の動きが見られます。同法はクラウドのポータビリティを義務付け、2027年までにプロバイダー変更時の手数料を撤廃することを定めています。真にクラウド非依存のアーキテクチャを持つプロバイダーは有利な立場にある一方、主権条項は地域的なCaaSプラットフォームの発展を後押しする可能性があります。ドイツ、フランス、英国が導入をリードしていますが、規制の複雑さにより、認証制度が定着するまでは購入サイクルが遅れる可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- クラウド非依存型のKubernetesプラットフォームはロックインを回避します
- 従量課金制の透明性が高まり、中小企業の導入が進んでいます
- DevSecOpsのSBOM要件が、マネージドCaaSの普及を加速させています
- AI/ML対応のGPUクラスターが急増しています
- 5Gエッジ・マイクロDCの展開には、軽量なCaaSが必要です
- 政府によるクラウド導入義務化が国内のCaaSを後押ししています
- 市場抑制要因
- 認定K8sオペレーターの不足
- カーネルレベルの脱出およびeBPFの攻撃ベクトル
- 予測不可能なクラウドエグレス料金
- 断片化された観測可能性のライセンシング費用
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 投資分析
第5章 市場規模と成長予測
- 展開別
- クラウド
- オンプレミス
- サービスタイプ別
- マネージドサービス
- プロフェッショナルサービス
- 企業規模別
- 中小企業
- 大企業
- エンドユーザー用途別
- BFSI
- 小売
- IT・通信
- 製造業
- ヘルスケア
- 政府
- その他(メディア、ゲーム、EdTech)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amazon Web Services
- Microsoft Azure
- Google Cloud(GKE)
- IBM Corp(Red Hat OpenShift)
- Alibaba Cloud
- VMware Tanzu
- Cisco Systems
- SUSE Rancher
- Oracle Container Engine
- Hewlett Packard Enterprise(Ezmeral)
- Mirantis
- D2iQ
- Platform9 Systems
- Akamai(Linode)
- DigitalOcean
- Rackspace Technology
- Nutanix
- Canonical
- HashiCorp
- Huawei Cloud
- Tencent Cloud
- OVHCloud