


ポリプロピレン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Polypropylene - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123277
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
ポリプロピレン市場の規模は2025年に9,730万トンと評価され、2026年の1億267万トンから2031年までに1億3,429万トンに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.52%となる見込みです。
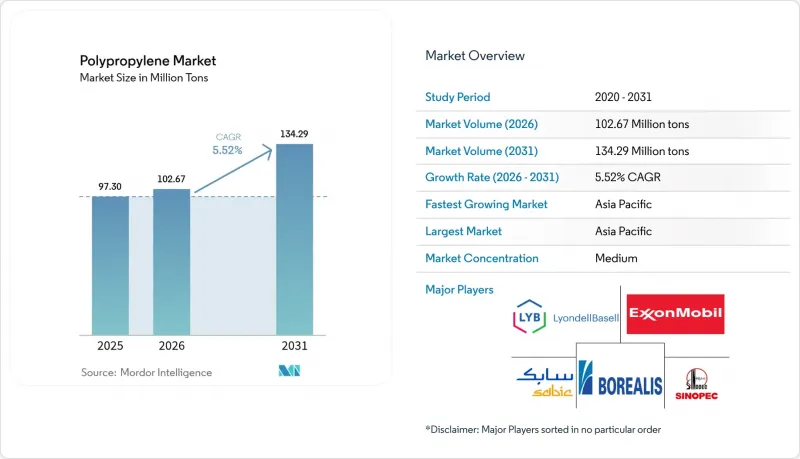
本レポートは、種類(ホモポリマー、コポリマー)、加工技術(射出成形、ブロー成形、押出成形、その他)、エンドユーザー産業(包装、自動車、消費財、電気・電子、その他)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は、数量(トン)単位で提示されています。
世界のポリプロピレン市場の動向と洞察
自動車およびe-モビリティ分野における軽量化の推進
バッテリー航続距離の延長を目指す自動車メーカーは、特にインストルメントパネルやボンネット下シールドにおいて、衝突安全性を維持しつつ部品重量を最大40%削減できる、高い溶融強度を持つポリプロピレンフォームに金属アセンブリを置き換えています。また、統合型触媒システムにより、プロピレン系エラストマーが生産されるようになり、ゴム製のグロメットやシールを置き換えることで、設計者に部品集約の機会を提供し、組立時間の短縮を実現しています。ティア1サプライヤーは、サイクルタイムを最適化するため、金型戦略を薄肉射出成形へと転換しており、これが欧州全域で成形機の改修という新たな波を巻き起こしています。北米のOEM各社は、樹脂選定マトリックスを製品寿命終了時のリサイクル可能性目標と整合させており、これにより単一素材のインテリアがさらに後押しされています。その結果、自動車用途におけるCAGRは6.29%となり、ポリプロピレン市場は電動化動向の重要な恩恵を受ける市場としての地位を確立しています。
単一素材のフレキシブルパッケージングに対する需要の爆発的増加
グローバルブランド各社は、2025年までに包装材の100%リサイクル化を求める自主目標の達成を前倒ししており、これを受けてコンバーター各社は多層ラミネートを廃止し、バリアコーティングを施したポリプロピレンフィルムへの切り替えを進めています。欧州のスーパーマーケットでは現在、拡大生産者責任(EPR)手数料を最小限に抑えるため、単一ポリマー構造で作られた「棚出し対応」パウチの採用を指定しており、これにより独自の表面処理ラインの導入が急増しています。アジア太平洋地域の包装メーカーは、規模の経済を活かし、食品接触規制に準拠しつつ高速稼働を実現する無溶剤ラミネート技術を採用しています。その結果、包装材は依然として最大の生産量を維持しつつ、プレミアム価格を設定できる高利益率のバリア形式へと移行しています。この移行により、機械的リサイクル工程におけるベールの純度も向上し、間接的にポリプロピレン市場における日用消費財(FMCG)企業からの再生ポリプロピレンペレットへの需要を高めています。
高性能な代替樹脂の入手可能性
フレキシブルパッケージング分野の製品開発者たちは、ポリプロピレンと同等の酸素バリア性を持ちながら、より低いシール温度で加工可能なメタライズドポリエチレンフィルムの試験をますます増やしており、これによりポリプロピレンが従来持っていたコスト面での優位性が徐々に失われつつあります。飲料用キャップ分野では、ポリエステルサプライヤーが、化学的リサイクル素材の含有率と優れた透明性をアピールし、持続可能性を重視するブランドのガイドラインへの適合を図っています。アクリロニトリル・ブタジエン・スチレン(ABS)は、高い表面光沢と耐衝撃性を武器に、家電製品のMカバー市場でシェアを拡大し続けており、高級感を求める分野においてポリプロピレンにプレッシャーをかけています。これに対し、樹脂メーカーは、剛性対衝撃比を向上させた革新的なポリプロピレングレードを投入して対抗していますが、その採用は、コンバーターが金型の再認定を行う意思があるかどうかにかかっています。材料選定チームが機械的性能とリサイクル可能性の目標を天秤にかけるにつれ、この綱引きは激化しており、予測CAGRに0.9パーセントポイントのマイナス影響をもたらしています。
セグメント分析
2025年、ホモポリマーはポリプロピレン市場シェアの69.53%を占めました。これは、剛性対重量比が最優先されるキャップ、キャップ類、および糸の分野における価格への敏感さを反映したものです。このセグメントは、PDH(ポリダイメチルヒドラジン)によるコスト競争力に支えられ、CAGR5.63%を記録すると予測されており、ホモポリマーのポリプロピレン市場規模は2031年までに9,337万トンに達すると見込まれています。生産各社はループリアクター技術を用いて分子量分布を狭め、剛性を損なうことなく透明性を高めており、これは乳製品容器におけるランダムコポリマーからの移行を後押ししています。コポリマーは生産量は少ないもの、自動車のバンパーや洗濯機のドラムなど、耐衝撃性が重要な部品においてプレミアム価格を確保しています。触媒の継続的な改良により、従来存在した性能格差は縮小しており、コポリマー並みの靭性を持ちながら、ホモポリマーに近い経済性を実現するハイブリッド製品が可能になっています。この収斂により、調達担当者は表面的な樹脂価格ではなく、総導入コストに注目するようになり、特殊グレードが拡大する中でも、ホモポリマーの圧倒的なシェアが維持されています。
第2世代の気相反応装置により、グレードの切り替えが迅速に行えるようになり、切り替えに伴うスクラップが削減され、消費財加工メーカーが求めるジャスト・イン・タイムの物流体制が促進されています。エチレン・プロピレンゴムドメインを活用した耐衝撃性コポリマーは、信頼性の高い低温延性により、寒冷地向けの自動車フロントパネルで採用が進んでいます。ランダムコポリマーは、ガンマ線滅菌に対する安定性が求められる医療用注射器において、ニッチ市場を維持しています。しかし、ホモポリマーブレンドに滅菌耐性添加剤がますます多く使用されるようになっていることは、将来的にコポリマーの市場を食いつぶす可能性があることを示唆しています。添加剤マスターバッチの配合が成熟するにつれ、ホモポリマーの販売量はコポリマーから増分成長を奪い取り、その規模の優位性を確固たるものにする可能性があります。
地域別分析
アジア太平洋地域のシェア58.78%は、同地域の製造業における強さを裏付けていますが、2025年に中国で生産量が68%急増したことで供給過剰が生じ、利益率を圧迫するとともに、インドネシアやフィリピンでのアンチダンピング措置を招きました。現在、各地方政府は新規PDHプロジェクトに対する環境認可を厳格に審査しており、将来の生産能力の漸増を抑制しています。インドでは、消費財の普及が進むにつれて下流需要が加速しています。同国で建設が予定されている80億米ドルのエタンクラッカーは、輸入依存度を低減させ、アジア域内の貿易構造を再編することが期待されています。
北米は、ポリプロピレン市場において、PDHの原料面での優位性と、回復基調にある自動車産業への地理的近接性を活かし、南米や欧州への競争力のある輸出を実現しています。エタンを豊富に含むシェールガスがプロピレンの低コスト生産を支えており、世界の価格変動にもかかわらず、ガルフコーストのプラントは高い稼働率を維持しています。カナダのサーニアに拠点を置くクラッカーは、確立された鉄道物流網を通じて中西部地域の加工業者に原料を供給しており、地域の供給安定性を強化しています。
欧州は、エネルギー価格の高騰と厳格な廃棄物規制という二重の逆風に直面しています。生産各社は、EUの「包装および包装廃棄物規制」への準拠を維持するため、恒久的な操業停止または再生原料プラットフォームへの転換を検討しています。同時に、中東から欧州へのポリマー貿易の流れが拡大しています。これは、統合型製油・石油化学ハブが低価格のナフサを活用している一方で、トルコのコンバーターがEU関税同盟への貿易ゲートウェイとしての役割を果たしているためです。輸入に大きく依存している南米では、上流部門への投資誘致が進められていますが、通貨の変動や政策の不確実性により、大規模な新規プロジェクトが遅延しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自動車およびeモビリティ分野における軽量化の推進
- 単一素材のフレキシブル包装に対する需要の爆発的な増加
- プロパン脱水素(PDH)装置の生産能力の急増により、キャッシュコストが低下しています
- 高溶融強度PPが、発泡・低密度用途を可能にします
- ケミカルリサイクルに関する供給契約の急速な拡大
- 市場抑制要因
- 高性能な代替樹脂(PE、PET、ABS)の入手可能性
- 原油およびプロピレン価格の変動が、コンバーターのマージンを圧迫しています
- EUのプラスチック税により、コンバーターはモノPEラミネートへの移行を迫られています
- バリューチェーン分析
- ポーターのファイブフォース
- 価格動向
- 輸出入の動向
- 原料分析
- 技術動向の概要
第5章 市場規模と成長予測
- タイプ別
- ホモポリマー
- コポリマー
- 処理技術別
- 射出成形
- ブロー成形
- 押出成形
- その他
- エンドユーザー産業別
- 包装
- 自動車
- 消費者製品
- 電気・電子機器
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Borealis AG
- Braskem
- China National Petroleum Corporation
- Ducor Petrochemicals
- Exxon Mobil Corporation
- Formosa Plastics Corporation
- Hanwha Total Petrochemical Co., Ltd
- HMC Polymers Company Limited
- INEOS
- LG Chem
- LyondellBasell Industries Holdings B.V.
- Mitsubishi Chemical Group Corporation
- Mitsui Chemicals Inc.
- OQ SAOC
- PJSC SIBUR Holding
- Reliance Industries Limited
- SABIC
- Sinopec
- Sumitomo Chemical Co. Ltd.
- TotalEnergies
- Trinseo PLC
- Vioneo
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


