


トランスフェクション試薬および機器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Transfection Reagents And Equipment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123275
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
トランスフェクション試薬および機器の市場規模は2025年に12億6,000万米ドルと評価され、2026年の13億4,000万米ドルから2031年までに18億1,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.24%となる見込みです。
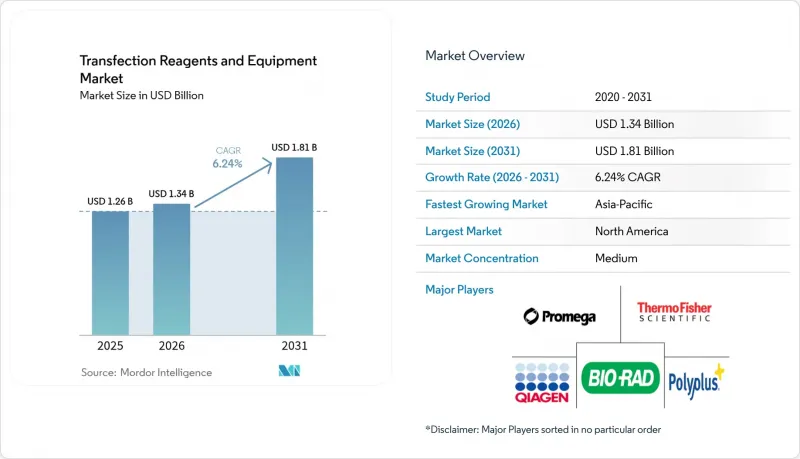
本レポートは、製品別(試薬、機器)、手法別(生化学的手法、物理的手法、ウイルス法)、用途別(タンパク質生産など)、細胞種別(哺乳類細胞など)、エンドユーザー別(製薬・バイオテクノロジー企業など)、地域別(北米、欧州など)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のトランスフェクション試薬および装置市場の動向とインサイト
非ウイルス性トランスフェクション化学における技術的進歩
複数の研究グループが、生分解性コアを持つイオン化可能なカチオン性脂質の設計に取り組んでおり、これによりコレステロールやリン脂質を除去しつつ、高いトランスフェクション効率を維持し、毒性を低減し、臓器標的型送達を可能にしています。Polyplus社は、この進展を補完する形で、GMP環境下でのウイルス力価を向上させる、産業用AAV生産向けに最適化された試薬「FectoVIR-AAV」を提供しています。ポリマー系およびハイブリッドナノチューブキャリアの拡大は、非ウイルス性取り込みを促進し、バッチ間のばらつきを軽減するとともに、ウイルスに関する安全性の懸念を低減しています。現在、メーカー各社は、試薬の比率をリアルタイムで調整する予測アルゴリズムを組み込んでおり、異なる細胞株間で一貫した性能を確保し、開発期間を短縮しています。非ウイルス性トランスフェクションの効率がウイルスのベンチマークに近づくにつれ、この技術は大規模な治療薬製造に不可欠なものとなり、高性能試薬の消費を牽引しています。
製薬・バイオテクノロジー企業による研究開発費の増加
広範なコスト圧力にもかかわらず、主要ライフサイエンス企業は、専門領域において高価格設定が可能な優良資産を確保するため、遺伝子治療の予算を維持または増額しています。ロシュはドイツの遺伝子治療センターに9,000万ユーロを投じ、アストラゼネカは米国の細胞治療プラントに3億米ドルを投資しましたが、いずれも大容量のトランスフェクションラインを必要としています。これらのプロジェクトにより、データ豊富な「品質設計(QbD)」プロトコルに準拠したプラットフォーム試薬への需要が拡大しています。生成AIはスクリーニングサイクルをさらに加速させ、毎週数万回の最適化されたトランスフェクションを実行できる自動化装置が不可欠となっています。この設備投資のシフトはサプライチェーン全体に波及し、ハイスループット装置の導入台数と試薬の継続的な売上を拡大させています。
高度な試薬および機器の高コスト
GMP準拠の試薬は高価格帯で販売されており、臨床用エレクトロポレーション装置は30万米ドルを超えることもあり、スタートアップ企業や学術研究所にとっては参入の障壁となっています。初期費用の負担を軽減するため、機器のリースや試薬のサブスクリプションモデルが登場していますが、新興市場の企業の多くは依然として調達を先送りするか、拡張性を妨げる低スペックの代替品に頼らざるを得ない状況です。UniQureによる生産工場の売却など、施設の売却事例は、中堅のイノベーターが直面する運営コストの負担を浮き彫りにしています。世界のサービス網と資金調達プログラムを有するサプライヤーは、高品質なプラットフォームへのアクセスを広く提供することで、競争上の優位性を獲得しています。
セグメント分析
2025年、トランスフェクション試薬・機器市場において、試薬は73.62%を占めました。これは、各実験や生産バッチごとに必要となる繰り返し使用される消耗品からの安定した需要を反映したものです。この圧倒的なシェアにより、トランスフェクション試薬・機器市場規模のうち、試薬の売上高は9億2,700万米ドル以上に達し、残りは機器が占めました。脂質ベースの化学系は、確立された安全性プロファイルにより依然として最大のサブセグメントを占めていますが、免疫原性の低減が求められる用途においては、ポリマーおよびハイブリッド脂質・ポリマー系がシェアを拡大しています。試薬カテゴリーは、イノベーションサイクルの短縮も追い風となっており、サプライヤー各社は12~18ヶ月ごとに、mRNA、CRISPRガイド、またはAAV生産向けに設計された製剤を市場に投入しています。
機器の売上高は、絶対額では小さいもの、メーカーが手動または低スループットの方法から置き換えていくにつれて、CAGR12.64%で増加しています。機器売上の最大のシェアを占めるのはエレクトロポレーション・プラットフォームであり、最近のモデルには、交差汚染のリスクを最小限に抑えるカートリッジ式の使い捨て製品が含まれています。胚性幹細胞の応用においては、作業負荷の高いワークフローであるにもかかわらず、マイクロインジェクションシステムが依然として不可欠ですが、一方、マイクロ流体デバイスは初期段階のスクリーニングにおいて自動化された処理能力を提供しています。電界強度とパルス持続時間をリアルタイムで調整するAI搭載のエレクトロポレーションチャンバーは、長年にわたるばらつきの課題を解決しています。CDMOや大手バイオ医薬品メーカーが生産能力を拡大する中、機器の受注残が堅調な将来需要を支えています。
2025年、トランスフェクション試薬および装置市場において、ウイルス系アプローチは42.68%の市場シェアを占めました。スポンサー各社は、CAR-Tなどのex vivo療法において極めて重要な高い統合効率を理由に、AAVおよびレンチウイルスによるデリバリーに依存しています。ウイルス系システムに対する規制当局の理解度の高さと、既製のベクタープラットフォームの入手可能性により、開発リスクが低減されています。しかし、免疫原性や挿入変異に関する懸念から、代替技術の探求が進められています。
物理的手法は、ウイルスタンパク質を使用せずに90%以上の効率を達成する強力なエレクトロポレーションおよびソノポレーション技術に後押しされ、14.45%のCAGRを実現しています。これらのシステムは、汚染リスクを最小限に抑えることでGMP要件に準拠したクローズドシステムでの製造を可能にします。ソノポレーションは、超音波による膜の透過化を通じて、トランスフェクションが困難な組織への適用範囲をさらに拡大しており、この特徴は生体内遺伝子治療において魅力的です。カルシウムリン酸沈殿法のような生化学的手法は基礎研究の分野で依然として用いられていますが、次世代の手法が処理能力を拡大し、細胞毒性を低減するにつれて、その市場シェアは徐々に低下しています。
地域別分析
北米は、FDAの主導的役割と堅調なベンチャー資金調達に支えられ、2025年には37.66%の市場シェアを占めました。この地域には、アストラゼネカの3億米ドルを投じた新しい細胞治療施設のような大規模施設があり、生産規模の試薬やエレクトロポレーション装置に対する国内需要を後押ししています。しかし、生産能力の制約や運営費の高騰により、一部の企業は低コストの地域におけるCDMOとの提携を模索しています。
アジア太平洋地域は、2024年に中国で228件の医薬品承認が行われたことや、2027年までにICHガイドラインとの完全な整合を目指す規制改革に後押しされ、地域別で最高のCAGR 10.14%を記録しています。国内サプライヤーはGMPグレードのベクターおよび試薬の生産を拡大している一方、多国籍CDMO企業は、現地および輸出向けのパイプラインの両方に対応するため、事業拠点を拡大しています。日本と韓国では、先進医療療法(ATMP)に特化した枠組みを法制化し、同種移植製品の臨床試験への参入を円滑化しています。東南アジア諸国の政府は、税制優遇措置やグリーンフィールドのバイオパークを提供しており、このサブ地域を将来のトランスフェクション製造拠点として位置づけています。
欧州では、ATMP(先進医療製品)に関するガイドラインの調和や、CRISPRを基盤とするCASGEVY療法のようなEMA(欧州医薬品庁)による積極的な承認が功を奏し、エンドツーエンドのトランスフェクションソリューションに対する需要が持続しています。ロシュ社が9,000万ユーロを投じて建設した遺伝子治療センターは、世界の既存企業が、人材の専門知識と効率化されたリリース試験を活用し、EU域内に生産拠点を確立している好例です。環境コンプライアンスへの取り組みが、生分解性脂質製剤のイノベーションを促進する一方、サプライチェーンのトレーサビリティに関する規制は、機器プラットフォームのデジタル化を後押ししています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 非ウイルス性トランスフェクション技術における技術的進歩
- 製薬・バイオテクノロジー企業による研究開発費の増加
- 合成遺伝子およびmRNAの需要の急増
- 細胞・遺伝子治療の臨床パイプラインの拡大
- AIを活用した試薬配合の最適化
- マイクロ流体式ハイスループットトランスフェクションプラットフォーム
- 市場抑制要因
- 高度な試薬および機器の高コスト
- 限定的な細胞種特異性/細胞毒性の問題
- GMPグレードプラスミドの供給ボトルネック
- 商業生産に向けたスケールアップの課題
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品別
- 試薬
- 脂質系
- ポリマー系
- タンパク質系
- 機器
- エレクトロポレーションシステム
- マイクロインジェクションシステム
- ナノ粒子を用いたシステム
- 試薬
- 方法別
- 生化学的手法
- リポフェクション
- リン酸カルシウム
- 物理的手法
- エレクトロポレーション
- マイクロインジェクション
- ソノポレーション
- バイラル手法
- レトロウイルス法
- レンチウイルス
- AAV
- 生化学的手法
- 用途別
- タンパク質生産
- 遺伝子およびmRNA発現研究
- 細胞・遺伝子治療の製造
- がん研究
- 創薬・スクリーニング
- 細胞タイプ別
- 哺乳類細胞
- 細菌細胞
- 酵母および真菌
- 昆虫細胞
- 植物細胞
- エンドユーザー別
- 製薬・バイオテクノロジー企業
- 学術研究機関
- CROおよびCMO
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Thermo Fisher Scientific Inc.
- Lonza Group Ltd.
- Merck KGaA(Millipore Sigma)
- Bio-Rad Laboratories Inc.
- Qiagen N.V.
- MaxCyte Inc.
- Mirus Bio LLC
- Polyplus-transfection SA
- Promega Corporation
- Agilent Technologies Inc.
- Takara Bio Inc.
- Bio-Techne(R&D Systems)
- OriGene Technologies Inc.
- Integrated DNA Technologies(IDT)
- SignaGen Laboratories
- Altogen Biosystems
- Biontex Laboratories GmbH
- Celetrix LLC
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日