


オートサンプラー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Autosamplers - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123274
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、オートサンプラー市場の規模は、2025年の15億2,000万米ドルから2026年には16億2,000万米ドルへと拡大し、2026年から2031年にかけてCAGR6.72%で推移し、2031年までに22億4,000万米ドルに達すると予測されています。
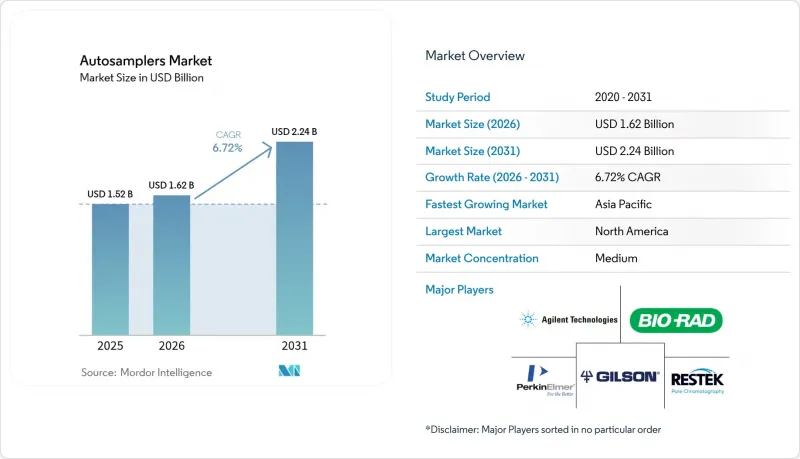
本レポートは、製品別(システム[液体クロマトグラフィー用オートサンプラー、ガスクロマトグラフィー用オートサンプラー、ヘッドスペースおよびSPME用オートサンプラー]および付属品)、エンドユーザー別(製薬・バイオ医薬品企業、環境・水質検査機関など)、地域別(北米、欧州、アジア太平洋地域など)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のオートサンプラー市場の動向と洞察
医薬品承認ワークフローにおけるクロマトグラフィーの役割の拡大
現在、FDAは分析法の堅牢性に対するより厳格な管理を義務付けており、この変化により、バイオ医薬品企業はデータ完全性の要件を満たすために試料処理の自動化を余儀なくされています。自動化されたオートサンプラーは人為的ミスを最小限に抑え、それによって世界の製造ネットワーク全体での再現性を確保します。統合されたサンプリングプラットフォームによって作成される一元化されたデジタル監査証跡は、規制当局への申請書類の作成を加速させます。複雑な生体分子にはマルチレーンのクロマトグラフィーシーケンスが必要ですが、これは無人運転のオートサンプラーによってのみ実用的に実施可能です。バイオシミラーの開発企業も、同等性を証明するために同様の戦略を採用しており、この需要は新規治療薬と後発治療薬の両方に広がっています。その結果、オートサンプラー市場は、パイプラインを通過するあらゆる後期開発プログラムから安定した需要を確保しています。
世界の食品安全・環境規制の強化
EUの「農場から食卓まで(Farm-to-Fork)」の目標や、PFASに関する米国の更新された飲料水基準は、従来の手動注入では達成できない低い検出限界を課しています。そのため、食品および環境検査機関では、キャリーオーバーを低く抑えつつ大量のサンプルバッチを処理できるオートサンプラーを導入しています。受託試験機関は、規制関連の入札を勝ち取るためにプラットフォームをアップグレードしており、これが3年から5年ごとの買い替え需要を牽引しています。機器ベンダーは、多様な容器タイプに対応できる柔軟なラックを組み込んでおり、1台の装置で環境および食品マトリックスの両方を処理できるため、稼働率が向上しています。現在、サプライヤー検証規則の対象となっている多国籍小売業者は、認定を受けた検査機関パートナーを要求しており、これが設備投資のサイクルを加速させています。こうした相互に関連した圧力により、農業、水、包装産業にわたるオートサンプラー市場に漸進的な成長がもたらされています。
クロマトグラフィーに精通したオペレーターの不足
多くのベテランアナリストが、大学が後継者を育成できるペースよりも早く退職しているため、検査室は少数の専門家に依存せざるを得なくなっています。このスキルギャップにより、自動化後も依然として専門家の監督を必要とする分析法開発プロジェクトが複雑化しています。小規模な検査機関では、トラブルシューティングのための現地サポートを保証できないため、オートサンプラーの購入を先送りすることがよくあります。機器サプライヤーは現在、人材不足を緩和するために遠隔診断や認定トレーニングをセットで提供していますが、それでも導入には数ヶ月の遅れが生じています。アジア太平洋諸国では、検査機関の急速な拡大が教育能力を上回っているため、この人材不足が最も深刻に感じられています。この人材の不均衡により、オペレーターの供給が安定するまで、オートサンプラー市場における潜在需要の一部が抑制されています。
セグメント分析
2025年、統合型オートサンプラーシステムはオートサンプラー市場シェアの59.21%を占めました。これは、研究所がクロマトグラフィー装置と機械的・電子的に連携するターンキーソリューションを好んだためです。HPLCおよびUHPLCが医薬品放出試験の基盤であり続けていることから、液体クロマトグラフィーモデルが出荷数量を牽引しています。ガスクロマトグラフィーシステムは、石油化学分野の鑑識や環境VOCモニタリングにおいて依然として重要な役割を果たしており、デュアルモード設計は1つの筐体内で両方の手法に対応しています。継続的なファームウェアの更新により、リモートでの校正が可能となり、メンテナンスの依頼件数が20%削減され、バリデーション済みの生産ラインの稼働時間が確保されています。バイアル、シリンジ、温度制御ブロックといった補完的なアクセサリーのサブセグメントは、継続的な売上を生み出し、機器のライフサイクルによる変動からベンダーを保護しています。マイクロボリューム注入を備えたグリーンケミストリー対応モデルは、溶媒の使用量を40%削減しており、持続可能性を重視する研究所の管理者にとって魅力的な指標となっています。予測期間を通じて、ヘッドスペースおよびSPMEプラットフォームは、食品や土壌中の芳香族炭化水素および有機リン系残留物に関する世界の規制に後押しされ、2031年までCAGR10.12%で最も急速に拡大する見込みです。こうした成長の勢いは売上高の伸びを維持し、オートサンプラー市場の拡大につながります。
消耗品やモジュール式のアップグレードも、導入済み機器全体の平均販売価格を押し上げています。1,000本のマイクロタイターバイアルを収納できる大容量ラックは、バイオテクノロジー企業における細胞培養代謝物スクリーニングを支援し、手作業によるサンプルのバッチ処理に取って代わっています。AIを活用したニードル状態診断により、シールの摩耗を予測できるようになり、交換部品のジャストインタイム発注を可能にし、予期せぬダウンタイムを削減しています。ベンダー各社は、脱イオン水ろ過装置やインライン脱気装置を積極的にクロスセルし、分析ワークセル全体をカバーするワンストップサプライヤーとしての地位を確立しています。このバンドル戦略は顧客維持を強化し、1台あたりの生涯収益を拡大します。したがって、中核システムおよびアクセサリーにおける持続的なイノベーションが、今後10年間にわたるオートサンプラー市場の健全な規模を支える基盤となります。
地域別分析
北米は、充実した製薬パイプライン、NIH(米国国立衛生研究所)の研究助成金、およびEPA(米国環境保護庁)による汚染物質規制の積極的な施行により、2025年のオートサンプラー市場規模の36.92%を占め続けました。米国の研究所では、AI機能を強化したオートサンプラーを早期に導入しており、その生産性の向上こそがプレミアム価格を正当化する理由であるとされています。トロントやバンクーバーにあるカナダのバイオテクノロジークラスターでは、ゲノム医療の臨床試験に向けた購入が加速しており、一方、メキシコのニアショア工場では、分析手法を米国の輸入規制に適合させています。ベンダーのサービスネットワークと消耗品の当日配送により、地域全体で高い稼働率が維持されています。
アジア太平洋地域は、中国とインドが世界のアウトソーシング契約を獲得するために製剤および有効成分の製造を拡大していることから、2031年までCAGR11.6%を記録し、世界最速の成長率を示しています。深センとハイデラバードにおける政府の補助金により、自動化設備の初期投資コストの最大30%が補填され、複数ラインの導入が促進されています。国内の計測機器メーカーは、主要ブランドと提携して低価格モデルを共同開発し、県レベルの環境局への展開を拡大しています。韓国と日本は、精密医療イニシアチブに向けた臨床診断の自動化を重視しており、それによって地域の需要が多様化しています。こうした相乗効果により、オートサンプラー市場は、従来の欧米限定のニッチ市場ではなく、真に世界の市場として再定義されつつあります。
欧州では、REACH化学物質規制や、農薬残留物の厳格な監視を義務付ける「ファーム・トゥ・フォーク」戦略に牽引され、着実な成長が見られます。ドイツの化学大手各社は、企業の炭素排出目標を達成するため、従来の品質管理(QC)ラボを、溶媒を節約するオートサンプラーに更新しています。英国は、ブレグジット後もEUの分析指令への準拠を継続しており、投資の継続性が保たれています。ポーランドやチェコ共和国に集積する東欧のCRO(医薬品開発受託機関)は、コスト面での優位性を活かして生物学的同等性試験の受注を獲得しており、これが機器の追加発注を後押ししています。中東・アフリカおよび南米では、資金調達面でのギャップや技術スキルの不足に制約されつつも、拡大する石油化学および食品輸出セクターに支えられ、段階的な導入が進んでいます。全体として、こうした地域ごとの動向が相まって、オートサンプラー市場の売上は地域ごとに多様化する方向へとその軌道を強めています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 医薬品承認ワークフローにおけるクロマトグラフィーの役割の拡大
- 世界の食品安全・環境規制の強化
- ラボオートメーションによる分析処理能力の向上への取り組み
- オミクス主導の臨床診断の拡大
- AIを活用した予知保全型オートサンプラー
- グリーンケミストリーにおける微量注入設計
- 市場抑制要因
- クロマトグラフィーの熟練オペレーターの不足
- 中小規模研究所における多額の設備投資と予算の制約
- 厳格な検証およびコンプライアンスのスケジュール
- 分散した知的財産権および特許訴訟のリスク
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品別
- システム
- 液体クロマトグラフィー用オートサンプラー
- ガスクロマトグラフィー用オートサンプラー
- ヘッドスペースおよびSPMEオートサンプラー
- アクセサリー
- システム
- エンドユーザー別
- 製薬・バイオ医薬品企業
- 環境・水質検査機関
- 学術・受託研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Agilent Technologies, Inc.
- Thermo Fisher Scientific Inc.
- Shimadzu Corporation
- Waters Corporation
- PerkinElmer Inc.
- Bio-Rad Laboratories Inc.
- Gilson Inc.
- Restek Corporation
- Scion Instruments
- Tecan Group Ltd.
- HTA s.r.l.
- KNAUER Wissenschaftliche Gerate GmbH
- CTC Analytics AG
- Trajan Scientific(LEAP)
- GERSTEL GmbH
- DANI Instruments SpA
- LCTech GmbH
- ModuVision Technologies
- Valco Instruments(VICI)
- Ellutia Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日