


心臓再同期療法(CRT):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Cardiac Resynchronization Therapy (CRT) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 114 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123273
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
心臓再同期療法の市場規模は2025年に50億3,000万米ドルと評価され、2026年の52億5,000万米ドルから2031年までに65億1,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.39%となる見込みです。
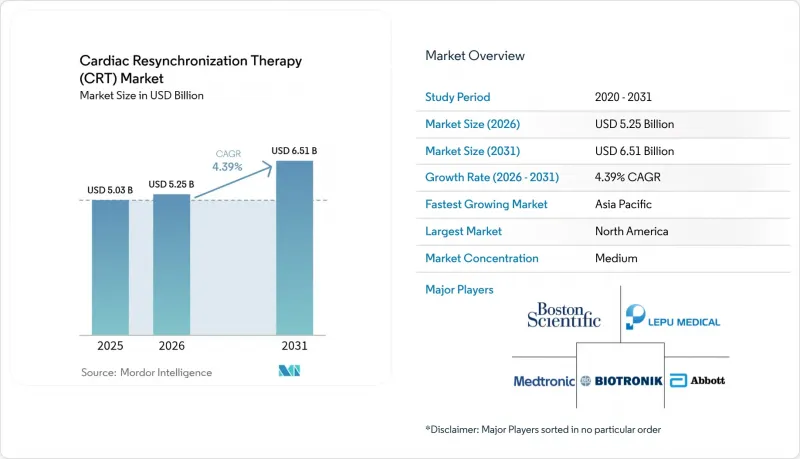
本レポートは、デバイスタイプ(CRT-除細動器、CRT-ペースメーカー)、エンドユーザー(病院および心臓センターなど)、用途(心室内不同調など)、技術(従来の両心室ペーシングなど)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の心臓再同期療法(CRT)市場の動向と洞察
心不全およびその他の心臓疾患の負担の増大
現在、心血管疾患による死亡者数は年間2,050万人に上り、その80%以上が低・中所得国で発生しています。駆出率低下型心不全の有病率の拡大により、適格な患者が継続的に増加し、心臓再同期療法市場を拡大させています。アジア太平洋地域の都市部では、都市型の食生活や運動不足を要因として、40代の成人における心不全の発生率が増加しています。CRTは心不全に関連する入院を30~40%低減させるため、国際的なガイドラインにおいて第一選択のデバイス療法となっています。超音波心エコー検査の高度化やAIを活用したバイオマーカースクリーニングにより、潜在的な伝導遅延が発見され、治療対象となる患者層が拡大し、デバイス需要の持続的な下支えとなっています。
急速に拡大する高齢者人口と座りがちな生活様式
あらゆる地域で高齢化が進んでいますが、アジア太平洋地域では毎年、高齢者数の絶対値が最も大きく増加しています。これに伴い、若年層における運動不足も相まって、生涯にわたる心血管疾患のリスクが高まっています。中国やインドの政府は、CRTをカバーする公的保険の適用範囲を拡大しています。これは、長期的なシミュレーションにより、CRTが繰り返しの入院に取って代わることで、5年間の管理コストが40%削減されることが示されているためです。これにより、心臓再同期療法市場は、特に外来での植込み経路により入院期間が短縮され、高齢の複雑な症例に対応するための医療リソースが確保されることで、市場規模と政策面の支援の両方を獲得しています。
厳格な多地域にわたる規制要件と長期にわたる承認プロセス
米国FDAは新規CRTの承認に12~18ヶ月を要するとし、一方、欧州のMDRでは、グローバル申請に対して1,000万米ドルを超える市販後調査コストが追加されます。こうした投資はスタートアップ企業を躊躇させ、コスト削減につながるイノベーションの普及を遅らせています。バッテリー寿命に関する要件やリード絶縁試験プロトコルの地域ごとの差異により、地域固有のSKUが余儀なくされ、在庫管理の複雑さが増大しています。その結果、製品発売は利益率の高い地域に集中し、低所得国への心臓再同期療法市場の拡大が鈍化しています。
セグメント分析
CRT-除細動器は、不整脈による死亡を阻止し、心室の再同期を図るという二重の役割を果たしており、2025年の世界売上高の71.22%を占めました。その包括的な保護機能により、高リスクの心不全患者に対する医師の選好が確固たるものとなっています。それにもかかわらず、ガイドラインが軽度の駆出率低下にも適用範囲を広げるにつれ、CRT-ペースメーカーはCAGR 4.96%で伸びています。リードレスCRT-Pデバイスは、手術時間を短縮し、感染リスクを低減するため、外来診療センターにとってより安全な外来治療経路を提供します。両カテゴリーに組み込まれたAI駆動の最適化ファームウェアは、臨床的価値に対する認識を高め、価格プレミアムの正当化につながっています。併存疾患のプロファイルが不整脈リスクの低い方向へシフトするにつれ、2028年以降はCRT-Dの採用が頭打ちになる可能性があり、その結果、デバイス選択アルゴリズムが代わりにペースメーカーを提案するようになるでしょう。
金額ベースで見ると、CRT-ペースメーカーのサブセグメントは、2031年までに4億5,500万米ドル増加すると予測されており、ICDによるショック療法には適さないもの、心室再同期療法の恩恵を受けるユーザーを取り込むことになります。房室結節アブレーション術を受けた患者向けにカスタマイズされた先進的な単室型CRT-Pシステムは、個別化治療を際立たせています。かつてはプレミアム機能であった遠隔モニタリング機能は、現在では標準装備となっており、製品間の差別化が均一化され、心臓再同期療法市場はサービスベースの競合へと移行しつつあります。ベンダーの戦略としては、デバイスとサブスクリプション型分析サービスを組み合わせるケースが増えており、単発的なハードウェア販売を継続的な収益源へと転換しています。
2025年には、複雑な植込み手術には依然として高度な画像診断、麻酔、および集中モニタリングが必要であるため、病院および心臓センターが世界の手術件数の69.78%を占めました。これらの施設は、年間手術件数の3分の1を占めるアップグレードやジェネレーターの交換を主導しています。しかし、外来手術センターにおけるCAGRが5.44%であることは、支払者が施設利用料の低減を望んでいることを示しています。意識下鎮静を伴う簡素化されたCRT-P植込み手術では、当日退院が可能となり、重症度の高い症例のために病床を空けることができます。これに対し、病院側は紹介患者を維持するために、院内に外来診療棟を設置するなどの対応を進めています。
在宅および遠隔モニタリング環境は、まだ発展途上ではありますが、戦略的に重要なチャネルを形成しています。クラウドダッシュボードは、閾値の変化を臨床医に通知し、診療所への来院なしに薬剤の用量調整やファームウェアの微調整を可能にします。将来的には、遠隔調整により対面でのフォローアップを40%削減でき、人材不足の緩和につながると同時に、ベンダーと医療提供者間の関係を強化することになるでしょう。調査機関や学術機関は、症例数は少ないもの、伝導系ペーシングのヒト初臨床試験を通じて将来の実践を形作り、長期的な製品ロードマップに影響を与え、間接的に心臓再同期療法業界を生理学的ペーシングの基準へと導いています。
地域別分析
北米は2025年の売上高の45.02%を占めました。これは、公的および民間の保険者がCRTに対して数量制限なしで償還を行っていること、また米国で1,500以上の植込みセンターが運営されているためです。メディケアはデバイス代と植込み費用をカバーしており、高齢者への幅広いアクセスを確保しています。一方、退役軍人省(VA)の施設では、一元化された調達を通じて新しいアルゴリズムを迅速に導入しています。カナダの各州では、単一支払者制度の下でCRTの費用が賄われていますが、機器選定委員会が大幅な値引きを交渉しています。メキシコでは、拡大する中産階級が私立病院を利用しており、リードレスCRT-Pは15%の価格プレミアムで導入されていますが、待機リストは発生していません。
欧州では、市場が成熟した状況下で着実な成長が見られました。ドイツは施術件数でトップを走っており、遠隔モニタリングが対面検査に取って代わることで在院日数が短縮され、DRG(診断関連群)制度によるインセンティブが後押ししています。英国のNHSにおける一元化された入札制度は、単価を抑制しつつも、ベンダーへの安定した大量発注を保証しています。フランスでは、病院への報奨金を6ヶ月間の再入院率に連動させる一括支払い制度を試験導入しており、これにより予測分析プラットフォームの導入が促進されています。東欧諸国では、EUの結束基金を活用してカテーテル室の設備を更新しており、心臓再同期療法の潜在市場が拡大しています。
アジア太平洋地域は最も急速な成長軌道を描いており、2031年までのCAGRは6.03%と予測されています。中国の医療機器入札では国産部品使用率の下限が規定されており、多国籍企業が現地企業と共同製造を行うよう促しています。インドの「アユシュマン・バーラト」制度では、第2級都市の病院におけるCRT-Pの費用が償還対象となっており、農村部への普及範囲が拡大しています。日本は、経験豊富な電気生理学者と高齢化が進む人口構成を背景に、生理学的ペーシングを早期に導入しています。韓国の国民保険は、AIによって最適化されたCRT調整を承認しており、ソフトウェアモジュールの市場浸透を加速させています。ベトナム、インドネシア、フィリピンでは、一人当たりの所得の増加や、高価値の心臓インプラントを含む政府保険の拡大により、二桁の成長が見込まれています。
中東・アフリカ地域では、導入は緩やかなペースにとどまっています。湾岸協力会議(GCC)加盟国では、リヤド、アブダビ、ドーハの三次医療センター向けに、高級CRT-Dモデルが輸入されています。南アフリカでは、民間保険会社がCRTを限定的に補償している一方、公立病院はドナープログラムに依存しています。サプライチェーンの制約や植込み術担当医の不足により、同大陸のその他の地域では導入台数の伸びが抑制されています。南米では、ブラジルが導入を牽引しており、ANVISA(ブラジル国家衛生監督庁)が現地組立のパルスジェネレーターの承認を加速させている一方、アルゼンチンでは輸入許可の遅れにより待機リストが長引いています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 心不全およびその他の心臓疾患による負担の増大
- 急速に増加する高齢人口と座りがちな生活様式
- 画期的な製品イノベーション
- OECD諸国における有利な償還制度および心不全の疾病管理に関する義務付け
- AIを活用したCRT最適化および予測分析プラットフォーム
- 新興市場におけるリードレスおよびモジュラー型CRTシステムの商用化
- 市場抑制要因
- 複数の地域における厳格な規制要件と長い承認プロセス
- 高額な施術費用/機器コストおよび限られた施術者の技術力
- 希土類磁石および半導体ICにおけるサプライチェーンの脆弱性
- 非反応率に対する臨床的検証の高まりが、CSPの代替品の開発を後押ししています
- バリュー・サプライチェーン分析
- 技術展望
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- デバイスタイプ別
- CRT除細動器(CRT-D)
- 経静脈型CRT-D
- 皮下型CRT-D(S-ICD)
- CRTペースメーカー(CRT-P)
- 単室型CRT-P
- デュアル/両心室型CRT-P
- CRT除細動器(CRT-D)
- エンドユーザー別
- 病院および心臓センター
- 外来手術センター
- 家庭および遠隔監視環境
- 研究・学術機関
- 用途別
- 心室内不同調
- 心室間不同調
- 房室不整同期
- 技術別
- 従来の両心室ペーシング
- His束ペーシング(HBP)
- 左脚ブロック領域ペーシング(LBBAP)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Medtronic plc
- Boston Scientific Corporation
- BIOTRONIK SE & Co. KG
- MicroPort Scientific Corporation
- Lepu Medical Technology Co., Ltd.
- MEDICO S.p.A.
- Integer Holdings Corporation
- OSYPKA MEDICAL GmbH
- Shree Pacetronix Ltd.
- LivaNova PLC
- Koninklijke Philips N.V.
- EBR Systems Inc.
- MicroTransponder Inc.
- Biotronik's Acutus JV
- Sorin Group(now part of LivaNova)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 114 Pages
- 納期
- 2~3営業日


