


デジタルトランザクション管理(DTM):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Digital Transaction Management (DTM) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123271
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、デジタルトランザクション管理市場の規模は2025年に203億4,000万米ドルと評価され、2026年には250億9,000万米ドルから成長し、2031年までに716億4,000万米ドルに達すると予測されています。
予測期間(2026年~2031年)におけるCAGRは23.35%となる見込みです。
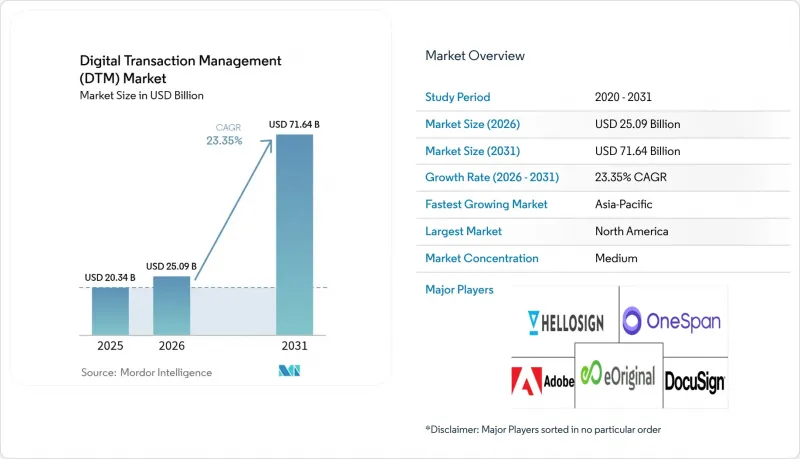
本レポートは、構成要素(ソリューション、サービス)、導入形態(クラウド、オンプレミス)、組織規模(中小企業、大企業)、エンドユーザー業界(銀行、金融サービス・保険、ヘルスケア・ライフサイエンスなど)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のデジタルトランザクション管理(DTM)市場の動向と洞察
規制対象業界における電子署名の導入加速
現在、米国の選挙規則では43州で電子署名が認められており、運輸省は薬物検査記録において電子証明を法的に有効とみなす改正案を最終調整中です。これらの先例は、法的な開放性が残存する懐疑論を払拭し、企業がコンプライアンスを維持しつつ文書処理サイクルを75%短縮できることを示しています。例えば、大規模な医療提供者は、適格な電子署名を活用することで、郵便による遅延なしに州をまたぐ同意書を同期させており、それによって患者の満足度を高め、管理上の負担を軽減しています。
BFSIおよび政府機関における契約ライフサイクルのエンドツーエンド自動化への移行
銀行は2万件以上の有効な契約を同時に処理しており、監督体制が不十分な場合、最大9%の収益損失にさらされる可能性があります。ブロックチェーンを基盤とした「Citi Token Services」の導入は、リアルタイム決済がいかにしてオペレーショナルリスクを低減し、財務担当者にとって運転資金面のメリットをもたらすかを示しています。政府機関もこれに倣い、調達文書を検索可能なリポジトリに一元化することで、ほぼ瞬時の政策監査を可能にし、不正を軽減しています。これらの動きは、単純な電子署名を超えた包括的な自動化が、なぜCIOにとって予算編成上の必須項目になりつつあるのかを浮き彫りにしています。
複雑な国境を越えた暗号署名に関する規制
eIDASは「適格電子署名」に最高の証拠力を認めていますが、EU域外での相互承認は依然として不均一な状況にあります(helpx.adobe.com)。さらに、GDPRのようなデータ主権に関する規制は、米国のCLOUD法に基づく域外適用要求と矛盾しています(isaca.org)。このようなバラバラな状況は、法的助言にかかるコストを増大させ、多国籍のワークフローをサポートしようとするプロバイダーの市場投入計画を長期化させ、その結果、デジタル取引管理市場の短期的な成長を鈍らせています。
セグメント分析
ソリューションは2025年の収益の69.25%を占めましたが、サービス部門は2031年までにCAGR27.62%で拡大すると予測されており、これはデジタルトランザクション管理市場内で最も高い成長率となります。レガシーシステムをアップグレードする金融機関には、社内に規制に関する専門知識が不足しているケースが多く、これが統合、コンプライアンス、およびマネージドサポートへの需要を後押ししています。2024年の事例では、コンサルティングチームが電子署名ワークフローをコアバンキングの台帳と統合した結果、処理エラーと運用コストが削減されました。
ソリューション分野は停滞していません。ブロックチェーン・モジュールは改ざん不可能な監査証跡を組み込み、AIによる分類機能はデータ取得を自動化します。ベンダー各社は、HIPAAやSOC 2に即座に準拠する業界別テンプレートをリリースしており、医療や金融分野の顧客にとっての価値実現までの時間を短縮しています。とはいえ、ミッションクリティカルなワークフローの複雑さゆえに、外部の専門家への継続的な依存が必要となり、これがサービス収益の成長曲線を支えています。
2025年にはクラウドプラットフォームが75.40%のシェアを占めており、その年CAGR25.6%を考慮すると、クラウド導入におけるデジタルトランザクション管理市場の規模は、2031年よりかなり前に2倍になる可能性があります。企業は、サブスクリプション型料金体系、迅速なプロビジョニング、およびISO 27001やFedRAMPの監査に合格した認定データセンターを重視しています。マルチクラウドアーキテクチャでは現在、機密データをローカルのソブリンクラウドにルーティングしつつ、パブリックインフラストラクチャ上でバースト容量を確保することで、俊敏性とコンプライアンスのバランスを取っています。
防衛、重要インフラ、および一部の金融機関では依然としてオンプレミス導入が見られますが、こうした購入者でさえ、ファイアウォールの内側でクラウド機能を再現するハイブリッド制御プレーンを採用しています。暗号化キー管理、機密コンピューティング、ゼロトラスト・フレームワークが成熟するにつれ、完全なクラウド移行に対する抵抗感は薄れ、クラウド導入の増加傾向は維持されるでしょう。
地域別分析
2025年、北米はデジタルトランザクション管理市場の収益の29.85%を占めました。電子記録に関する法的な明確性が確立されていることが、民間部門と連邦政府の両方での導入を後押ししています。米国運輸省が検討中の電子薬物検査フォームに関する規則は、デジタルトラストに対する規制面での継続的な強化を示しています(federalregister.gov)。同様に、米国の医療コンプライアンスのロードマップも利用を加速させており、医療提供者はHIPAA準拠の電子署名スタックを活用して請求処理を効率化しています(iclg.com)。同地域に本社を置くテクノロジーベンダーは、サービス品質を差別化し、高額なライセンシング費用を正当化するAI機能を継続的に展開しています。
アジア太平洋地域は、CAGR27.8%を記録し、最も急速に成長している市場です。同地域では世界のデジタル決済の半数以上が処理されており、B2C電子商取引の規模は2027年までに4兆ユーロ(4兆3,000億米ドル)を超えると予測されています(tmcnet.com)。インドの「Unified Payments Interface(UPI)」は、年間取引件数2,000億件超を目標としており、拡張性の高い署名エンジンへの需要が高まっています。ホスピタリティ、物流、行政の各分野でも、モバイルファーストの消費者層に対応するため、デジタル契約の導入が進んでいます。規制のばらつきは依然として残っていますが、インドネシアなどの国々では、基本的な同意の原則が満たされていればデジタル契約を認めており(mondaq.com)、規制の漸進的な整合化が進んでいることを示しています。
欧州では、調和のとれたeIDAS制度の恩恵を受けており、認定電子署名は自筆署名と同等の効力を有しています(helpx.adobe.com)。今後施行されるeIDAS 2.0の規定とEUデジタルIDウォレットは、国境を越えたシームレスな署名を実現し、市場の信頼をさらに高めています。ラテンアメリカ、中東・アフリカでは、ベースラインは小さいもの、高い成長率を記録しています。ブラジルや湾岸諸国における政府のデジタル化プログラムと、ブロードバンドアクセスの拡大が相まって、これらの地域におけるデジタル取引管理業界にとって好ましい環境が生まれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 規制対象業界における電子署名の導入が加速しています
- BFSIおよび政府機関における契約ライフサイクルのエンドツーエンド自動化への移行
- リモートワークの義務化が、クラウド型DTMの導入を後押ししています
- 生成AIアシスタントが文書の処理時間を短縮
- アジアにおけるEコマースのコンバージョン率向上を後押しする「クリックラップ方式」による利用規約への同意
- デジタルIDフレームワーク(eIDAS 2.0、Aadhaar、NID)が普及を後押ししています
- 市場抑制要因
- 複雑な国境を越えた電子署名に関する規制
- 新興市場における適格なリモートID保証の高コスト
- 断片化された従来のコアバンキング業務フローが、完全な自動化を妨げている
- 5Gの普及が限定的/ 地方におけるエッジインフラの整備が遅れ、モバイルDTMの利用拡大を阻害
- バリューチェーン分析
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済動向の影響評価
- 投資分析
第5章 市場規模と成長予測
- コンポーネント別
- ソリューション
- サービス
- 展開モード別
- クラウド
- オンプレミス
- 組織規模別
- 中小企業
- 大企業
- エンドユーザー産業別
- 銀行・金融サービス・保険
- ヘルスケア・ライフサイエンス
- 小売・Eコマース
- 政府・公共部門
- IT・通信
- 教育
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Adobe Inc.
- DocuSign, Inc.
- Dropbox, Inc.
- Nintex Global Ltd.
- Namirial S.p.A.
- OneSpan Inc.
- Wolters Kluwer N.V.
- Entrust Corporation
- SignEasy Inc.
- Mitratech Holdings Inc.
- Sertifi, Inc.
- Thales Group(Gemalto N.V.)
- Nitro Software Ltd.
- airSlate Inc.
- PandaDoc Inc.
- Conga(Apttus Corporation)
- Zoho Corporation Pvt. Ltd.
- ZorroSign, Inc.
- Topaz Systems Inc.
- InfoCert S.p.A.
- AssureSign LLC
- eOriginal, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


