


閉塞デバイス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Occlusion Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123268
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、閉塞デバイス市場の規模は2025年に34億6,000万米ドルと評価され、2026年の36億8,000万米ドルから2031年までに49億7,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.20%となる見込みです。
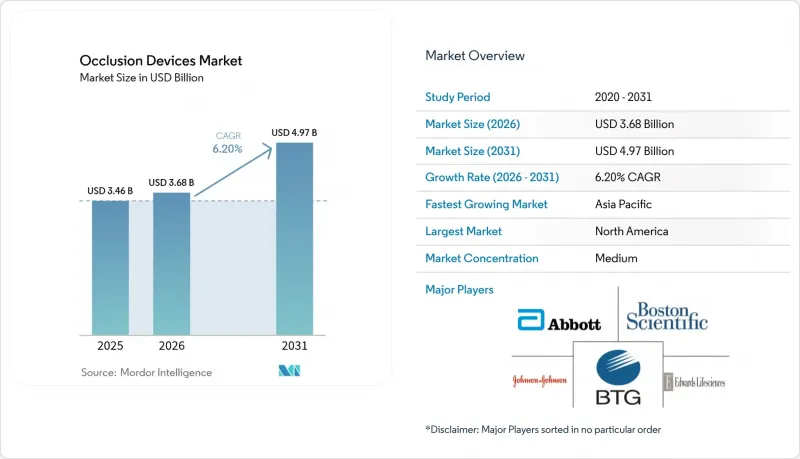
本レポートは、製品別(閉塞除去デバイス、塞栓デバイス、サポートデバイス)、素材別(ニチノール、プラチナなど)、用途別(末梢血管疾患など)、疾患別(虚血性脳卒中など)、エンドユーザー別(病院など)、および地域別(北米、欧州、アジア太平洋など)に分類されています。市場予測は、金額(米ドル)ベースで提示されています。
世界の閉塞除去デバイス市場の動向と洞察
低侵襲閉塞処置への志向の高まり
2024年には、規制当局が、留置の容易性を向上させ、合併症発生率を低減する複数の次世代システムを承認しました。これは、低侵襲的なアプローチに対する信頼の高さを示しています。比較研究によると、開腹手術に代わって閉塞デバイスを使用した場合、入院期間が1.5~2日短縮され、治療総費用が15~20%削減されることが示されています。こうした臨床的および経済的なメリットは、特に保険償還に敏感な環境において、医療提供者による導入を促進しています。低侵襲プロトコルが日常的になるにつれ、外来診療センターでは施術件数が2桁の伸びを示しており、当日退院を可能にするデバイスの需要が高まっています。高齢化に伴い脳卒中や末梢動脈疾患の発生率が増加していることから、低侵襲閉塞ソリューションは今後も治療アルゴリズムの中心的な位置を占め続けるでしょう。
外来型血管内治療モデルへの移行
2025年に改定されたCMS(米国医療保険サービスセンター)の支払規則により、外来環境における血管内処置の償還対象が拡大されました。この変化により、ASC(外来手術センター)は、病院に比べてコスト面での優位性を維持しつつ、高品質な閉塞プラットフォームへの投資が可能となります。多施設レジストリのデータによると、ASCでの処置は安全性プロファイルが同等である一方で、総コストが25~30%低いことが示されています。支払機関は施設使用料の削減というメリットを得られるため、保険会社は病院外での処置をより多く承認するようになっています。これに対し、メーカーは、より狭い処置室向けに設計されたコンパクトなコンソールや単回使用キットで対応しています。血管内治療の件数に占める外来の割合が高まるにつれ、携帯性、使いやすさ、そして確かな臨床性能のバランスが取れた医療機器への需要が集中しています。
資源が限られた環境における高い設備投資コスト
新興経済国の医療提供者は、競合する支出優先事項の中で、高級閉塞システムの資金調達に苦慮しています。為替変動や、サプライヤーが購入者に転嫁するEU MDR関連のコンプライアンスコストにより、購入価格は15~25%上昇しています。リースやシェアードサービスモデルといった資金調達の革新により障壁は一部緩和されていますが、脳卒中の負担が大きい地方の病院では導入が遅れています。医療機器への安定したアクセスがなければ、これらの地域では治療成果の低下や医療格差の拡大が懸念されます。
セグメント分析
2025年、閉塞治療デバイス市場において、除去デバイスは42.10%のシェアを占めました。これは、迅速な血管再通が治療成績を左右する脳卒中の救急治療において、除去デバイスが不可欠な役割を果たしているためです。確固たる臨床ガイドラインと有利な保険償還制度が安定した需要を支えており、血栓捕捉性能を向上させたステントリトリーバーなどの反復的な設計改良により、臨床性能がさらに向上しています。新たに登場した小型コイルリトリーバーは、治療可能な解剖学的範囲を広げ、このセグメントの回復力を強化しています。一方、塞栓デバイスは、腫瘍学および予防的動脈瘤治療ワークフローの拡大に後押しされ、2031年までCAGR7.88%を記録すると予測されます。医療従事者は、塞栓剤と送達カテーテルをセットにした併用療法キットをますます好むようになっており、これにより手技の効率が向上しています。サポートデバイスも同様に成長しており、複雑な血管系において正確な展開を可能にするマイクロカテーテル、ガイドワイヤー、および補助器具を供給しています。
臨床医によると、追跡性に極めて優れたステントリトリーバーのおかげで、かつては到達不可能とされていた遠位脳卒中領域においても、除去デバイスの利用が拡大しているとのことです。メーカー各社は、造影マーカーやねじれに強いシャフト設計を取り入れ、触覚フィードバックを維持しつつ、送達性を向上させています。塞栓療法の革新者たちは、再開通率を低減しつつ確実な閉塞を実現する、生体活性コイルや液体塞栓剤に注力しています。腫瘍学や外傷の適応範囲が広がるにつれ、収益のバランスは徐々に塞栓療法へと傾きつつありますが、救急神経血管領域での応用により、閉塞デバイス市場における除去システムの優位性は維持されています。
2025年のシェアが43.40%を占めるニチノールは、その形状記憶特性と超弾性特性が、屈曲した脳血管の解剖学的構造に適しているため、高性能閉塞デバイスの基幹素材であり続けています。サプライヤー各社は、ニッケルイオンの放出を抑制し、内皮化を促進するために、合金の純度や表面処理の改良を進めています。プラチナは、微細な解剖学的構造を可視化するために高い放射線不透過性が求められる症例において、引き続き活用されています。対照的に、生体吸収性ポリマーはCAGR11.20%を記録しており、長期的な画像アーチファクトを回避し、将来的な介入を可能にする一時的なスキャフォールドに対する臨床医の需要を反映しています。初期の臨床プログラムでは、予測可能な分解プロファイルと良好な炎症反応が示されていますが、製造歩留まりや滅菌プロトコルにより、依然としてコスト高となっています。
デバイスメーカー各社は、可視性と吸収性を両立させるため、ポリマーマトリックスに放射線不透過性繊維を埋め込んだハイブリッド構造の研究を進めています。規制当局は厳格な生体内分解データを要求しており、一部のコンセプトについては市場参入が遅れています。しかし、規模の経済が実現すれば、生体吸収性デバイスは、永久インプラントが生涯にわたるリスク管理上の課題をもたらす適応症領域を拡大することが期待されます。金属の耐久性とポリマーの利便性との競合は、予測期間を通じて材料の研究開発予算の配分に影響を与える可能性が高いでしょう。
地域別分析
北米は、メディケアによる償還の確実性、密な脳卒中治療センターのネットワーク、および大学病院や業界パートナーにまたがる成熟したイノベーション・エコシステムに支えられ、2025年の売上高の42.60%を占めました。AIや生体吸収性材料に関するFDAの政策が引き続き明確であることから、新規の閉塞ソリューションにとって好ましい市場投入環境が維持されています。カナダの単一支払者制度は、脳卒中予防への追加資金を誘導しており、一方、メキシコでは官民連携による病院の拡張により、治療実施能力が徐々に拡大しています。人材の集中と、支払者と医療提供者の強固な連携により、コスト抑制の圧力が高まる中でも、北米のリーダーシップは維持されています。
アジア太平洋地域は、2031年までの年間平均成長率(CAGR)が12.41%と地域の中で最も高く、病院建設の急速な進展、保険制度の拡大、そして高齢化に伴う脳血管疾患有病率の上昇がこれを支えています。中国の「治療件数に基づく調達」枠組みにより価格水準は圧迫されていますが、膨大な施術件数と各省における脳卒中センターの展開が、利益率への圧力を相殺しています。日本は、高精度マイクロカテーテルや先進的な合金組成の調査をリードしていますが、人口動態上の逆風により、長期的な施術件数の伸びは緩やかになっています。インドでは、神経インターベンションの研修体制が整備され、中産階級における保険加入率も上昇しているため、インフラの不足があるにもかかわらず、二桁台後半の単位成長率を達成しています。韓国とオーストラリアは、高度な治療能力を持つ三次医療機関と、活発な臨床試験への参加に支えられ、安定した需要が見込まれます。
欧州では、堅調な国民皆保険制度、大陸全体にわたる脳卒中治療プロトコル、および複数市場での製品発売を迅速化するEU全域の規制調和に牽引され、安定した単一桁台半ばの成長を維持しています。ドイツの工学技術の強みは現地の製造クラスターを支えており、一方、ブレグジット後の調整を進める英国は、診療ガイドラインの策定やアウトカム研究において依然として大きな影響力を保っています。南欧市場は、病院の近代化に資金を投入するEUの結束基金の恩恵を受けており、一方、東欧では償還制度が成熟するにつれて長期的な成長余地が見込まれます。欧州医薬品庁(EMA)と米国食品医薬品局(FDA)間の共同イニシアチブにより、エビデンスの共有が加速され、大西洋をまたぐ製品発売までの時間が短縮されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 低侵襲の閉塞療法に対する関心の高まり
- 外来型血管内治療モデルへの移行
- AIを活用した画像診断とロボット支援の統合
- 脳卒中治療に対する保険適用範囲の拡大
- SRSおよび橈骨動脈経路による手術技術に関連した、神経腫瘍学分野における需要の高まり
- 軍用出血制御装置の民間分野への導入
- 市場抑制要因
- 資源が限られている環境における高い資本コスト
- 神経閉塞術に関する研修ニーズ
- フローダイバージョンにおける材料の安全性に関する懸念
- 高品位合金の脆弱なサプライチェーン
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品別
- 閉塞除去デバイス
- コイルリトリーバー
- ステントリトリーバー
- その他の除去装置
- 塞栓デバイス
- 補助機器
- 閉塞除去デバイス
- 素材別
- ニチノール
- プラチナ
- 生体吸収性ポリマー
- 用途別
- 末梢血管疾患
- 神経学
- オンコロジー
- 泌尿器科
- その他の用途
- 疾患の病態別
- 虚血性脳卒中
- 脳動脈瘤
- 末梢動脈閉塞症
- 腫瘍塞栓療法
- エンドユーザー別
- 病院
- 外来手術センター
- 専門クリニック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Medtronic
- Boston Scientific Corporation
- Abbott Laboratories
- Stryker Corporation
- Terumo Corporation
- Penumbra Inc.
- Merit Medical Systems
- Edwards Lifesciences
- Johnson & Johnson
- BTG International Ltd
- Cook Medical
- W. L. Gore & Associates
- MicroVention(Terumo)
- Kaneka Corp.
- Acandis GmbH
- Phenox GmbH
- Cardinal Health
- Balt Extrusion
- Asahi Intecc
- B. Braun Melsungen
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日