


アレルギー免疫療法:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Allergy Immunotherapy - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 164 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123255
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、アレルギー免疫療法市場の規模は2026年に26億7,000万米ドルと推定されており、予測期間(2026年~2031年)においてCAGR6.85%で推移し、2031年には37億2,000万米ドルに達すると見込まれています。
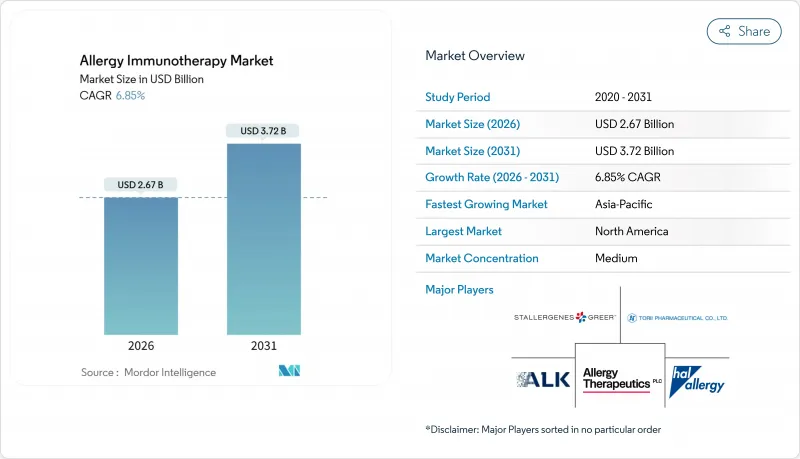
本レポートは、免疫療法の種類(皮下免疫療法、舌下免疫療法(SLIT)など)、アレルギーの種類(アレルギー性鼻炎、アレルギー性喘息など)、剤形(注射用懸濁液など)、流通チャネル(医師への直接販売など)、および地域(北米、欧州など)別に分類されています。市場予測は金額(米ドル)で提示されています。
世界のアレルギー免疫療法市場の動向と洞察
呼吸器アレルギーおよび食物アレルギーによる世界の負担と経済的コストの増大
米国では、食物アレルギー、鼻アレルギー、および喘息関連アレルギーに起因する直接医療費と生産性損失が、現在1,100億米ドルを超え、持続的な症状緩和を約束する治療法に対する支払者の需要を高めています。都市化やライフスタイルの変化により曝露リスクが増大し、世界の有病率は上昇を続けており、ピーナッツアレルギーだけでも米国の150万人の子供たちが影響を受けています。生物学的製剤による治療には年間5桁の費用がかかるため、長期にわたる免疫療法は、医療制度にとって比較的経済的な選択肢となっています。雇用主は、管理されていないアレルギーが欠勤の原因となっていることを認識しています。特に学齢期の子供の場合、アレルギー反応によって保護者の勤務スケジュールが乱されることが多くあります。この経済的負担の大きさが、疾患修飾療法に対するより広範な保険適用推進の原動力となっています。
米国、EU、日本におけるSLIT錠剤の迅速承認と保険適用
2024年から2025年にかけて、FDA、EMA、およびPMDAは、小児および成人を対象とした複数のSLIT適応症を承認し、規制上のボトルネックを解消するとともに、錠剤製剤の競争力を高めました。これと並行して、保険者側の規則変更により、在宅投与に対する相対価値単位(RVU)が追加され、CPT請求基準が明確化されたことで、事務上の障壁が軽減されました。こうした一連の更新により、自己負担額が低減され、特に早期治療の対象となった小児患者層において、市場での普及が加速しています。この動向は、規制当局による承認が保険者の信頼を高め、それがさらに承認を後押しするという好循環を示しています。
低所得地域における診断・治療の普及率の低さ
多くの新興経済国では、アレルギー専門医、診断検査室、および保険償還の仕組みが不足しており、患者は疾患を根本的に解決するのではなく、症状を一時的に抑えるだけの市販薬に頼らざるを得ない状況にあります。輸入関税やコールドチェーンの課題により、調達コストが膨らんでいます。公衆衛生予算は感染症対策に重点が置かれているため、大規模なアレルギー対策プログラムの実施が遅れています。こうした構造的な格差により、有病率の上昇や生産性の低下が実証されているにもかかわらず、普及が進まない状況が続いています。
セグメント分析
2025年、皮下免疫療法はアレルギー免疫療法市場で44.55%のシェアを占めましたが、舌下免疫療法は15.25%のCAGRでこれを上回ると予測されています。この伸びは、毎週の通院を不要にする在宅投与によるものであり、働く成人や親にとって魅力的な利点となっています。ALK-Abello社の錠剤売上高は2024年に前年比24%増加し、需要が堅調であることを示しています。複数のアレルゲンに対する感作によりカスタム配合が求められる場面では、皮下免疫療法(SCIT)が依然として優位性を保っていますが、服薬遵守の課題が成長を抑制しています。経皮および経口療法は依然として開発段階にあるため、短期的には舌下免疫療法(SLIT)が有力な革新技術として位置づけられています。
デジタル薬局は、検査、調剤、配送、モニタリングを単一料金のサブスクリプションに統合しており、デジタルに精通した消費者の支持を得ています。オンラインでの初回診察に関する規制当局の承認により、こうしたビジネスモデルは正当化されています。SCITに特化したクリニックは、1時間あたりの収益の低下や法的責任リスクに直面しており、一部のクリニックは患者を病院へ紹介するようになっています。EPITやOITが長期的には市場を揺るがす可能性はあるもの、2031年まではSLITが成長の主役であり続けます。
2025年時点で、アレルギー性鼻炎はアレルギー免疫療法市場規模の47.53%を占めていましたが、PALFORZIAの幼児向け適応拡大および、在宅でのピーナッツOITを完了した小児において100%の耐容性が示されたNIHの支持的なデータを受け、食物アレルギー分野はCAGR16.85%で拡大する見込みです。食物アレルギーを対象とした生物学的製剤の承認は、社会全体の注目と保険者側の受容性を高めています。喘息および毒液アレルギー分野は、臨床的に重要なニッチ市場であり続けていますが、アトピー性皮膚炎はパイプラインの新たなフロンティアとして台頭しています。
ピーナッツ、卵、牛乳アレルギーは、早期介入により生涯にわたる耐性が得られる可能性があることから、投資を集めています。低コストで非専有のOIT療法の商用化は、既存のブランド製品にとって脅威となり、競合の構図を一変させる可能性があります。一方、中程度から重度の症例においてバイオ医薬品が競合するにつれ、鼻炎分野の成長は鈍化しています。
地域別分析
北米は、メディケアの償還基準の更新とアレルギー専門医の密なネットワークに支えられ、2025年の売上高の42.53%を占めました。FDAによる小児適応拡大により新たな患者層が開拓され、米国はアレルギー免疫療法市場において単独で最大の市場としての地位を固めました。2025年時点で承認待ちとなっているカナダの承認案件や、メキシコにおける民間保険の導入が地域の勢いを維持していますが、バイオ医薬品との競争が長期的な成長を抑制しています。
アジア太平洋地域は、地域別で最も高いCAGR15.21%を記録すると予測されています。日本では2024年にスギ花粉症治療薬「ITULAZAX」が承認され、広範囲に及ぶ季節性アレルギーへの負担を軽減しており、鳥居製薬のデータによれば、前年比で有効性が向上していることが示されています。中国当局は錠剤についてブリッジング試験を義務付けているため、当初の焦点はSCIT(皮下免疫療法)に置かれています。一方、インドでは2025年にハウスダストダニ用錠剤が発売され、現地の強力な流通網が活用される見込みです。可処分所得の増加と都市部におけるアレルギーの有病率の上昇が、韓国およびオーストラリア全域での需要を牽引しています。
欧州は成熟した市場ではありますが依然として重要な市場であり、2024年のALK-Abelloの売上高の71%を占めています。ドイツは国別売上高で首位を占めており、規制審査期間中も特定患者への供給を維持する「Therapieallergene-Verordnung(アレルギー治療薬規制)」の規定が後押ししています。2024年のEMAによる「neffy」の承認により、アナフィラキシー治療が同地域の製品ポートフォリオに加わりました。価格圧力やジェネリック医薬品の参入により価格決定力は制限されていますが、広範な保険適用により販売量は安定しています。中東・アフリカおよび南米は、アレルギー専門医のネットワークが希薄で公的資金も限られているため、他地域に後れを取っています。パイロットプロジェクトは将来的な成長の可能性を示唆していますが、短期的な貢献度は依然として控えめです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 呼吸器アレルギーおよび食物アレルギーによる世界の負担と経済的コストの増大
- 米国、EU、および日本におけるSLIT錠剤の承認および保険適用が迅速化されました
- 価値に基づく医療の枠組みへのAITの組み込み
- 服薬遵守率を向上させる在宅自己投薬管理プラットフォーム
- AIを活用したアレルゲン抽出物の個別化およびマイクロドージング療法
- マイクロバイオームを調節するアジュバントが有効性と持続性を高める
- 市場抑制要因
- 低所得地域における診断・治療の受診率の低さ
- 製品ごとのアナフィラキシーリスクおよび安全性モニタリング費用
- GMPグレードのアレルゲン原料の供給が不安定であること
- 新規アジュバントおよび送達システムに関する規制上の不確実性
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 免疫療法の種類別
- 皮下免疫療法(SCIT)
- 舌下免疫療法(SLIT)
- 経皮免疫療法(EPIT)
- 経口免疫療法(OIT)
- アレルギーの種類別
- アレルギー性鼻炎
- アレルギー性喘息
- 食物アレルギー
- 毒アレルギー
- アトピー性皮膚炎
- その他
- 製剤別
- 注射用懸濁液
- 舌下液
- 舌下錠
- 経皮吸収パッチ
- 流通チャネル別
- 医師への直接販売
- 小売薬局および病院薬局
- Eコマース/ 通信販売
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Aimmune Therapeutics(Nestle)
- ALK-Abello A/S
- Allergy Therapeutics plc
- Allovate Therapeutics
- Biomay AG
- Camallergy
- Circassia Group plc
- DBV Technologies
- DESENTUM Oy
- HAL Allergy Group
- HollisterStier Allergy(Jubilant Pharma)
- Inmunotek S.L.
- LETI Pharma
- Merck KGaA(Allergopharma)
- Prota Therapeutics
- Stallergenes Greer
- Torii Pharmaceutical Co., Ltd.
- Tunitas Therapeutics
- Vida Pharmaceuticals
- Zhejiang Wolwo Biopharmaceutical
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 164 Pages
- 納期
- 2~3営業日