


アンチドローン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Anti-Drone - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 155 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123251
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
アンチドローン市場規模は2026年に24億7,000万米ドルと評価されており、商業事業者、重要インフラ管理者、および国土安全保障機関が、小型無人航空システムの急速な普及に対抗する動きを強めるにつれ、2031年までに84億2,000万米ドルに達し、CAGR27.83%で拡大すると予測されています。
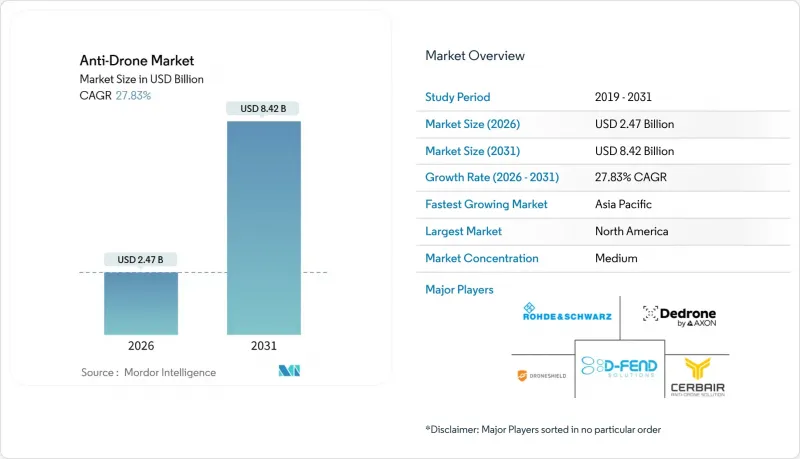
本レポートは、技術別(検知システムおよび無力化・対策システム)、プラットフォームタイプ別(固定式および携帯式)、最終用途別(商業、国土安全保障および法執行機関)、動作範囲別(短距離、中距離、長距離)、地域別(北米、欧州、アジア太平洋、その他)に分類されています。市場予測は金額(米ドル)ベースで示されています。
世界のアンチドローン市場の動向と洞察
民間資産を脅かす低価格商用ドローンの普及
500米ドル未満の消費者向けドローンは、現在4K動画の撮影や30分間の飛行が可能となっており、これにより、悪意のある行為者が、ドローン対策市場において、最小限の技能で情報を収集したり、搭載物を投下したりすることが可能になっています。2024年のFAA(米国連邦航空局)の月次インシデント記録によると、空港でのドローン目撃件数は100件を超え、前年比40%増加しました。一方、コペンハーゲン空港では、2025年9月、身元不明のクアッドコプターが敷地内に侵入したため、90分間にわたり運航を停止しました。英国の刑務所では、2024年に違法物品を運搬するドローンの侵入が347件記録され、これを受けて法務省は、2026年半ばまでにすべてのカテゴリーA施設に固定式の対UAS(無人航空機システム)設備を設置するよう命令を出しました。この不均衡は顕著です。400米ドルのドローンが、数百万米ドル規模の施設を機能停止に追い込み、運営者に多層的な検知・対策体制の導入を余儀なくさせているのです。保険引受会社は2025年、標準的な財産保険からドローン関連の損害を除外し始めました。これにより、リスクにさらされている施設は、保険の適用を維持するために、事実上、対UAS技術への投資を義務付けられることになりました。
ドローン検知に関するFAAおよびEUのU-Space規制の厳格化
2024年3月から施行されているFAAの「リモートID規則」では、重量250グラムを超えるドローンに対し、識別データの送信が義務付けられており、これにより空港や重要インフラの所有者には、コンプライアンス状況をリアルタイムで監視する暗黙の義務が生じています。EUでは、規則2021/664により、加盟国は2026年までに、協調型および非協調型の交通検知を統合したU-Space回廊を整備することが義務付けられています。これらの政策により責任の所在が変化しており、侵入を検知できなかった運航事業者は、免許の更新が困難になるリスクや保険料の値上げに直面することになります。各国の航空当局は現在、運航許可を実証済みのアンチドローン能力と結びつけることを常態化しており、これにより調達スケジュールが短縮され、ソフトウェア定義で更新対応可能なプラットフォームを提供するベンダーが優遇されるようになっています。
RFジャミングおよび物理的排除の法的地位の曖昧さ
米国では、連邦政府以外の主体によるRFジャマーの使用が禁止されています。しかし、国土安全保障省(DHS)の監督下にある連邦通信委員会(FCC)が発行する実験用ライセンスにより、限定的な使用が許可されています。この手続きを完了するには1年を要する場合があります。EUの無線機器指令も意図的な干渉を制限しており、商業施設はサイバーによる制御または物理的手段への移行を余儀なくされていますが、これらは安全性や不法行為責任に関する懸念を引き起こしています。ネット捕獲型ドローンや迎撃弾は、第三者への損害リスクを伴いますが、セーフハーバー免責を認めている法域はほとんどありません。このような法規制のばらつきは、無力化技術の商業的導入を妨げ、差し迫った脅威を解決できない「検知のみ」のシステムへの資本流入を招いています。
セグメント分析
無力化システムは、2026年から2031年にかけてCAGR27.65%で拡大すると予測されており、2025年の収益の53.95%を占めた「検知のみ」の支配的な地位を徐々に侵食していく見込みです。航空および通信の規制当局が、サイバー乗っ取りや付随的被害の少ない物理的迎撃手段に対して条件付き承認を与え始めたことで、この移行は加速しています。Anduril社の再利用型迎撃機「Roadrunner」は、米国陸軍の試験において95%の撃墜確率を実証し、使い捨て型のネット捕獲ソリューションと比較して、1回の交戦あたりのコストを1万米ドル未満に削減しました。D-Fend Solutions社の「EnforceAir2」は、GPSスプーフィングを用いて不正ドローンを安全な着陸ゾーンへ誘導し、欧州の法域におけるRF妨害の禁止を回避しています。検知は依然として重要ですが、保険会社は2025年より、自律的な対策を実証した施設に対して保険料を10%から15%引き下げる措置を開始し、資本配分の決定を無力化能力へと傾けさせています。
検知ベンダー各社は、ハードウェアの増設ではなく、分析機能や機械学習(ML)分類器を組み込むことでこれに対応しています。Dedrone社のRF-EO融合センサーは、Verizon社のプライベートLTEコアに統合されており、初期の設備投資を相殺するサブスクリプション方式の料金体系を実現しています。Epirus社の20 kWマイクロ波エフェクターなどの指向性エネルギーシステムは、防衛分野の顧客を惹きつけていますが、30 kVAの電力要件と1台あたり200万米ドルのコストのため、民間市場では依然としてニッチな存在にとどまっています。2026年から2031年にかけて、アンチドローン市場は管轄区域によって二極化すると予想されます。規制の厳しい地域では検知機能のみが採用され、法的責任の枠組みが法改正よりも迅速に進化する地域では、検知・無力化機能を統合したパッケージが導入されるでしょう。
2025年には、空港、原子力発電所、石油精製所などが、センサーの検知範囲を重複させて24時間365日の監視を必要としていることから、固定型プラットフォームが売上高の39.85%を占めました。それでも、イベント主導型のセキュリティ契約の増加を反映して、携帯型システムのCAGRは28.59%に達すると予測されています。DroneShield社の「DroneSentry-X Mk2」は、重量35kgで15分で展開可能であり、2024年パリオリンピックおよび2025年世界経済フォーラムで警備を担当しました。
レンタルモデルの経済性が、ポータブル型システムの普及を後押ししています。運用事業者は、固定式アレイの場合の前払い費用50万米ドルに対し、週あたり1万~2万米ドルを支払うだけで済むため、これは「C-UAS-as-a-Service(サービスとしてのアンチドローンシステム)」というパラダイムに沿ったものです。重要な施設におけるアンチドローン市場の規模では、依然として固定設置型が主流を占めています。これは、タレス社の「Falcon Shield」が提供する10kmのレーダー検知範囲が、混雑した飛行場では依然として不可欠であるためです。モジュール式設計によりその境界は曖昧になっています。サーブ社の「ジラフ1X」は、ISOコンテナで出荷され、屋上やトラックの荷台にボルトで固定できるため、半恒久的な使用事例を満たしています。
地域別分析
北米は2025年に世界の売上高の40.55%を占め、これは米国国土安全保障省(DHS)の契約および連邦航空局(FAA)によるリモートIDの施行に牽引されたものです。同地域は2031年までCAGR25.8%を記録すると予測されていますが、早期導入者が新規設置からソフトウェアのアップグレードへと移行するにつれ、世界平均をわずかに下回る見込みです。米国の原子力発電所は、NRC(米国原子力規制委員会)の指針に基づき、2027年までに周辺検知システムの導入が義務付けられています。一方、GAO(米国政府監査院)の検証を経た空港でのパイロット事業では、電波が密集した環境における誤検知を減らすマルチセンサーアーキテクチャが強化されています。カナダの進展は比較的緩やかですが、カナダ運輸省(Transport Canada)の2025年草案では、対UAS対策の対象範囲がバンクーバー、トロント、モントリオールの各空港にまで拡大されています。メキシコではまだ導入初期段階ですが、2024年後半にカルテルによるドローン事件が発生したことを受け、グアダラハラおよびティフアナでパイロット導入が開始されました。
アジア太平洋地域は、2026年から2031年にかけてCAGR27.11%という最も急速な成長が見込まれています。これは、インドの「デジタル・スカイ」プラットフォームによるドローン登録の徹底、中国におけるスマートシティ監視体制の拡大、そして日本における物理的迎撃システムの規制緩和によるものです。インドは2024年、商用対UASシステムの導入に関する事前承認のボトルネックを解消し、プロジェクトのスケジュールを加速させました。中国の国有空港運営会社は、現在50以上の主要ハブ空港でRF-EO融合システムが運用されていることを明らかにしており、その主な供給元はCETCを含む国内ベンダーです。日本は2024年、成田空港向けに三菱電機に契約を授与し、レーダー、EO、およびネット迎撃装置を統合しました。韓国における全国的な5Gの展開はRF検出を複雑にしていますが、仁川空港ではAIの再学習により、2025年の試験運用において誤警報率を10%未満に低減させました。
欧州は2025年の売上高の約28%を占めており、2031年までCAGR26.5%で成長すると予想されています。これは主に、U-spaceへの準拠や、2025年のコペンハーゲンでの空港閉鎖といった注目度の高い事件が要因です。英国は導入をリードしており、旅客数が500万人を超える空港は24時間365日のカバレッジを維持しなければならず、カテゴリーAの刑務所では2026年半ばまでにシステムの導入が義務付けられています。ドイツは2025年、製油所向けにRF妨害の適用除外措置を設け、EU全体の規制緩和につながる可能性があります。フランスは2024年のパリオリンピック期間中、「C-UAS-as-a-Service」の有効性を実証し、迅速な再配備能力をアピールしたタレス社およびドローンシールド社に契約を授与しました。中東およびアフリカ地域では、サウジアラビアのNEOMやUAEがスマートシティの青写真に検知層を統合し、2024年のGACA規則(すべての商業空港でのシステム導入を義務付ける)に後押しされて、CAGR26.8%で市場が拡大すると予想されています。南米は依然として市場規模が最も小さいもの、ブラジルの2025年ANACガイドラインを契機に、サンパウロのグアルーリョス空港を筆頭とする調達ブームが起こり、勢いを見せています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 低コストの商用ドローンの普及が、民間資産を脅かしています
- ドローンの検知に関する、FAAおよびEUのU-space規制の厳格化
- 重要インフラ(エネルギー、空港)へのドローンの侵入
- AIを活用したマルチセンサー融合により、検出精度が向上します
- C-UAS-as-a-Serviceは、会場運営者の設備投資(CapEx)を削減します
- プライベート5Gキャンパスネットワークは、パッシブRF検出を可能にします
- 市場抑制要因
- RF妨害および物理的排除の法的地位の曖昧さ
- 5Gが密集している都市部における高い誤警報率
- 広域音響・EO監視をめぐるプライバシーへの懸念
- ドローン運用者と現場運営者間の責任の分散
- バリューチェーン分析
- 規制および技術の展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 技術別
- 検出システム
- 中和/対策システム
- プラットフォームタイプ別
- 固定
- ポータブル
- エンドユーズ業界別
- 商業
- 国土安全保障および法執行機関
- 運用範囲別
- 短距離(1 km未満)
- 中距離(1~5 km)
- 長距離(5 km以上)
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Dedrone Holdings, Inc.
- CERBAIR
- D-Fend Solutions AD Ltd.
- DroneShield Group Pty Ltd.
- Rohde & Schwarz GmbH & Co. KG
- Thales Group
- QinetiQ Group
- Saab AB
- Anduril Industries, Inc.
- SRC Inc.
- DeTect, Inc.
- CACI International Inc.
- Honeywell International Inc.
- Meteksan Defence Industry Inc.
- OpenWorks Engineering Ltd.
- Rheinmetall AG
- Northrop Grumman Corporation
- Leonardo S.p.A.
- Terma Group
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 155 Pages
- 納期
- 2~3営業日


