


DNAシーケンシング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
DNA Sequencing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 131 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123245
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
DNAシーケンシング市場の規模は2026年に170億8,000万米ドルと推定されており、2025年の144億米ドルから拡大し、2031年には400億2,000万米ドル達すると予測されています。
2026年から2031年にかけては、CAGR 18.58%で成長すると見込まれています。
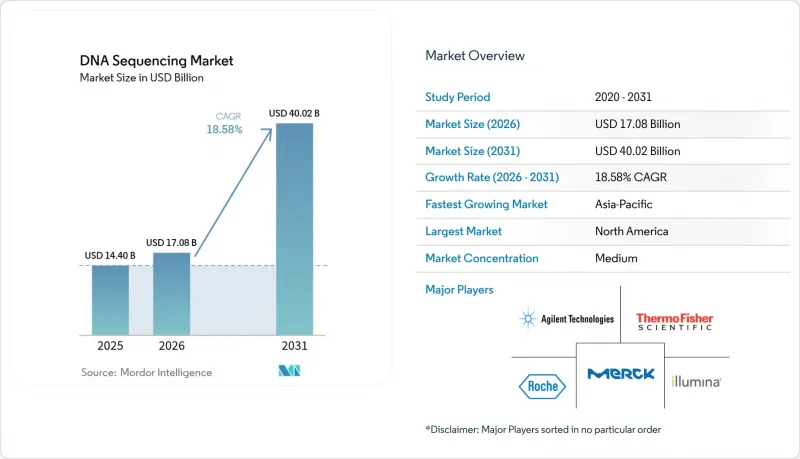
本レポートは、製品・サービス別(機器など)、シーケンシング技術別(サンガー法など)、ワークフロー段階別(サンプル調製など)、用途別(臨床診断など)、エンドユーザー別(病院など)、地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のDNAシーケンシング市場の動向と洞察
ゲノムあたりのコスト低下が利用の普及に革命をもたらしています
ヒト全ゲノムのシーケンシング費用は、2007年の100万米ドルから2025年には600米ドル未満へと低下し、地域病院での日常的な利用が可能になりました。イルミナ社のNovaSeq Xは、その費用を200米ドル未満に抑え、アルティマ・ジェノミクス社は100米ドルのゲノム解析サービスを提供しており、これにより予算配分がデータ解析ツールへとシフトしています。英国の腫瘍センターでは現在、小児がんに対して全ゲノムシーケンシングを導入しており、ドイツやスウェーデンでも同様のプログラムが試験的に実施されています。ベンダー各社は、ハードウェアの販売からアプリケーション特化型ソリューションへと事業軸を転換しています。イルミナによるフルエント・バイオサイエンシズの買収は、単一細胞アッセイのポートフォリオを強化するものであり、利益率が高くソフトウェアを多用した製品・サービスへの移行を浮き彫りにしています。コストがコモディティレベルに近づくにつれ、競合の焦点は、差別化された化学技術とバイオインフォマティクスのエコシステムに集まっています。
償還範囲の拡大が臨床導入を加速
メディケア・メディケイドサービスセンター(CMS)は2024年、固形がんにおける次世代シーケンシングの全国的な保険適用範囲を拡大し、導入の主要な障壁を取り除きました。全米総合がんネットワーク(NCCN)は現在、急性骨髄性白血病に対する全ゲノムシーケンシングを推奨しており、臨床需要をさらに確固たるものにしています。しかし、民間保険会社や欧州の保険会社間では保険適用状況にばらつきが見られるため、ベンダー各社は医療経済学的エビデンスパッケージや保険会社向け啓発チームへの投資を進めています。地域別適用決定(LCD)は、診断が確定していない肺結節のリスク層別化など、高価値な用途をますます対象としており、さらなる追い風となっています。
高額な設備投資が市場参入の障壁となっている
トップクラスのハイスループット装置は100万米ドルを超えることもあり、年間保守契約により多額の諸経費が上乗せされます。小規模な検査室では、導入を先送りするか、試薬レンタルモデルや集中型コア施設に依存しています。Element Biosciences社は、1ギガベースあたりの運用コストが2~5米ドルという28万9,000米ドルの「AVITI」システムにより、アクセスの民主化を図っていますが、依然として「カミソリと刃」型のビジネスモデルでは、消耗品の供給を支配する既存企業が有利な立場にあります。そのため、資本要件が資源の乏しい環境での拡大を遅らせ、確立されたベンダーの規模の経済をさらに強固なものにしています。
セグメント分析
2025年には、ユーザーが実行のたびに再注文しなければならない独自のフローセルや試薬キットにより、消耗品が売上高の57.73%を占めました。これは、DNAシーケンシング市場を支える「カミソリと刃」モデルを如実に示しています。化学試薬の利益率は、機器の利益率を常に上回っており、これが製品の更新サイクルの加速を支えています。シーケンシング・アズ・ア・サービスやデータ分析を含むサービスは、研究所が複雑な情報処理やコンプライアンス関連の業務を外部委託するにつれて、CAGR17.85%で伸びています。
消耗品のイノベーションは現在、コスト削減とスループットの向上に焦点を当てています。Ultima Genomics社は、リソグラフィー費用を削減し、スケールアウト製造を容易にする無パターンウェーハへの移行を進めています。一方、DNAnexus社などのサービスプロバイダーは、クラウドコンピューティング、コンプライアンス、AIによる解釈を組み合わせ、生データではなくエンドツーエンドの実用的なレポートを提供することで、顧客の定着率を高めています。これらの変化が相まって、定期的な消耗品とマネージドサービスが、DNAシーケンシング市場の生命線としての地位を確立しています。
次世代ショートリード装置は、検証済みの臨床ワークフロー、高い精度、および幅広いアッセイメニューにより、2025年には売上高の80.98%を占めました。ナノポアシーケンシングは、構造変異やメチル化パターンを解明するリアルタイムのロングリードに後押しされ、CAGR27.62%で最も急速に成長しているサブセグメントです。PacBio社のSPRQ化学技術により、ヒトゲノムのHiFiシーケンシングコストが500米ドルを下回り、集団研究における費用対効果が向上しています。
Oxford Nanopore社の「PromethION 2 Integrated」は、オンボード演算機能を備え、フローセル1枚あたり最大290 Gbのデータを生成するほか、99.7%という単一ヌクレオチドの精度により、臨床的な信頼性を高めています。各ベンダーは、ショートリードの経済性とロングリードのコンテキストを融合させたハイブリッドパイプラインをますます推進しており、その活用シーンは腫瘍学からメタゲノミクス、トランスクリプトミクスへと広がっています。そのため、競争の激化により、両方のリード長領域においてイノベーションのペースが加速しています。
地域別分析
北米は、メディケアの適用範囲拡大、豊富なベンチャーキャピタル、そしてFDAの支援的な枠組みに後押しされ、2025年の売上高の44.65%を占めました。米国国立衛生研究所(NIH)は、希少疾患やがんゲノムイニシアチブに複数年にわたる助成金を投入しており、インフラ関連法はバイオ製造を奨励しています。しかし、中国のゲノム関連サプライヤーを規制する米国の法案案は、試薬の供給を脅かし、国内の研究所における在庫コストを増加させる恐れがあります。
アジア太平洋地域は、人口規模のシーケンシング・プロジェクトや医療費の増加に牽引され、CAGR 19.12%で最も急速に成長する地域となる見込みです。中国は、病院のがん登録制度や消費者向け直接検査を通じて検査件数をリードしている一方、シンガポールのロングリード・人口規模プログラムは、地域における検査の基盤となる高品質なアジア人参照ゲノムの構築を目指しています。インドは「国家ゲノムミッション」の一環としてバイオバンク・ネットワークの構築を発表していますが、保険償還制度のばらつきが臨床導入の妨げとなっています。
欧州では、ゲノム検査を日常診療に組み込んだ公的資金による医療制度を通じて、依然として大きなシェアを維持しています。「一般データ保護規則(GDPR)」により、厳格な同意プロトコルや国境を越えたデータ取り扱いに関する規則が義務付けられ、コンプライアンスコストが増加しています。英国の「Genomics England」は500万件の全ゲノム解析を目標としており、ドイツはゲノムデータの統合に向けた病院のデジタル化に資金を提供し、フランスの国家計画では新生児スクリーニングのパイロット事業を拡大しています。中東・アフリカ、南米の新興市場は依然として発展途上ですが、コストの低下や遠隔地の診療所への移動式検査室の普及に伴い、がんシーケンシングや感染症サーベイランスへの投資が進んでいます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高スループットプラットフォームによるゲノムあたりのコストの低下
- 臨床シーケンシングに対する保険適用範囲の拡大と承認の拡大
- 政府による精密医療および人口ゲノム学プログラム
- ゲノミクスに基づく創薬とコンパニオン診断の普及
- ロングリード、シングルセル、およびマルチオミクス・ワークフローの拡大
- シーケンス・アズ・ア・サービス(Sequencing-As-A-Service)およびクラウド・バイオインフォマティクスの成長
- 市場抑制要因
- 高スループットシステムの高額な資本コストおよび運用コスト
- バイオインフォマティクス分野の人材不足と分析におけるボトルネック
- 世界各国の規制状況およびデータプライバシーに関する状況のばらつき
- 重要試薬およびフローセルにおけるサプライチェーンの変動
- 規制および技術の展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品・サービス別
- 機器
- 消耗品
- サービス
- シーケンシング技術別
- サンガーシーケンシング
- 次世代シーケンシング(NGS)
- イルミナSBS
- Ion Semiconductor
- その他の技術
- 第3世代シーケンシング
- ワークフローのステップ別
- サンプル調製
- ライブラリー調整
- シーケンシング
- データ分析と保存
- 用途別
- 臨床診断
- オンコロジー
- 生殖医療(NIPT、保因者検査)
- 感染症
- 希少疾患および遺伝性疾患
- 個別化医療
- 創薬・開発
- その他の用途
- 臨床診断
- エンドユーザー別
- 病院および臨床検査機関
- 学術研究機関
- 製薬・バイオテクノロジー企業
- その他のエンドユーザー
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Agilent Technologies Inc.
- Bio-Rad Laboratories Inc.
- Danaher Corp.(IDT)
- F. Hoffmann-La Roche Ltd.
- Illumina Inc.
- Merck KGaA
- PerkinElmer Inc.
- Thermo Fisher Scientific Inc.
- QIAGEN
- Macrogen Inc.
- Myriad Genetics Inc.
- Eurofins Scientific
- Hamilton Thorne Biosciences
- Pacific Biosciences of California Inc.
- Oxford Nanopore Technologies PLC
- BGI Genomics Co. Ltd.(MGI Tech)
- 10x Genomics Inc.
- GenScript Biotech Corp.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 131 Pages
- 納期
- 2~3営業日


