


クラウド無線アクセスネットワーク:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Cloud Radio Access Network - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 106 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123157
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、クラウド無線アクセスネットワーク(CRAN)の市場規模は、2025年の155億米ドルから2026年には181億8,000万米ドルへと拡大し、2026年から2031年にかけてCAGR17.32%で推移し、2031年には404億3,000万米ドルに達すると予測されています。
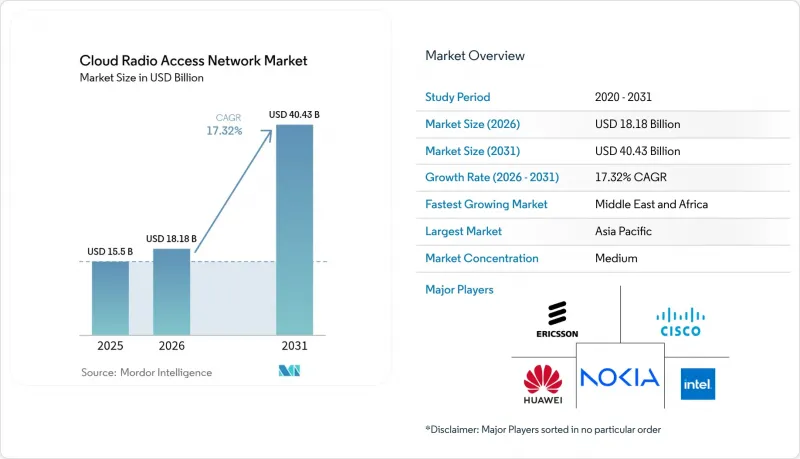
本レポートは、コンポーネント(ソリューションおよびサービス)、ネットワークタイプ(5G、4G、LTE、3G)、導入モデル(集中型RAN[C-RAN]、仮想化RAN[vRAN]、オープンRAN[O-RAN]、ハイブリッドクラウドRAN)、エンドユーザー(モバイルネットワーク事業者、企業、政府・公共安全、およびニュートラルホスト/タワー会社)、ならびに地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のクラウド無線アクセスネットワーク市場の動向と洞察
5Gの急速な展開と高密度化がアーキテクチャの変革を推進
世界中の通信事業者は、ミッドバンド5G層を稼働させ、カバレッジの空白を埋めるためにスモールセルを追加しています。このような環境において、クラウド無線アクセスネットワーク市場は、ハードウェアを重複させることなく数千台の無線機器を管理するために必要な集中型コンピューティングプールを提供します。東京、ソウル、ニューヨークでの実地試験では、ベースバンドのワークロードを動的にシフトさせることで、利用率を30%向上させ、ピーク時のセルスループットを25%向上させることができることが示されています。商用5Gスタンドアロンコアは現在、仮想ベースバンド機能との時間依存性の高いスケジューリングを調整しており、クラウドネイティブの原則が機能リリースサイクルをいかに短縮するかを浮き彫りにしています。中国や米国での大規模な導入事例からは、同一のクラウドサイトで複数の世代の無線機器をホストできることが明らかになっており、これにより周波数再割り当ての決定が容易になり、段階的な移行パスがサポートされています。これらの利点は、特に屋内カバレッジの義務により高密度な無線グリッドが求められる地域において、継続的な投資を促進しています。
CAPEXおよびOPEXの削減がビジネスケースを支える
仮想化されたベースバンド・プールの経済的な魅力は即座に現れます。プーリングにより、ハードウェアの重複が削減され、施設費用が抑えられ、アップグレードが簡素化されます。北米のベンダーによる事例研究によると、3種類のレガシー・ベースバンドを単一のクラウド・クラスターに統合した通信事業者は、導入初年度にCAPEXを3分の1近く削減しました。自動化ツールによって予防保守やリモートでのソフトウェア更新が拡大されるにつれて、OPEXも削減されます。AIスケジューラーが、利用率の低い無線機器をオフピーク時間帯にディープスリープモードに移行させることで、ネットワークの電力効率が向上し、光熱費が削減されます。こうしたコスト削減は、特に配当金の支払い義務とサービス品質の向上という両立を図る通信事業者にとって、積極的な5G拡張計画を支える基盤となります。パブリッククラウドにおける使用量ベースの料金モデルが普及するにつれ、事業者はトラフィックのピークに合わせて支出を調整する柔軟性をさらに高められ、クラウドアーキテクチャの魅力がさらに強まっています。
周波数帯の不足と規制上の制約が勢いを鈍らせる
中波帯周波数の適時の解放とオークションの実施は、依然として全国規模の5G構築におけるボトルネックとなっています。2024年に米国連邦通信委員会(FCC)のオークション実施権限が失効したことで、今後の周波数解放に関する不確実性が生じ、一部の通信事業者の投資サイクルが鈍化しています。多くの新興市場でも、不透明あるいは政治的な要因に左右される周波数割当プロセスに苦慮しており、クラウドRANに最適化された5Gレイヤーのターンキー導入が遅れています。ライセンスが取得済みであっても、ガードバンドの条件や出力レベルの上限によりネットワークのレイアウトが制限され、通信事業者は断片的な周波数保有に依存せざるを得ず、無線計画が複雑化しています。こうした現実が展開速度を鈍化させ、周波数プールの経済性が魅力的になる時期を先送りする可能性があります。
セグメント分析
Solutionsのデータに基づくクラウド無線アクセスネットワークの市場規模は、2025年に112億2,000万米ドルに達し、セグメント収益の72.40%を占めました。しかし、マルチベンダー環境が標準化されるにつれ、サービス市場の成長率はCAGR18.02%と、より急速に拡大しています。初期のグリーンフィールド導入では、主にハードウェアと仮想化ベースバンドライセンスが必要でしたが、現在のブラウンフィールドのアップグレードでは、統合、ネットワーク最適化、およびライフサイクルサポートが求められています。欧州の通信事業者は、AIを活用したパフォーマンス分析とDevOpsの導入を組み合わせた複数年のマネージドサービス契約を締結しており、これにより社内チームは新サービスの設計を優先できるようになっています。現在、コンサルティングチームは、スペクトル再編成、機能分割の選定、および移行順序の策定を指導しており、これらは、レガシーな4Gトラフィックと新興のプライベート5G使用事例のバランスを取る既存通信事業者にとって極めて重要な役割です。これに対し、ハードウェアプロバイダーは、オープンインターフェースやリファレンス自動化ワークフローを組み込むことで対応しており、製品とプロフェッショナルサービスの境界線を曖昧にしています。その結果、2031年が近づくにつれ、この融合により、サービス分野がクラウド無線アクセスネットワーク市場の収益プールにおいて、より大きなシェアを占めるようになっています。
絶え間ないイノベーションの流れが、ソリューション事業に活力を与えています。大手半導体メーカーは、ビームフォーミングおよび前方誤り訂正のための統合アクセラレーションを導入し、2023年のブレードと比較して、ラックユニットあたりのベースバンド容量を2倍以上に向上させました。無線機器サプライヤーは、屋上や屋内環境向けに最適化された軽量なMassive MIMOアレイを提供することで、こうした成果を補完しています。こうした進歩により、総所有コスト(TCO)が削減されると同時に、対象となる顧客基盤が拡大し、ソリューション部門において着実かつ緩やかな収益成長を支えています。その結果、ソフトウェア、シリコン、サービスがそれぞれ、一元的にオーケストレーションされる無線層への移行を後押しするバランスの取れた市場環境が形成され、クラウド無線アクセスネットワーク市場の既存事業者およびエンタープライズセグメント全体で採用が拡大しています。
2025年には、通信事業者がミッドバンド周波数帯の活用に資本を投じた結果、5Gセグメントがクラウド無線アクセスネットワーク市場全体の収益の61.80%を占めました。通信事業者は、インダストリー4.0のワークロードに不可欠なスライシングや超低遅延パイプラインを可能にするスタンドアロン(SA)アーキテクチャへ迅速に転換しました。仮想化されたベースバンドプールにより、非スタンドアロン(NSA)方式の5G、LTE、NRを共通のサーバー上で実行することが可能となり、通信事業者は3Gを段階的に廃止し、容量の増強に注力できるようになります。4G LTEは依然として有意義な収益を生み出していますが、データ通信量の多い消費者利用が、端末補助付きの5Gバンドルプランへと移行するにつれ、そのシェアは年々低下しています。
Open RANは、サプライチェーンの多様化を熱望する北米およびアジアのティア1事業者による注目度の高いコミットメントに後押しされ、2031年までの年間平均成長率(CAGR)26.4%という最も急速な成長軌道を示しています。このモデルのオープンなインターフェースは、各分野で最高の組み合わせを促進しますが、統合に伴うオーバーヘッドは依然としてかなり大きいです。とはいえ、ダラスとソウルでの実稼働ネットワークにおけるパイロット試験の結果によると、統一されたクラウドプラットフォームからオーケストレーションを行うことで、マルチベンダーのMassive MIMOスタックは、モノリシックシステムと同等のスペクトル効率を達成できることが示されています。米国政府による助成プログラムなどの規制面での支援も、さらなる追い風となっています。これらの要因が相まって、Open RANは重要な変革の原動力として位置づけられ、サプライヤーの多様性を広げると同時に、クラウド無線アクセスネットワーク市場全体の競合を激化させています。
地域別分析
アジア太平洋地域は、2025年に売上高シェア38.60%を占め、クラウド無線アクセスネットワーク市場を独占しており、CAGR22.4%で成長を牽引しています。中国、日本、韓国における積極的な5G展開は、大規模な地域データセンターに接続された高密度のスモールセル網に支えられています。深センやソウルの通信事業者は、すでに主要ビジネス地区で商用オープンインターフェース・クラスターを運用しており、繁忙期のフェスティバル期間中に動画ストリーミングのためのリアルタイムな周波数プーリングを実証しています。各国政府は、仮想化への投資に対する周波数使用料の還付など、支援的な政策枠組みを提供しています。オープンテストベッドを中心にベンダーのエコシステムが活発化しており、OREXイニシアチブのような合弁事業は輸出の機会をターゲットとしており、この地域のリーダーシップを確固たるものにしています。
北米は売上高で第2位にランクインしています。米国の通信事業者は、2026年までにレガシーハードウェアをオープン対応の無線機器に置き換えるため、数十億米ドル規模の予算を計上しました。「CHIPS and Science Act」に基づく連邦政府の助成金は、AIベースのスケジューリングエンジンを支える半導体調査に共同出資しており、国内のサプライチェーンの回復力を高めています。ラスベガスやシアトルでの初期導入事例は、GPU加速型クラウドノードが、XRゲームや産業オートメーションにおけるミリ秒レベルの厳しい遅延目標を達成できることを実証しています。カナダの通信事業者とフィンランドおよび韓国のベンダーとの提携は、地域のイノベーション圏を拡大しており、より広範なクラウド無線アクセスネットワーク市場を支える国境を越えた技術交流を浮き彫りにしています。
欧州では、規制上の義務と競合上の必要性が相まって、導入が加速しています。英国、ドイツ、スペインの通信事業者は、無線機器、ベースバンド、管理システム間の相互運用性を認証する公的試験機関の支援を受け、初の商用5GオープンRANマクロサイトを展開しました。欧州連合(EU)は、5Gおよび6Gネットワークの研究開発に資金枠を割り当てており、これによりRANソフトウェア人材を育成する産学連携のパイプラインが強化されています。スタンドアロン型5Gのカバー範囲は遅れをとっていますが、既存通信事業者は、総所有コスト(TCO)の削減とサービス革新の迅速化を主な動機として、無線層のクラウド化に向けた迅速な計画を推進しています。現在進行中のインフラ整備プログラムでは、地方の回廊を通じて光ファイバーバックボーンのアップグレードが進められており、これにより長年のボトルネックが解消され、地域全体におけるクラウド無線アクセスネットワーク市場の拡大がさらに進む見込みです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 5Gの急速な展開とネットワークの密集化
- ベースバンドの集中化によるCAPEX・OPEXの削減
- モバイルデータの急激な増加
- ネットワーク仮想化とSDNの需要
- AIを活用したRAN最適化の導入
- 省エネ規制がクラウドRANを後押ししています
- 市場抑制要因
- 周波数帯域の不足と規制上の制約
- フロントホール光ファイバーの供給不足と遅延の課題
- 集中型アーキテクチャにおけるセキュリティおよびプライバシーのリスク
- 新興市場における不透明なROI
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 投資分析
第5章 市場規模と成長予測
- コンポーネント別
- ソリューション
- サービス
- プロフェッショナル
- マネージド
- ネットワークタイプ別
- 5G
- 4G
- LTE
- 3G(EDGE)
- 展開モデル別
- 集中型RAN(C-RAN)
- 仮想化RAN(vRAN)
- Open RAN(O-RAN)
- ハイブリッドクラウドRAN
- エンドユーザー別
- モバイル通信事業者
- 企業
- 政府および公共安全
- ニュートラル・ホスト/タワーコス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- 中東
- UAE
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Huawei Technologies Co. Ltd.
- Nokia Corporation
- Telefonaktiebolaget LM Ericsson
- Cisco Systems Inc.
- Samsung Electronics Co. Ltd.
- ZTE Corporation
- Intel Corporation
- Fujitsu Limited
- NEC Corporation
- Mavenir Systems Inc.
- Parallel Wireless Inc.
- Rakuten Symphony
- Altiostar(Rakuten)
- CommScope Holding Co. Inc.
- Casa Systems Inc.
- Airspan Networks Inc.
- Hewlett Packard Enterprise(HPE)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 106 Pages
- 納期
- 2~3営業日


