


自動宅配ターミナル:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
Automated Parcel Delivery Terminals - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123148
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の自動宅配ターミナルの市場規模は12億1,000万米ドルと推定されており、2025年の11億3,000万米ドルから拡大し、2031年には17億2,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR7.29%で成長すると見込まれています。
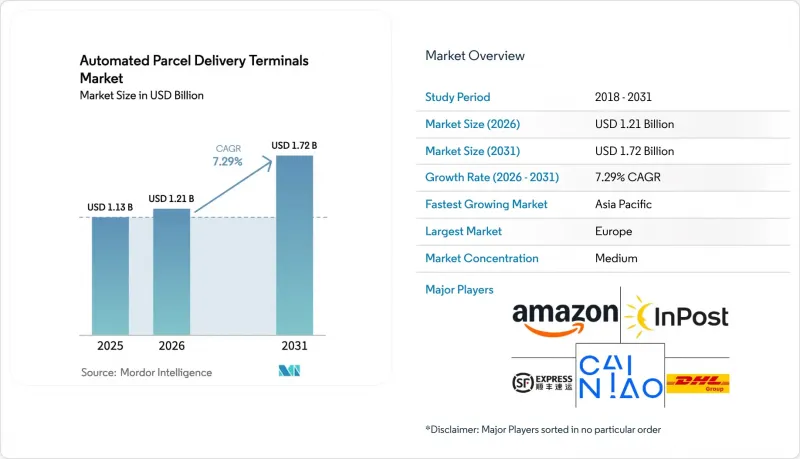
当レポートは、設置場所(屋内など)、配送速度(速達便など)、モデル(BtoBなど)、所有形態(eコマースなど)、ロッカー構成(モジュール式宅配ロッカーなど)、エンドユーザー業界(小売業・eコマースなど)、および地域(北米など)ごとにセグメント化されています。市場予測は金額(米ドル)ベースで提示されています。
世界の自動宅配ターミナル市場の動向と洞察
急速に拡大する都市部におけるeコマースのフルフィルメント需要
中国では2024年に1,300億個以上の小包が処理され、上海などのメガシティでは1日あたりの小包密度が50個/km2を超えるなど、その規模の大きさから、戸別配達モデルでは対応が困難な状況となっています。住宅タワーに設置されたスマートロッカーはラストマイルのコストを最大40%削減する一方、SingPostによる2,272万米ドル規模の容量増強により小包の処理能力が4倍に拡大したことは、事業者が処理量の急増に対応するために規模を拡大していることを示しています。高い稼働率は投資回収期間を短縮し、自動宅配ターミナル市場を単なる利便性の機能ではなく、都市の中核インフラとして確固たるものとしています。
運送業者に依存しないロッカーネットワークの統合
ドイツポストDHLは、2030年までにドイツ国内の「Pack Station」を現在の2倍の3万カ所に増設する計画です。5億ユーロ(5億5,182万米ドル)を投資し、複数運送会社の荷流を取り込み、小包1個あたりのコストを削減することを目指しています。ロイヤルメール、bpost、ポステ・イタリアーネもこれに追随し、合弁事業や小売業者との提携を通じて、比例した設備投資を必要とせずにネットワークの密度を高めています。この統合により参入障壁が高まり、既存事業者がプラットフォームの統括者としての地位を確立することで、自動宅配ターミナル市場の競争構造が変化しています。
相次ぐ破壊行為とセキュリティ侵害
英国における小包盗難の被害総額は年間3億7,600万ポンド(4億7,865万米ドル)に上り、USPSは2024年に1,200件以上の郵便物盗難による逮捕を記録しました。これにより、事業者は防犯性能の高い筐体や映像解析システムへの投資を余儀なくされており、これらが運営コストを15~20%押し上げています。リスクの高まりは、特に犯罪率の高い地区に設置された屋外型端末において、導入の経済性に重くのしかかっています。
セグメント分析
2025年には、小売およびeコマース部門が56.10%のシェアを占め、ロッカーを活用して店舗内での取り扱い作業を削減し、オムニチャネル利用者の来店を促進しました。住宅および複合施設は、CAGR8.79%(2026~2031年)で最も急速な成長を見せており、開発業者はコンシェルジュの負担を軽減し、物件の付帯設備を差別化するためにロビーにロッカーを設置しています。事例調査によると、スマートボックス「Citibox」の導入により、1棟あたりCO2排出量を52%削減し、月間労働時間を60時間削減できたことが示されています。
物流事業者にとって、住宅への導入は集約された集荷ルートを実現し、停車回数を削減します。したがって、自動宅配ターミナル市場は商業空間と居住空間の両方にまたがり、人々の日常生活や都市設計の規範に定着しつつあります。
2025年の売上高のうち、屋内設置場所が64.28%を占めており、この優位性は、破壊行為のリスクが低く、空調管理によってハードウェアの寿命が延びることによって支えられています。このシェアは、2026年の自動宅配ターミナルの市場規模のうち7億8,000万米ドルに相当し、小売店のエントランスや複合施設のロビーは、安定した人通りがあり、許可取得の煩わしさも最小限に抑えられています。屋外設置型と比較して保険料が最大30%低減されるため、屋内設置が好まれる傾向が強まっています。一方、屋外設置型のCAGR(2026年~2031年)が8.41%と伸びている背景には、電力網の制約を回避するバッテリー駆動や太陽光発電を活用した設計があります。リスボンに設置されたCTTのソーラーロッカーやCleveronのバッテリーモジュールにより、事業者は郊外や農村部のサービス提供の空白地帯を埋めることが可能になります。セキュリティ技術が成熟するにつれ、屋外ノードは高密度な屋内クラスターを補完するメッシュを形成し、従来の支店ネットワークを重複させることなく、地理的なカバー範囲を拡大することになります。
二次的な効果として、データの収益化が挙げられます。屋内ユニットは、匿名化された買い物客の動線に関する洞察を提供し、小売業者はこれを店内の通路でのプロモーションに活用しています。屋外ユニットは、道路脇の利用を最適化する自治体計画担当者にとって貴重な環境テレメトリデータを収集します。その結果、導入の決定にあたっては、小包の直接収益と付随するデータサービスの潜在的可能性とのバランスが考慮されるようになり、自動宅配ターミナル市場の投資家にとってのリターン構造が広がっています。
地域別分析
2025年には、欧州が世界の収益の33.07%を占め、2026年には自動宅配ターミナル市場の規模が4億米ドルに達すると見込まれています。高密度な郵便ネットワーク、厳格な排出ガス規制目標、そして消費者の間での広範な認知度が、高い利用率を牽引しています。ドイツポストDHLによる「Packstation」の拡張や、DHLとポステ・イタリアーネの合弁事業といった投資は、運送業者を問わない100%のカバー率に向けた決定的な推進力となり、欧州の構造的な優位性をさらに強固なものにしています。
アジア太平洋地域は、比類のない小包取扱量とスマートシティ物流に対する政府の後押しに支えられ、2026年から2031年にかけてCAGR7.98%で成長を牽引しています。Cainiaoによる東南アジアでのインフラ整備や、中国の主要都市におけるロッカー設置の継続的な拡大は、この地域の規模的な可能性を如実に示しています。現地のハードウェアメーカーは、モンスーン気候に対応した耐環境性の高い端末をカスタマイズしており、自治体当局は玄関先配送に伴う交通渋滞を緩和するため、承認手続きを迅速化しています。これらの要因が好循環を生み出し、自動宅配ターミナル市場に対する同地域の長期的な貢献を確固たるものにしています。
北米では、ゾーニング規制が細分化されているため展開に時間がかかっていますが、ロッカーの設置数は安定して2桁の伸びを維持しています。小売業者は、小包の受け取りと路肩での食料品受け取りを統合した「クリック&コレクト」ハブを通じて導入を牽引しており、USPS(米国郵便公社)によるパイロット事業は、全国的な展開に向けた連邦政府の取り組みが勢いを増していることを示しています。新興市場であるラテンアメリカや中東では、導入は初期段階ながら加速しており、多くの場合、インフラの格差を埋めるために郵便局の不動産を活用する官民連携を通じて進められています。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 人口統計
- GDPの内訳:経済活動別
- GDP成長率:経済活動別
- インフレ
- 経済実績と概要
- eコマース業界の動向
- 製造業の動向
- 運輸・倉庫部門のGDP
- 輸出動向
- 輸入動向
- 燃料価格
- 物流パフォーマンス
- インフラ
- 規制の枠組み
- バリューチェーンおよび流通チャネル分析
- 市場促進要因
- 人口密度の高いアジアの都市での、急成長中の都市部向けeコマースのフルフィルメント需要
- 欧州の郵便事業者による、通信事業者に依存しないロッカーネットワークの統合
- 北米全域における小売業者による店舗型クリック&コレクト拠点への投資
- 北欧諸国におけるカーボンニュートラルなラストマイル規制が、ロッカーの導入を加速させています
- AIを活用した動的なロッカー配分により、初回配達失敗率を低減
- 温度管理型食料品ロッカーの試験導入が、生鮮食品の使用事例を後押ししています
- 市場抑制要因
- 一般利用可能なロッカー施設における、継続的な器物破損やセキュリティ侵害の発生
- 農村部・郊外の屋外銀行における電力網へのアクセスが限定的
- 米国の各都市における路側設置に関する規制承認のばらつき
- 従来の郵便インフラを統合するための改修費用が高額
- バリューチェーン・サプライチェーン分析
- 市場における技術革新
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 設置場所別
- インドア
- アウトドア
- 配送速度別
- 速達便
- 非速達便
- モデル別
- B2B (Business-to-Business)
- B2C (Business-to-Consumer)
- C2C (Consumer-to-Consumer)
- 所有形態別
- eコマース(オンライン小売業者、マーケットプレース)
- 宅配・物流会社
- 政府機関
- 郵便事業者
- 独立系サードパーティ・プロバイダー
- その他
- ロッカー構成別
- モジュール式宅配ロッカー
- 冷却(生鮮食品用ロッカー)
- 郵便(郵便室用ロッカー)
- ランドリー用・サービス型ロッカー
- その他
- エンドユーザー産業
- 小売業・eコマース
- 物流・サプライチェーンサービスプロバイダー
- 住宅、複合用途施設
- その他(公共サービス、各種施設、政府・公共部門など)
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- オランダ
- 北欧
- 中東欧(CEE)
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- ASEAN
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 主要な戦略的動向
- 市場シェア分析(主要通信事業者・主要サプライヤーのランキング)
- ネットワーク事業者および物流企業の企業プロファイル:配送/CEPサービスの一環として、宅配ロッカーネットワークを所有・運営している企業
- Amazon(Amazon Lockers)
- Aramex(Aramex Lockers)
- Australia Post(MyPost Lockers)
- bpost(Belgian Post SmartLockers)
- Cainiao Network(Alibaba-Cainiao Smart Lockers)
- Correos(CityPaq Lockers)
- CTT Expresso(Locky)
- Deutsche Post DHL Group(DHL Packstation)
- InPost S.A.(InPost Parcel Lockers)
- La Poste(Evri Parcel Lockers;Colissimo Pickup Stations)
- Poste Italiane(Punto Poste Lockers)
- PostNL(PostNL Parcel Machine-PakkettenAutomaat)
- PostNord(PostNord Parcel Lockers)
- SF Express(SF Lockers)
- SingPost(Pick Own Parcel Station-POP Lockers)
- Yamato Transport Co., Ltd.(TA-Q-BIN Lockers)
第7章 ハードウェア・ソフトウェアサプライヤー(OEM/プラットフォームベンダー)の概要:ロッカー用ハードウェアおよび/または制御ソフトウェアの設計、製造、またはライセンシングを行っているもの、自社では大規模なラストマイルネットワークを運営していない企業に関する概要と分析を含む
- Cleveron AS
- Parcel Pending LLC(Quadient SA)
- KEBA
- Bell and Howell LLC
- Thinventory Holdings, Ltd.(ByBox Holdings, Ltd.)
- Smartbox Ecommerce Solutions Pvt., Ltd.
- TZ, Ltd.
- Winnsen Industry Co., Ltd.
- Luxer One
- LockTec GmbH
- 深センZhilai Sci and Tech Co., Ltd.
- KernTerminal
- Renz Group(MyRENZbox)
- Parcel Hive
第8章 市場機会と将来の展望
- ホワイトスペースおよびアンメットニーズの評価
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日


