


中国の廃棄物管理:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
China Waste Management - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123104
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、中国の廃棄物管理の市場規模は2025年に1,770億米ドルと評価され、2026年の1,870億5,000万米ドルから2031年までに2,465億6,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.68%となる見込みです。
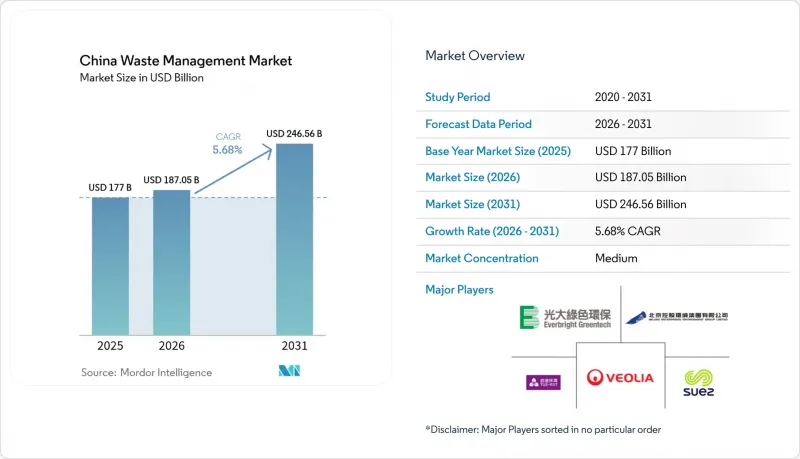
当レポートは、発生源別(住宅、商業など)、サービスの種類別(廃棄/処理など)、廃棄物の種類別(都市固形廃棄物、産業有害廃棄物など)、地域別(東部、北部など)に分類されています。当レポートでは、上記のすべてのセグメントについて、市場規模および予測値(米ドル)を提示しています。
中国の廃棄物管理市場の動向と洞察
固定価格買取制度に支えられた廃棄物発電能力の拡大
1,010か所以上の焼却施設が世界の処理能力のほぼ半分を占めていますが、原料供給の不安定さにより、多くの施設が設計負荷を下回る稼働状況にあります。2025年の改革により、固定価格買取制度は市場ベースの価格設定へと移行し、同時にグリーン電力証書が導入されます。熱効率70.9%を達成した施設の場合、投資回収期間は約4.8年となり、限られた補助金でも採算性を確保できます。供給過剰を背景に、中国企業はベトナムや湾岸諸国への投資を進め、ターンキープラントや運営・保守(O&M)の専門知識を輸出しています。
都市化に伴う第2・第3級都市における一般廃棄物量の急増
急速な人口移動により、都市固形廃棄物の発生量が、インフラの整備ペースを上回る速さで増加しています。2024年の国家発展改革委員会の報告書によると、農村部の収集率は90%に達しているもの、都市化が進む地区では依然として処理能力の不足に直面しています。スマートゴミ箱とモジュール式中継ステーションを組み合わせた、拡張性が高く資産負担の少ないシステムへの需要が高まっています。中部および南部の都市では、2030年までにすべての都市部で廃棄物の100%安全な処分を実現するという国家目標に後押しされ、廃棄物と電力の両方の問題を解決する二重の解決策として、廃棄物発電が導入されています。技術サプライヤーは、設備とデジタルO&Mサービスをセットにした契約から恩恵を受けており、これにより導入サイクルが加速し、初期の資本リスクが軽減されています。
地方自治体の財政的制約がPPPの支払いを制限
予算の逼迫により、中規模都市がPPPの年金支払いを保証する能力が制限されており、プロジェクトの実行が遅れ、カウンターパーティ・リスクが高まっています。これに対し、開発業者は、自治体の現金支出を削減しつつサービス水準を維持する、資産負担の少ないサービスモデルや収益分配契約を提案しています。資金不足を補うため、グリーンボンドや炭素クレジットを組み込んだハイブリッド型資金調達手段が登場しています。
セグメント分析
2025年、中国の廃棄物管理市場において、家庭ごみが40.12%を占め、収集ネットワーク計画の基盤としての役割を確固たるものにしました。都市部における世帯形成の継続と個人消費の増加により、ごみ箱から収集車への搬出量は増加傾向にあり、自治体はIoT対応のスマートごみ箱の導入を余儀なくされています。このスマートごみ箱は、容量の80%に達したときにのみ収集を要請するため、収集ルートの効率を30%向上させています。eコマース用梱包材や食品配達サービスの動向に後押しされた事業系廃棄物は、2031年までにCAGR10.95%を記録すると予測されており、これはすべての廃棄物源の中で最も高い成長率となります。広東省や江蘇省の小売フルフィルメントセンターでは、すでに第三者の事業者と契約を結び、段ボールの圧縮梱包やプラスチックの破砕を専門に行わせており、廃棄物流の集中に伴いサービスの専門化が進んでいることを示しています。
強化された家庭ごみの分別規則では、玄関先でリサイクル可能ごみ、生ごみ、有害ごみ、一般ごみの4種類に分別することが求められています。この規制の推進により、色分けされた収集容器の導入や、中継ステーションでの分別精度を確認するAIビジョンシステムへの需要が高まっています。都市部の地域における官民パートナーシップ(PPP)では、収集、啓発活動、データ報告が単一の契約にまとめられており、民間企業にとって複数年にわたる収益の見通しが立っています。並行して、産業クラスターでは有害廃棄物管理を、発生から処分までの全過程におけるマニフェストの追跡可能性を提供する認定業者に委託しており、サービスの範囲が家庭ごみを超えて拡大しています。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 都市化に伴う第2・第3級都市における一般廃棄物処理量の急増
- 「ゼロ・ウェイスト・シティ」パイロットプログラムが全国規模で拡大しています
- 固定価格買取制度に支えられた廃棄物発電能力の拡大
- 企業のESG方針が産業廃棄物の外部委託を促進
- eコマースにおける包装廃棄物および使い捨てプラスチック禁止措置の施行
- 環境分野の官民パートナーシップ(PPP)に対する資本市場の選好が、資本コストの低下をもたらしています
- 市場抑制要因
- PPPの支払いを制限する地方自治体の財政的制約
- 人口密度の高い州における焼却施設の立地に対する地域社会の反対
- 中小企業における有害廃棄物マニフェスト制度の不遵守
- リサイクル物流の断片化が、回収コストを押し上げている
- バリューチェーン・サプライチェーン分析
- 規制展望
- 技術展望
- 業界の魅力度:ファイブフォース分析
- 買い手の交渉力
- 供給企業の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係
- 中国の廃棄物管理における物流支援と開発
- 中国の廃棄物管理業界における新興スタートアップ企業の戦略
- 効果的な廃棄物管理における技術革新
第5章 市場規模・成長率の予測
- 発生源別
- 家庭
- 商業(小売、オフィスなど)
- 産業
- 医療(ヘルスケア・製薬)
- 建設・解体
- その他(公共機関、農業など)
- サービスの種類別
- 収集、輸送、選別・分別
- 廃棄/処理
- 埋立処分
- リサイクル・資源回収
- 焼却・廃棄物発電
- その他(化学処理、堆肥化など)
- その他(コンサルティング、監査、研修など)
- 廃棄物の種類別
- 都市固形廃棄物(一般廃棄物)
- 有害産業廃棄物
- 電子廃棄物
- プラスチック廃棄物
- 医療廃棄物
- 建設・解体廃棄物
- 農業廃棄物
- その他の特殊廃棄物(放射性廃棄物など)
- 地域別
- 東部
- 北部
- 中部
- 南部
- その他
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Veolia Environment SA(Veolia China)
- China Everbright Environment Group Ltd.
- Suez SA(SUEZ NWS)
- Beijing Enterprises Environment Group Ltd.
- Tus-Sound Environmental Resources Co., Ltd.
- Capital Environment Holdings Ltd.
- Canvest Environmental Protection Group Co., Ltd.
- Grandblue Environment Co., Ltd.
- Dynagreen Environmental Protection Group Co., Ltd.
- Shanghai Environment Group Co., Ltd.
- Shenzhen Energy Environmental Co., Ltd.
- China Jinjiang Environment Holding Co., Ltd.
- Weiming Environmental Protection Co., Ltd.
- CITIC Envirotech Ltd.
- Sound Global Ltd.
- Guangxi Bossco Environmental Protection Co., Ltd.
- Hangzhou Jinjiang Group Co., Ltd.
- Anhui Shengyun Environment-Protection Group Co., Ltd.
- C&G Environmental Protection Holdings Ltd.
- Resou Resources Recovery Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日


