


スマートベッド:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Smart Bed - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123102
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、2026年のスマートベッド市場規模は33億7,000万米ドルと推定されており、2025年の32億1,000万米ドルから拡大し、2031年には42億8,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 4.92%で成長すると見込まれています。
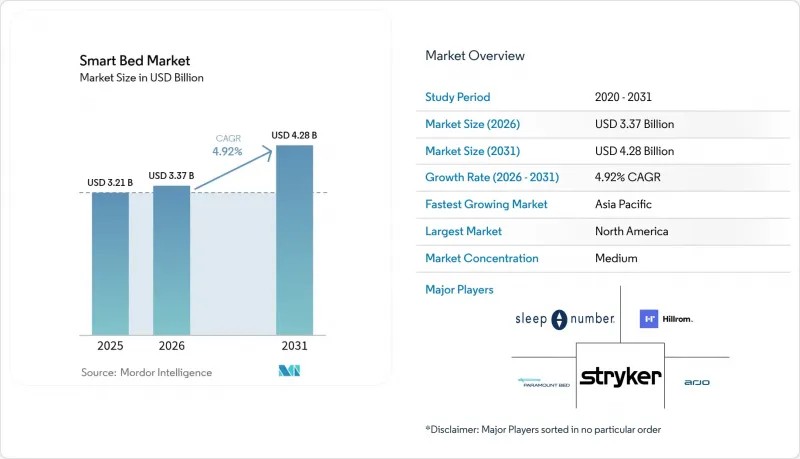
本レポートは、製品別(手動式ベッド、半電動式ベッド、全電動式ベッド)、エンドユーザー別(住宅用および業務用)、流通チャネル別(B2C/小売、B2B/プロジェクト)、地域別(北米、南米、欧州、アジア太平洋、中東・アフリカ)に分類されています。市場予測は金額(米ドル)で示されています。
世界のスマートベッド市場の動向と洞察
IoT対応の急性期後ケアへの導入
スマートベッドは、患者が急性期病棟を退院した後、介護者が患者の状態を把握する方法を再定義しています。内蔵センサーが心拍数、呼吸、動き、睡眠の質を追跡し、その情報をISO/IEEE 11073-10206相互運用性規格に基づき、病院の記録に直接送信します。24年に実施された複数施設にわたるパイロット研究(24時間体制のベッドベースのモニタリングが30日以内の再入院を削減できるかどうかを検証するために設計されたもの)では、コネクテッドベッド群において、前年に治療を受けた対照群と比較して再入院率が23%低下したことが判明しました。研究者らは、リアルタイムのアラートにより、臨床医が予定されたバイタルサインの巡回を待つのではなく、異常の兆候が現れた初期段階で介入できるかどうかを明らかにすることを目指しました。同年発表された並行研究では、ワイヤレス生体モニタリング機器が有線のリード線に取って代わることができ、患者の移動の自由度を高めつつ、ケアチームに継続的なデータを送信し続けることができることが示されました。これらの結果を総合すると、再入院に関する事務処理ではなく、予防的なアラートがワークフローを主導するケアモデルが示唆されており、そのすべてにおいて、安全性とデータ完全性に関するFDAの医療機器ガイドラインを満たしています。
高級ホテルにおけるスマート調整式ベッドの導入
ブティックホテルや都市部の有名ホテルでは、睡眠を収益源として再定義し、各ゲストの概日リズムに合わせて硬さ、表面温度、腰部サポートを自動的に微調整するコネクテッドベッドを導入しています。各施設では、この技術を導入後、1泊あたりの料金が最大15%上昇したと報告されています。これは、チェーン全体で好みの睡眠設定を保存できるアプリ内チェックイン機能によって支えられています。導入の伸びが最も著しいのはブティックリゾートであり、そこでは独自のウェルネス機能がすぐに予約率の向上や満足度スコアの向上につながっており、プレミアム市場の最上位層を牽引しているのは価格ではなく体験であることが裏付けられています。また、クラウドベースの設備管理ダッシュボードは、運営者が予知保全のスケジュールを立てるのに役立ち、資産の寿命を延ばし、ブランドの一貫性を維持しています。投資回収期間が短いことから、アジア太平洋地域のリゾート地や欧州のウェルネス・リトリートでの導入が加速しており、スマートベッド市場には、コスト競争ではなく体験の差別化によって繁栄する、活気あるプレミアム・コマーシャル・サブセグメントが形成されています。
公立病院の予算凍結がベッドの更新サイクルを遅らせている
パンデミックの余波による財政的圧力により、欧州および北米の公立医療機関は、ベッドの耐用年数を最大15年まで延ばさざるを得なくなっています。老朽化した設備には最新のセンサーが搭載されておらず、電子カルテとの連携もできないため、公立病棟と民間資金による施設との格差が拡大しています。メーカー各社は現在、後付け用のセンサーマットやクリップ式ゲートウェイを販売していますが、こうした部分的な対策では基本的なバイタルサインしか計測できず、ソフトウェア駆動の快適性機能は省かれています。その結果生じた二極化した環境は、最大の機関購入者セグメントにおける販売量の伸びを鈍化させていますが、一方で、後に完全なスマートフレームへ移行可能なモジュール式アドオンの革新を促進しています。
セグメント分析
完全電動モデルは、2025年の売上高の59.40%を占め、スマートベッド市場の基軸となっています。その多軸モーターが、褥瘡予防のための自動ルーチンや、患者の負担のない移動を可能にするためです。このセグメントはCAGR4.55%で拡大すると予測されており、音声アシスタントや健康記録APIなどの接続機能が追加され、ベッドがケアプラットフォームへと変貌を遂げています。統合されたマイクロコントローラーにより、ミリ秒単位の体圧再配分が可能となり、組み込まれたRFIDコイルは、睡眠時無呼吸症候群のスクリーニングに有効性が確認された睡眠姿勢データを収集します。その結果、臨床的有用性が向上し、病院でのプレミアム価格設定を正当化するだけでなく、家庭においても具体的な健康上のメリットをもたらします。
セミ電動設計の製品は、背もたれと膝部の電動可動機能を備えつつ、高さ調整には手動クランクを採用しており、新興市場の価格に敏感な購入者や、資金繰りが厳しい長期介護施設向けに位置づけられています。電力供給が不安定な地域や、規制により電動家具の使用が制限されている地域では、手動式のフレームが依然として利用されています。こうした低スペックなカテゴリーは参入の入り口を提供していますが、ファームウェアのアップグレードによって継続的な収益を生み出す完全電動製品群において、イノベーションは集中し続けています。その結果、メーカー各社は、将来の出荷製品に対応できるよう、ソフトウェアの拡張性とモジュール式のセンサーベイを優先しており、スマートベッド市場が完全デジタルアーキテクチャへと着実に移行する傾向を強めています。
地域別分析
北米は2025年の売上高の41.60%を占めました。これは、高度な医療提供インフラ、転倒防止技術を奨励する保険者からのインセンティブ、および在宅ウェルネス機器への高い自由裁量支出に後押しされたものです。統合された電子カルテ(EMR)環境は、調達委員会が看護時間の削減や在院日数の短縮を定量的に評価できるため、医療機関での導入を加速させています。高所得世帯では、ウェアラブル端末と同期するプレミアムな調整式ベッドベースが受け入れられており、この地域におけるセグメント横断的な利用範囲が拡大しています。カナダは米国と同様の傾向を示していますが、規模はより小さく、メキシコでは民間の三次医療機関や沿岸のリゾート地帯で勢いが見られます。
アジア太平洋地域は最も急成長している市場であり、都市部の所得上昇とモバイルコマースの普及を反映して、CAGR6.15%が見込まれています。中国では、住民の64%が睡眠の質について懸念を表明しており、既存のスマートホームエコシステムに組み込めるアルゴリズム制御の寝具への需要が高まっています。各ブランドは、D2C(消費者直販)アプリを活用してファームウェアの更新を展開し、新たに特定されたいびきのパターンに対応するとともに、ユーザーの定着率向上を図っています。韓国では、テクノロジーを積極的に取り入れる文化がAI駆動型の睡眠コーチングの急速な普及を後押ししており、一方、日本では高齢化社会が進む中、夜間のトイレへの立ち上がりを検知し、介護者へのアラートを発信するベッドへの需要が高まっています。インドでは、都市部の富裕層が輸入されたワイヤレスモニタリングフレームを購入することで市場が徐々に拡大しており、オーストラリアでは、保険会社が資金を提供する在宅テレヘルス試験事業を通じて、一人当たりの導入率がトップを走っています。
欧州では、ドイツ、フランス、英国を軸に堅調な販売量を維持しており、各国の医療イノベーションと厳格なデータガバナンスの要件とのバランスが取れています。GDPRはユーザー間の信頼を築く一方で、クラウド分析に依存するアップグレードの市場投入までの時間を遅らせています。北欧諸国では、スマートホームデバイスの広範な普及と、睡眠健康介入の費用を補助する国が支援するプログラムを反映して、世帯普及率が最も高くなっています。南欧州では、高級リゾートが客室カテゴリーの差別化を図るためにコネクテッド寝具を採用するなど、ホスピタリティ業界主導の成長が見られます。しかし、公共部門の予算上限により病院の設備更新サイクルが遅れており、メーカーは、ケアの質の向上を維持しつつ既存の資産を延長する後付け型センサーキットの販売を推進しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- IoTを活用した急性期後のケアの導入
- 高級ホテルにおけるスマート調整式ベッドの導入
- 高齢化と政府の医療指針が、長期介護施設におけるベッドのアップグレードを後押ししています
- 中国と韓国で、Eコマース主導のAI搭載睡眠追跡ベッドの販売が急増しています
- スマートベッドAPIの病院EMRへの統合によるバイタルサイン測定の自動化
- 睡眠技術分野における支出の増加
- 市場抑制要因
- 公立病院の予算凍結により、更新サイクルが遅延しています
- GDPRに起因するクラウド接続のコンプライアンスコスト
- 湿度に起因するセンサーの故障率
- 業界バリューチェーン分析
- ポーターのファイブフォース分析
- 市場の最新動向とイノベーションに関する洞察
- 市場における最近の動向(新製品の発売、戦略的取り組み、投資、提携、合弁事業、事業拡大、M&Aなど)に関する洞察
第5章 市場規模と成長予測
- 製品別
- 手動式ベッド
- セミ電動ベッド
- 全電動ベッド
- エンドユーザー別
- 住宅
- 商業
- 病院
- 長期介護施設
- 在宅医療施設
- ホテル・リゾート
- その他
- 流通チャネル別
- B2C/小売
- ホームセンター
- 専門家具店
- オンライン
- その他の流通チャネル
- B2B/プロジェクト(企業向け直接取引)
- B2C/小売
- 地域別
- 北米
- カナダ
- 米国
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州諸国
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Sleep Number Corporation
- Hill-Rom Holdings Inc.(Baxter)
- Stryker Corporation
- Arjo AB
- Invacare Corporation
- LINET Group SE
- Paramount Bed Holdings Co. Ltd.
- Tempur Sealy International Inc.
- Eight Sleep
- ReST Performance
- Ergomotion Inc.
- Drive DeVilbiss Healthcare
- Medline Industries LP
- Joerns Healthcare
- Stiegelmeyer GmbH & Co. KG
- Auping
- Guldmann A/S
- Leggett & Platt Inc.
- Xiaomi Inc.
- Reverie
- Hi-Interiors Srl
- Bryte
- American National Manufacturing