


米国の経営コンサルティングサービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
US Management Consulting Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123075
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、米国の経営コンサルティングサービス市場規模は2026年に1,323億4,000万米ドルに達し、2031年までに1,684億6,000万米ドルまで拡大すると予測されており、予測期間中はCAGR4.94%で成長すると見込まれています。
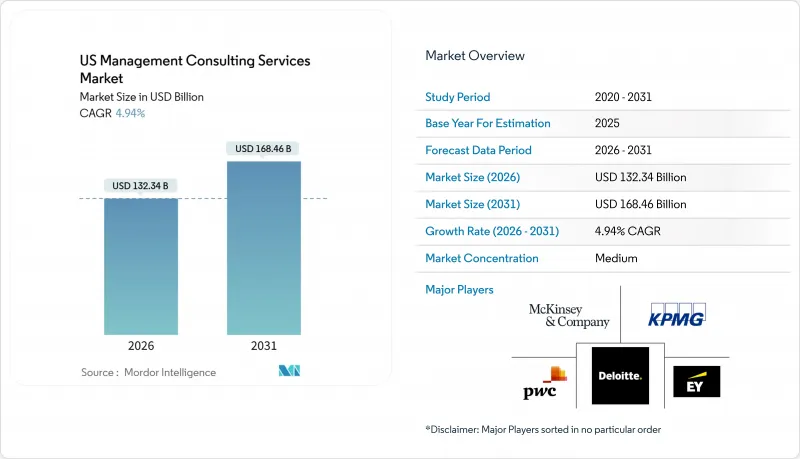
本レポートは、サービス種別(オペレーションズ・コンサルティング、戦略コンサルティングなど)、顧客組織の規模(大企業および中小企業)、コンサルティング分野(企業戦略、フロントオフィス変革など)、およびエンドユーザー業界(BFSI、ライフサイエンス・ヘルスケアなど)ごとにセグメント化されています。市場予測は金額(米ドル)ベースで提示されています。
米国の経営コンサルティングサービス市場の動向と洞察
「デジタルファースト」変革への需要
企業は、これまでサイロ化されていた近代化プロジェクトを、顧客体験、サプライチェーンの可視化、職場の自動化を単一の投資方針に結びつける全社的なプログラムへと統合しています。製造業のクライアントは、予期せぬダウンタイムを最大50%削減するIoTセンサーを導入しており、これにより迅速なROIが得られ、高額なアドバイザリー費用を正当化しています。銀行は、リアルタイム決済の要件を満たすため、基幹システムをクラウドネイティブのスタックへと再構築しており、この道筋には規制への精通と変更管理の徹底の両方が求められます。そのため、戦略、エンジニアリング、マネージドサービスを単一の契約に統合する企業への支出が拡大しています。変革プログラムの規模が拡大するにつれ、取締役会では、価値の創出をリアルタイムで追跡するダッシュボードを備えた成果ベースの契約を求める声が高まっています。
生成AIコパイロットがもたらすコンサルティングの新たな可能性
大規模言語モデルは、調査、スライド作成、文書レビューを自動化しており、ジュニアコンサルタントへの依存を低減する一方で、プロンプトエンジニアリング、モデルチューニング、AIガバナンスといった分野で新たなコンサルティング需要を生み出しています。ボストン・コンサルティング・グループ(BCG)は2024年に「BCG X」部門を拡大し、単にベンダー選定について助言するだけでなく、機械学習エンジニアをプロジェクトに組み込み、独自のモデルを共同開発する体制を整えました。アクセンチュアは、2024会計年度の生成AI関連の受注額が30億米ドルを超えたことを明らかにしました。これは、クライアントがパワーポイントによる提言ではなく、エンドツーエンドの構築サービスを望んでいることを示す兆候です。AIが生産性向上の実測データをリアルタイムで提供するため、実現された利益に応じて報酬を柔軟に調整できるようになり、成果ベースの価格設定が可能になりつつあります。しかし、その一方で、同じ技術が低付加価値の業務をコモディティ化させており、企業は若手社員を再教育し、より高度な統合分析や経営陣へのファシリテーション能力を身につけさせる必要に迫られています。
コンサルティング人材の賃金インフレ
2024年のパートナー報酬の中央値は67万2,000米ドルに上昇し、戦略部門のパートナーは約107万米ドルを稼いでいます。これは、コンファレンス・ボードが2025年に予測した給与予算の3.9%増を大幅に上回るものです。プライベート・エクイティ企業やテクノロジー大手は、ポートフォリオ企業の変革を主導する経験豊富なアドバイザーを引き抜いており、これにより賃金ベンチマークが押し上げられ、パートナーの離職率は過去の平均を49%上回っています。移民政策も圧力を加えています。2024年に導入された、給与加重方式によるH-1Bビザの選定プロセスにより、外国人採用者の最低給与水準が引き上げられました。利益率を維持するため、コンサルティング企業は反復的な業務の自動化を進め、人員構成のピラミッドを再調整し、低コスト地域でのオフショア・デリバリー・センターの導入を試みています。
セグメント分析
米国の経営コンサルティングサービス市場において、テクノロジー・アドバイザリー分野の市場規模は、2031年までにCAGR5.88%で拡大する見込みであり、純粋な戦略に根ざした従来の業務分野を上回るペースで成長しています。クライアントは、理論的枠組みよりも実行速度が重視される分野である、クラウドアーキテクチャ、サイバーセキュリティの強化、生成AIの統合に予算を振り向けています。戦略コンサルティングは、2025年の企業収益の28.36%を占め続けていますが、企業が戦略策定を社内化したり、複雑な市場参入やM&Aのデューデリジェンスといった分野に外部への支出を限定したりするにつれ、成長は鈍化しています。オペレーションズ・コンサルティングは、運転資金を削減するデジタルツインや予知保全を通じて新たな勢いを取り戻しており、一方、ファイナンシャル・アドバイザリーは、バーゼルIIIや新たなESG開示規則に関連する資本最適化の要請から恩恵を受けています。人事コンサルティングは、スキルギャップを可視化するワークフォース・アナリティクス・プラットフォームへと軸足を移しており、リスク・コンプライアンスコンサルティングは、規制環境の変動の中でも安定した収益源であり続けています。クラウド、AI、サイバーセキュリティの融合には統合的なアドバイザリーサービスが求められており、各社は設計段階と構築段階の両方を自社で担うよう迫られています。このアプローチは、アクセンチュアが2024年から2025年にかけてオラクルおよびワークデイの専門家を集約したことで実証されています。
クライアントの期待は、スライド資料の提示から継続的な価値提供へと変化しています。2024年上半期における「as-a-service」契約は前年同期比24%増加し、利益の発生に合わせてコストを分散させる消費ベースのモデルに対する需要の高まりが浮き彫りになりました。現在、テクノロジー・アドバイザリー業務では、アーキテクチャ、導入、マネージド・サービスが成果ベースの価格設定の下でパッケージ化されており、コンサルタントの報酬は、欠陥率の低減やサイクルタイムの短縮といった生産性指標に連動しています。迅速な導入が求められる中、強力なクラウド提携関係、独自のアクセラレーター、そして戦略家、エンジニア、チェンジマネージャーを1つのチームに統合した多分野横断型ポッドを有する企業が有利となっています。
クラウドプラットフォームによって分析やアドバイザリーツールへのアクセスが民主化される中、米国における経営コンサルティングサービス市場において、中小企業(SME)のシェアは2031年までCAGR5.96%で拡大しています。モジュール型の契約により、中小企業は本格的な変革プログラムではなく、特定の専門知識、規制関連の届出、ベンダー選定、あるいはデジタルマーケティングの最適化といったサービスを個別に購入できるようになっています。成果連動型価格設定は、時間単位の固定報酬を支払うよりも、利益の分配を受け入れることを望む資金に制約のあるクライアントに支持されています。SaaS型分析ツールにより社内の事前準備が可能になるため、コンサルティング時間はデータ収集ではなく、より付加価値の高い判断に集中できます。この動向は参入障壁を下げ、業界特化型のプレイブックや迅速導入キットを用いて中堅市場に特化した専門ブティック企業の出現を促しています。
しかし、大企業は依然として支出の大部分を占めており、2025年の支出の72.16%を占めています。大企業の複雑な事業基盤、複数の規制への対応、レガシーシステムとの絡み合いには、学際的なチームを編成した複数年にわたるプログラムが必要となります。ベンダーの統合は繰り返し見られるテーマです。クライアントは、戦略、構築、運用各フェーズを網羅する単一のマスターサービス契約を求め、測定可能な主要業績評価指標(KPI)に報酬を連動させたマイルストーンベースの支払いを希望しています。アクセンチュアによるInspirage、Namos Solutions、Cientraの相次ぐ買収は、大手企業がエンドツーエンドの対応力を強化し、優先ベンダーリストに留まり続けるための取り組みを如実に示しています。また、大企業は透明性の高い価値ダッシュボードを求めており、これを受けてコンサルティング企業は、ROIをほぼリアルタイムで定量化するテレメトリツールを統合するようになっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- デジタルファーストの変革に対する需要
- 規制に起因するアドバイザリー費用
- コスト削減と業務効率化への注力
- ジェネレーティブAIコパイロットが創出するアドバイザリー分野の未開拓領域
- 成果連動型価格設定の導入状況
- 中堅企業における人材不足--コンサルタントへのアウトソーシング
- 市場抑制要因
- コンサルティング人材の賃金上昇
- クライアント社内コンサルティング体制の構築
- ビッグ4に対する独占禁止法上の審査と、監査・コンサルティング業務の分離に伴うリスク
- GenAIが調査集約的なタスクをコモディティ化している
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 供給企業の交渉力
- 買い手の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係
- マクロ経済要因の影響の評価
第5章 市場規模と成長予測
- サービスタイプ別
- 業務コンサルティング
- 戦略コンサルティング
- 財務アドバイザリー
- テクノロジー・アドバイザリー
- 人事コンサルティング
- リスクおよびコンプライアンス・コンサルティング
- その他のサービスタイプ
- 顧客企業の規模別
- 大企業
- 中小企業
- コンサルティング分野別
- 企業戦略
- フロントオフィス変革
- サプライチェーンおよびオペレーション
- デジタルトランスフォーメーション
- サイバーリスクおよび規制
- M&Aおよび事業再編
- その他のコンサルティング分野
- エンドユーザー産業別
- BFSI
- ライフサイエンス・ヘルスケア
- IT・通信
- 製造・産業
- その他のエンドユーザー産業
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Deloitte
- PwC
- Accenture
- McKinsey and Company
- EY
- KPMG
- Boston Consulting Group
- Bain and Company
- Booz Allen Hamilton
- Kearney
- IBM Consulting
- Cognizant Consulting
- Grant Thornton
- Oliver Wyman
- Protiviti
- Alvarez and Marsal
- L.E.K. Consulting
- Huron Consulting Group
- Guidehouse
- Slalom
- West Monroe Partners
- Publicis Sapient