


軍用無人地上車両:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Military Unmanned Ground Vehicle - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 226 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123034
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、軍用無人地上車両(UGV)の市場規模は、2025年の19億6,000万米ドルから2026年には21億1,000万米ドルへと拡大し、2026~2031年にかけてCAGR7.82%で推移し、2031年には30億8,000万米ドルに達すると予測されています。
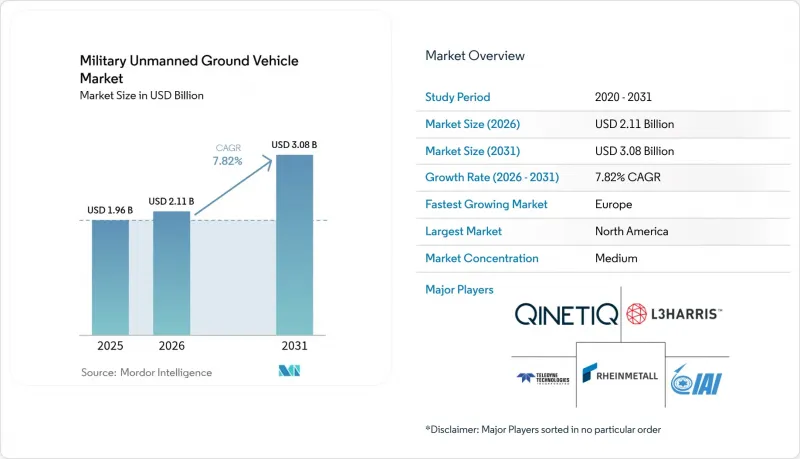
本レポートは、用途(戦闘、情報・モニタリング・偵察(ISR)、爆発物処理(EOD)、物流・補給、その他)、移動方式(車輪式、履帯式、脚式、ハイブリッド式)、運用モード(遠隔操作型、自律型)、重量クラス(マイクロ、小型、中型、大型)、地域(北米、欧州、アジア太平洋、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の軍用無人地上車両市場の動向と洞察
北大西洋条約機構(NATO)・インド太平洋諸国における防衛予算の拡大
GDPの少なくとも2%を防衛費に充てるという同盟国の公約により、自律型地上プラットフォームに向けて前例のない規模の資金が投入されています。NATOの「防衛イノベーションアクセラレーター」は、センサ、パワートレイン、セキュアな通信における規模の経済をもたらすと期待される共同ロボットプロジェクトに12億米ドルを投じています。オーストラリアは、陸上部隊全体に無人資産を組み込むため、部隊構成計画の中で1,800億米ドルを割り当てており、日本は島嶼防衛を強化するため、2024年度にロボット関連の予算を40%増額しています。こうした予算の連動により、生産リードタイムが短縮され、サプライヤーの金型設備が安定化します。これにより、既存のメーカーには予測可能な生産量が確保される一方で、ソフトウェアを中核とする新規参入企業も誘致されています。
兵士の安全への重点が自律型戦闘・兵站プラットフォームを推進
現在の紛争における戦死・負傷者分析によると、地上車両の損失の60%は物資輸送中に発生しており、間接射撃から要員を保護する無人補給車列の導入が理にかなっていることが裏付けられています。米国陸軍は、人間の立ち入りなしに化学・放射線汚染地域で運用可能なプラットフォームを開発する「ロボット戦闘車両(RCV)プログラム」に18億米ドルを投資しています。イスラエルは、敵の砲火にさらされる兵士のリスクを70%低減する自律型国境パトロール車両の実証を行っており、英国やフランスでも同様のパイロットプロジェクトが拡大しています。この説得力のある安全実績により、予算が限られている軍種においても、教義上の受け入れが早まり、調達も加速しています。
指揮統制(C2)リンクのサイバー攻撃・妨害に対する脆弱性
ウクライナからの作戦報告によると、高度妨害電波により、無人地上車両(UGV)は展開後数分以内に制御不能に陥り、任務の早期中止を余儀なくされることが明らかになっています。暗号化の強化や周波数ホッピングによる対策によりリスクの一部は軽減されますが、敵対勢力は迅速に適応します。戦術的メッシュネットワークは冗長性を提供しますが、複雑さとコストを増大させます。この持続的な脆弱性は、操作員の信頼を損ない、継続的なモニタリングを余儀なくさせるため、完全自律化への移行を遅らせています。
セグメント分析
2025年には、非対称戦闘において軍が即席爆発装置(IED)の遠隔無力化を優先した結果、爆発物処理(EOD)プラットフォームが売上高の44.12%を占めました。この優位性が持続しているのは、小型の履帯式ロボットが瓦礫の中を確実に移動し、塹壕網や都市の廃墟において技術者の命を救う精密な破壊用爆薬を確実に投下できるためです。一方、情報(ISR)セグメントは、10.05%のCAGRで最も急速に拡大しています。これは、指揮官が、単独の兵士では維持できない持続的な映像と電子モニタリングを求めているためです。マストに取り付けられた光学機器と傍受されにくい無線機を装備したISRロボットは、継続的な映像やデータを広範な指揮ネットワークに統合し、不意の接触を減らします。
歩兵に随伴する戦闘ロボットへの需要は、有人部隊が、部隊が要所に入る前に待ち伏せを仕掛けるロボット先導兵といった戦術を試験的に導入するにつれて高まっています。また、自律走行トレーラーやパレット運搬機により、長距離の車列移動中の運転手の脆弱な立場が解消されるため、兵站・補給用モデルも注目を集めています。工兵・経路啓開用のモデルでは、堅牢化されたブレードやローラーキットが採用されており、地雷原が疑われる場所でも工兵を保護します。訓練やおとり用途は規模は小さいものの、現実的な脅威のシミュレーションを可能にし、兵士の即応性を高め、電子戦(EW)対策の有効性を検証します。
2025年には、政策立案者が致死的な判断は人間の直接的な判断の下に留めるべきだと主張したため、遠隔操作車両が市場シェアの68.10%を占めました。リアルタイム映像、ハプティックフィードバック、低遅延の衛星中継により、爆弾処理や哨戒任務中の指揮官の確信が維持されます。一方、半自律型システムは、アルゴリズムがウェイポイントナビゲーションや障害物回避を処理することで、操作員が任務目標に集中できるようになり、CAGR8.25%を記録しています。
通信が遮断された場合、軍用UGV市場では、隊列追従や負傷者搬送といった完全自律型動作の段階的な統合が進んでいます。開発者は、政策上の抵抗を軽減するため、米国防総省(DoD)のAI原則に準拠した倫理的な安全策を組み込んでいます。ソフトウェアの段階的なアップグレードごとに、乗員の作業負荷が軽減され、狙撃兵の攻撃にさらされるリスクが低減されるため、持続的な導入の勢いが育まれています。
地域別分析
北米は2025年の売上高の38.10%を占めました。これは、米国防総省が複数軍種にわたるロボットポートフォリオを支援しており、ジェネラルダイナミクスやテキストロンといった主要企業が成熟した生産ラインを維持しているためです。アフガニスタンやイラクでの実戦運用、欧州でのローテーション展開により得られた戦場データが反復的なアップグレードに活用され、同地域のリーダーシップが確固たるものとなっています。
欧州は、各国政府が対等に近い敵に対する抑止力の要件に対応していることから、2031年のCAGRが8.29%と、最も急速に拡大している地域です。欧州防衛基金は自律型プロジェクトに80億ユーロ(93億2,000万米ドル)を拠出しており、ドイツの自動車用ロボット技術とフランスのセンサペイロードを相互運用可能な車両群に統合するコンソーシアムを活性化させています。英国の「フューチャー・ソルジャー」プログラムは、ロボットウィングマンを含む次世代戦闘システムに66億英ポンド(88億5,000万米ドル)を投じており、これが長期的な需要の基盤となっています。
アジア太平洋の諸国は、地域の安全保障上の緊張が高まる中、調達を加速させています。中国は軍民融合を活用し、商用ロボット技術の画期的な進歩を、国境の前哨基地をパトロールする装甲偵察ドローンへと転用しています。インドの「メイクインインド」政策は、山岳地帯用の国産クローラー型車両の開発に資金を提供しており、一方、オーストラリアはAUKUSパートナーシップを活用して、無人物流運搬車の自主生産を迅速に進めています。これらの動きが相まって、軍用UGV市場における同地域のシェアを高めるとともに、サプライチェーンを単一地域への集中から脱却させ、多様化させています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- NATO・インド太平洋諸国における防衛予算の拡大
- 兵士の安全への重点が自律型戦闘・兵站プラットフォームを推進
- AIを活用したセンサフュージョンと自律ナビゲーションにおける画期的な進展
- マルチドメイン作戦における有人・無人連携の教義
- 電子戦(EW)に対する耐性を備えた地上中継ノードの需要
- 気候災害対策プロジェクトがもたらすデュアルユース需要
- 市場抑制要因
- 指揮統制(C2)リンクのサイバー攻撃・妨害に対する脆弱性
- 有人車両と比較した高い取得コストとライフサイクルコスト
- 致死的な自律性に関する軍備管理上の曖昧さ
- 同盟国間の相互運用性に関する基準の欠如
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 用途別
- 戦闘
- 情報・モニタリング・偵察(ISR)
- 爆発物処理(EOD)
- 物流・補給
- 工兵・経路啓開
- 訓練・おとり
- 移動方式別
- 車輪式
- 履帯式
- 脚式
- ハイブリッド式
- 運用モード別
- 遠隔操作型
- 自律型
- 半自律
- 完全自律
- 重量クラス別
- マイクロ(25kg未満)
- 小型(25~200kg)
- 中型(200~1000kg)
- 大型(1000kg超)
- 地域別
- 北米
- 米国
- カナダ
- 欧州
- 英国
- フランス
- ドイツ
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- General Dynamics Land Systems
- Rheinmetall AG
- KNDS N.V.
- Oshkosh Corporation
- L3Harris Technologies, Inc.
- ASELSAN A.S.
- QinetiQ Group plc
- Milrem Robotics(Milrem AS)
- Roboteam Holdings Ltd.
- Teledyne FLIR LLC(Teledyne Technologies Incorporated)
- Israel Aerospace Industries Ltd.
- BAE Systems plc
- Textron Inc.
- HDT Global
- Elbit Systems Ltd.
- Peraton Corp.
- Hanwha Aerospace(Hanwha Corporation)
- Singapore Technologies Engineering Ltd
- FNSS Savunma Sistemleri A.S.
- Hyundai Rotem Company
- Iveco Defence Vehicles(Iveco Group N.V.)