


マネージドプリントサービス:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Managed Print Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 178 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123023
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、マネージドプリントサービス(MPS)市場の規模は2026年に544億2,000万米ドルに達し、2031年までに832億6,000万米ドルに達すると予測されており、2026~2031年にかけてCAGR8.88%を記録する見込みです。
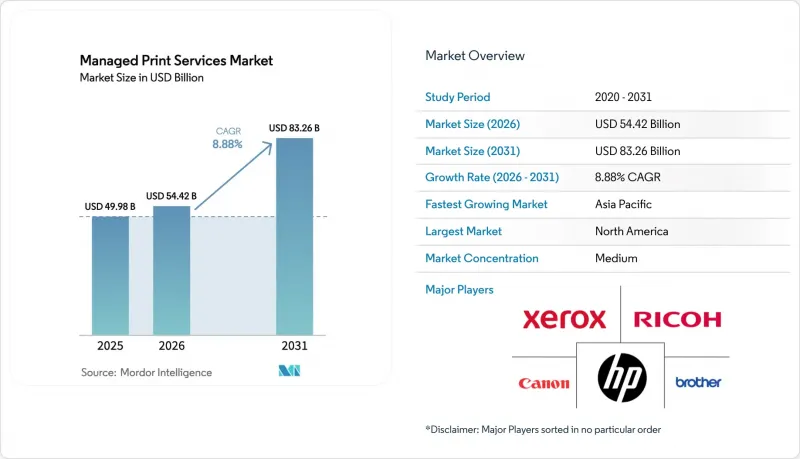
本レポートは、チャネルタイプ(プリンター・コピー機メーカー、その他)、サービスタイプ(印刷インフラの評価、その他)、展開モード(オンプレミス、クラウドベース)、組織規模(中小企業(SME)、大企業)、エンドユーザー産業(BFSI、ヘルスケア、IT・通信、その他)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のマネージドプリントサービス(MPS)市場の動向と洞察
北米のMPSの導入を後押しするリモートワーク用印刷インフラの最適化
ハイブリッドワークモデルにより、自宅、コワーキングスペース、一部のみ稼働している本社など、デバイスの配置が分散化され、IT部門は固定のフリートから利用量に応じたプロビジョニングへの切り替えを余儀なくされました。セキュアな印刷リリース、ID認証によるアクセス、VPN不要のジョブ送信が基本要件となり、マネージドプリントサービス(MPS)市場は、単なるコストセンターではなく、セキュリティソリューションとして位置づけ直されました。Xerox社の「Virtual Print Management」サービスを利用すれば、従業員はどこからでも印刷ジョブを送信し、最寄りの認証済みデバイスで受け取ることができ、オンプレミスサーバーや専用VPNトンネルが不要になります。企業は現在、ゼロトラスト型の印刷アーキテクチャとオンデマンドでの容量最適化を重視しており、これが、クラウドベース契約が割高なユーザー料金を課しているにもかかわらず、依然として市場全体の成長曲線を上回っている理由です。
持続可能性・カーボンフットプリントに関する規制によるEU企業のMPS導入の加速
欧州連合(EU)の「企業のサステナビリティ報告指令」により、従業員数250名以上の企業は、2025年以降、印刷に伴う排出量を含むスコープ3排出量の開示が義務付けられます。そのため、プリントフリートの管理はコンプライアンスの領域へと移行しました。Ricohの報告によると、2025年にはオフィスサービス顧客の36%がカーボンアカウンティングモジュールに加入しており、これは前年比で10ポイントの増加となります。また、2027年までに欧州における新規受注の50%以上が、サステナビリティに連動した契約になると見込まれています。ドイツ、フランス、北欧諸国における調達ガイドラインでは、ページ単位の排出量データを提供できるベンダーが優先されるようになり、詳細なテレメトリデータを欠くベンダーは事実上、排除される事態となっています。
デジタルトランスフォーメーションの進展に伴うオフィスでの印刷量の減少
電子署名、電子請求書、クラウドコラボレーションが紙ベースのワークフローに取って代わった結果、成熟した経済圏の企業では、2020~2025年にかけてオフィスでの印刷使用量が最大20%削減されました。ページ数の減少は、従来型契約に組み込まれていた「クリック単価」型の収益モデルを蝕んでおり、プロバイダはワークフローの自動化やコンプライアンスダッシュボードといった付加価値の高いモジュールへの転換を余儀なくされています。マネージドプリントサービス(MPS)市場全体で、印刷機器の安全な管理ニーズが高まっているにもかかわらず、使用量ベース課金に固執するベンダーは、利益率の圧縮リスクに直面しています。
セグメント分析
独立系ソフトウェアベンダー(ISV)は、HP、Canon、Xerox、Ricohなどにまたがるプリンターフリートを管理する、「クラウドファースト」かつベンダー非依存のプラットフォームを販売することで、既存ベンダーのシェアを侵食しています。2025年においても、プリンターとコピー機メーカーがチャネルへの貢献度で依然として最大のシェアを占めていますが、ISVグループの成長率は、マネージドプリントサービス(MPS)市場全体の成長率を年間1%ポイント以上上回っています。XeroxによるLexmarkの買収は、OEM各社がソフトウェア能力を獲得することへの切迫感を浮き彫りにしました。一方、Canonはサブスクリプションにバンドルされた「imageFORCE」スイートを通じて、中堅企業の購入者を垂直統合型のスタックに縛り付けようとしています。それでもなお、異種混在のフリートを保有する大企業は、切り替えコストを削減し、機能展開を加速させるISVに惹かれています。その結果、OEMのサービス付帯率は低下しており、存在意義を維持するために、再販業者とISV間のチャネル提携が急増しています。
ISV各社は、迅速なクラウドリリース、オープンAPI、異種混在のフリート全体での利用状況をベンチマークする分析機能を通じて差別化を図り、継続的な改善のサイクルを促進しています。OEM各社は、デバイスに組み込まれたテレメトリやハードウェアソフトウェアのバンドルで対抗していますが、価格と価値のギャップは依然として残っています。企業は、契約更新の柔軟性がベンダーの均質性よりも重要であることを認識しており、これによりマネージドプリントサービス(MPS)市場は二極化した構造へと向かっています。ベンダーに依存しないオーケストレーションは、ガバナンスを一元化するグローバル企業に支持される一方、統合されたOEMスイートは、責任の所在が明確な「ワン・スロートトゥチョーク」体制を求める単一ブランドの中堅企業に依然として支持されています。ハイパースケーラーのマーケットプレイスを通じて、世界中のIT購買担当者が独立系プリント管理アプリを発見できるようになるにつれ、競合はさらに激化していくと考えられます。
クラウドプリントサービスは、Microsoft Universal Printが事実上のエンタープライズ標準となったことを追い風として、マネージドプリントサービス(MPS)市場全体よりも急速に拡大しています。マネージドプリントオペレーションズは、デバイスのモニタリングや故障修理サポートを含むため依然として大きなシェアを維持していますが、クラウド提供モデルによりオンプレミスサーバーのコストが削減され、導入サイクルが数週間から数時間に短縮されます。Universal Printとの統合により、IT部門のドライバー管理の負担が軽減され、VPN設定なしでリモート勤務の従業員がセキュアな印刷を利用できるようになります。
文書ワークフローの最適化は、現時点では収益規模が最も小さいセグメントですが、キャプチャ、ルーティング、アーカイブを自動化することで構造的なコスト削減を実現します。Konica MinoltaのAI搭載「Workplace Hub」は、重複印刷を削減し、人事や財務関連文書の処理時間を短縮しており、デバイス管理からプロセス変革への転換を如実に示しています。フリート分析とワークフローの再設計を融合させるプロバイダは、ページ数の減少から収益を切り離し、利益率を守ることができます。これは、マネージドプリントサービス(MPS)市場において、印刷枚数が減少する一方で複雑性が増している状況下で、極めて重要な戦略です。
地域別分析
北米は、ハイブリッドワークの早期導入と厳格なサイバーセキュリティ規制のおかげで、2025年の収益が最大となりました。企業はゼロトラスト印刷と高度な分析機能を重視しており、ユーザー1人あたりの平均収益を世界平均を上回る水準に押し上げています。カナダは米国の傾向と類似していますが、メキシコの企業はニアショアリングによる製造拡大の一環として、プリントフリートの近代化を進めています。
一方、アジア太平洋はCAGR10.48%を記録し、最も急速に成長している地域です。中国、インド、日本、韓国のメーカー各社は、IoTテレメトリを統合してダウンタイムを最小限に抑え、プリンターの稼働率と生産スループットを直接結びつけています。現地のデータ主権に関する法律により、純粋なクラウド導入は鈍化していますが、地域内でホストされる分析機能に支えられたハイブリッド導入は促進されています。インドの政府によるデジタル化推進策や、中国のスマートファクトリーへの奨励策が需要をさらに押し上げ、マネージドプリントサービス(MPS)市場の成長に対する同地域の極めて大きな貢献を確固たるものにしています。
欧州の動向は、炭素排出量算定規制にかかっています。ドイツ、フランス、北欧の企業は、ライフサイクル排出量の追跡をベンダー評価基準に組み込み、サステナビリティ・ダッシュボードを含む契約を急速に拡大させています。中東と南米では、デジタル政府プログラムや企業の近代化プロジェクトが進展するにつれ、一桁台半ばの着実な成長を記録しています。アフリカ市場は依然として発展途上ですが、インフラのばらつきに対応した低設備投資型のサブスクリプションバンドルを提供しようとするベンダーにとっては、豊富な機会を秘めています。総じて、こうした動向は、マネージドプリントサービス(MPS)市場におけるグローバルプロバイダの収益源を多様化し、為替リスクをヘッジする役割を果たしています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 北米のMPSの導入を後押しするリモートワーク用印刷インフラの最適化
- 持続可能性・カーボンフットプリントに関する規制によるEU企業のMPS導入の加速
- 中小企業におけるサブスクリプション型「XaaS(Everything-as-a-Service)」の導入状況
- 規制対象セグメントにおける印刷デバイスのセキュリティとコンプライアンス要件
- IoTを活用したフリート分析によるアジアの大手企業におけるダウンタイムの削減
- 生成AIを活用した予知保全と自動補充
- 市場抑制要因
- デジタルトランスフォーメーションの進展に伴うオフィスでの印刷量の減少
- データ主権に関する懸念によるクラウド型MPS普及の阻害
- ベンダーロックインへの懸念と契約の複雑さによる中小企業の躊躇
- エッジ・ゼロトラスト印刷アーキテクチャの複雑さ
- 産業バリューチェーン分析
- 規制展望
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- チャネルタイプ別
- プリンター・コピー機メーカー
- システムインテグレーター・再販業者
- 独立系ソフトウェアベンダー(ISV)
- サービスタイプ別
- 印刷インフラの評価
- マネージドプリントオペレーションズ
- デバイス・フリート管理
- 文書ワークフローの最適化
- クラウドプリントサービス
- 展開モード別
- オンプレミス
- クラウドベース
- 組織規模別
- 中小企業(SME)
- 大企業
- エンドユーザー産業別
- BFSI
- ヘルスケア
- IT・通信
- 政府
- 教育
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- 北欧
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東
- GCC(サウジアラビア、アラブ首長国連邦、カタール)
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Xerox Corporation
- Ricoh Company, Ltd.
- HP Inc.
- Canon Inc.
- Brother Industries, Ltd.
- Lexmark International, Inc.
- Konica Minolta, Inc.
- Kyocera Document Solutions Inc.
- Sharp Corporation
- Epson(Seiko Epson Corporation)
- Toshiba Tec Corporation
- Fujifilm Business Innovation Corp.
- Dell Technologies Inc.
- EFI(Electronics For Imaging, Inc.)
- PrintFleet(ECI Software Solutions)
- PaperCut Software International
- Quadient SA
- Arc Document Solutions, Inc.
- FlexPrint Managed Print Solutions
- OKI Electric Industry Co., Ltd.
- Pitney Bowes Inc.
- Wipro Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 178 Pages
- 納期
- 2~3営業日


