


リビング・ダイニングルーム家具:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Living And Dining Room Furniture - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123018
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、リビング・ダイニングルーム家具の市場規模は2026年に2,561億米ドルとなり、2031年までに3,144億3,000万米ドルに達すると予測されており、CAGRは4.19%となる見込みです。
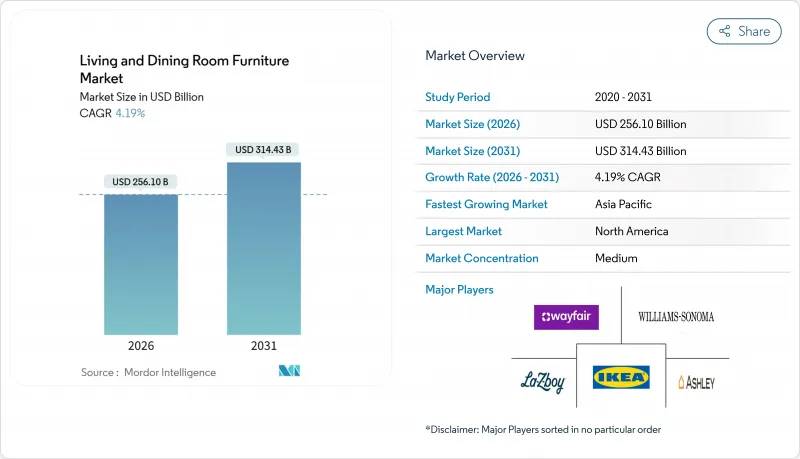
本レポートは、製品タイプ(シート・ソファ、いす、コーヒーテーブル・サイドテーブル、テレビ台・キャビネット、その他)、材料(木材、金属、その他)、流通チャネル(BtoC・小売、BtoB・プロジェクト)、エンドユーザー(一般家庭・住宅、商業施設)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のリビング・ダイニングルーム家具市場の動向と洞察
住宅竣工が直後の家具購入サイクルを牽引
着工件数よりも竣工件数が重要視される理由は、世帯が通常、入居後3~6ヶ月以内に家具を揃えるためであり、これにより、住宅建設許可件数のデータでは捉えきれない即時の販売機会が生まれます。地域による成長率は、年初来で中西部が9.1%、北東部が+8.5%と集中しており、これらの地域では既存住宅の売買と新築活動が相まって、家具店の来店客数を押し上げています。2026年にかけて多世帯住宅の開発サイクルが続く中、都市部のコンパクトな住戸では、限られた床面積に合わせたモジュール式で多機能なリビングダイニング用家具セットが好まれています。この根本的な傾向により、2026年の販売ペースは投機的な着工数ではなく竣工数が主導することから、リビング・ダイニングルーム家具市場における短期的な受注予測の確実性がさらに高まっています。
eコマースの浸透が家具流通の経済構造を変容させる
2025年までに、世界の家具eコマース売上高は4,554億米ドルに迫る見込みです。そのうち、米国のオンライン家具市場だけで870億米ドルに達し、年間成長率は約12%と、実店舗の拡大を大幅に上回っています。依然として十分に報じられていないのは、オンラインチャネル内での二極化です。現在、米国の家具購入の49%がデジタル経由で行われていますが、ドイツでは11~15%にとどまっており、普及率の推移は市場ごとに異なり、大型商品の物流インフラに左右されることが明らかになっています。オムニチャネル小売業者は、単一チャネルの競合他社と比較して89%の顧客を維持しており、純粋なオンラインでの存在感ではなく、シームレスな統合こそが顧客ロイヤルティを促進することを浮き彫りにしています。戦略的な意味合いは極めて明確です。AIを活用したパーソナライゼーション(現在、eコマース企業の84%がAIを導入しています)や、決済プロセスの効率化(平均カート放棄率は69.57%)に投資する企業は、他を圧倒するシェアを獲得する一方で、対応が遅れている企業は価格比較プラットフォームに利益率を奪われ続けています。TD Bankの調査データによると、家具小売業者の52%がオンラインショッピングに対する消費者の関心の高まりを認識している一方で、64%は2025年上半期においてもリビングやダイニング用の家具に対する店舗での需要が見込まれると回答しており、流通チャネルの移行は加速していますが、まだ完了していないことが示唆されています。
サプライチェーンと貨物輸送の混乱が、配送単位あたりの収益性を蝕んでいます
2025年の小口貨物(LTL)の契約運賃は100ポンドあたり平均46.40米ドルで、前年比14.3%上昇しました。一方、フルトラック(FTL)のスポット運賃は1マイルあたり2.05米ドルとなっており、大型家具の輸送において輸送能力の逼迫が依然として続いていることを反映しています。家具特有の配送コストは、サービスレベルに応じて1点あたり350米ドルから3,000米ドルの範囲で変動します。道路脇での引き渡し(カーブサイド配送)は350米ドルから1,400米ドルですが、室内への設置を伴うホワイトグローブ配送(手厚い配送サービス)は1,200米ドルから3,000米ドルとなり、セクションソファやダイニングセットの粗利益に直接影響を及ぼしています。付帯費用も課題をさらに深刻化させています。住宅への配送追加料金は1回の配達あたり平均216米ドル、リフトゲートサービスは100ポンドあたり12.45米ドル(最低184米ドル)、滞留料金は28フィートのトレーラー1台につき15分ごとに73米ドル、繁忙期の追加料金は運賃を15~25%引き上げます。
セグメント分析
ソファとセクションソファは、2025年の売上高の30.92%を占めており、これはリビング空間における中心的な役割と高額な商品価格を反映しています。一方、コーヒーテーブルとサイドテーブルは、2031年までCAGR5.80%を記録すると予測されています。天板が持ち上がる、入れ子にできる、収納を隠せるといった多機能なコーヒーテーブルやサイドテーブルは、コンパクトな住空間のニーズに応えており、このセグメントの成長率は、リビング・ダイニングルーム家具市場における他のカテゴリーを上回っています。円形や長方形のデザインは、よりスリムな形態や省スペース設計へと進化しており、カジュアルな食事やノートパソコンでの作業をサポートするように設計されていることが多く見られます。モジュラーソファは、狭い部屋でもレイアウトを柔軟に調整できることから人気を集めており、コンバーチブルソファは、限られたスペースでの来客対応に役立っています。耐久性に優れた張地や防汚加工された生地は、お子様やペットがいるご家庭をサポートしており、これによりプレミアムな座席家具の潜在顧客層が広がっています。
リビング・ダイニングルーム家具市場においては、ダイニングテーブルやダイニングチェアが、家族がインテリアの変化に合わせて仕上げや形態を更新する際に、製品ライフサイクルの中盤における買い替えの機会を引き続き提供しています。収納機能を備えたベンチや、お手入れが簡単な表面を持つチェアは、ワークスペースを兼ねるダイニングルームの使用事例を広げています。ディスプレイの壁掛け設置が拡大するにつれ、メディア収納のニーズはスリムなコンソールや壁面収納システムへと移行しており、これによりリビングルームにおけるかさばるメディアキャビネットへの需要は縮小しています。アクセントシート、オットマン、プーフは、小さなアパートでのニーズの隙間を埋め、散らかりを防ぐ一方で、柔軟な座り場所や足置きを提供しています。商品陳列の見直しにおいて空間効率が優先される中、コーヒーテーブルやサイドテーブルは、リビング・ダイニングルーム家具市場における予測成長において、その主導的な地位を維持する好位置にあります。
木材は2025年の売上高の38.73%を占めており、その背景には、自然な仕上げに対する消費者の嗜好や、座席、テーブル、収納に求められる構造的な汎用性があります。プラスチックとアクリルは、メーカーが特定の広葉樹の輸入コスト高を相殺するために、ポリプロピレンの強度対重量比やコスト面での優位性を活用しているため、CAGR5.37%で拡大すると予測されています。金属のベースに木製またはガラス製の天板を組み合わせた混合材料のデザインが注目を集めており、手頃な価格帯で現代的な美観を提供するとともに、耐久性とメンテナンス性を向上させています。ブランド製品では、可能な限り認証済みまたは責任ある調達された木材の使用が引き続き指定されていますが、認証や入手可能性に関する考慮事項が最終価格に影響を与える場合があります。リビング・ダイニングルーム家具市場では、エントリーとミドルクラスの価格帯でエンジニアード材が主流となる一方、プレミアム製品では木目、ベニヤの芸術性、手触りの良い仕上げが重視されています。
原料価格の変動が続く中、調達チームは、コスト構造を崩すことなく視覚的な品質を維持できる芯材、ベニヤ、仕上げ材について、代替調達先の選択肢を拡大しています。ガラスはコンパクトな空間に視覚的な軽やかさを加え、強化ガラス製品は家庭環境における耐久性の懸念に対応しています。金属フレームは、ダイニングルームで頻繁に使用されるいすやベンチの構造的性能を安定させるのに役立ちます。プラスチックやアクリル製の製品は、積み重ねや狭いスペースでの座席配置に迅速に対応でき、一貫した表面品質で商用と住宅のニーズを満たします。バランスの取れた材料戦略は、変動する貿易・商品市況の下でも、ブランドがリビング・ダイニングルーム家具市場において利益率と供給安定性を維持するのに役立ちます。
地域別分析
北米は、大規模な買い替え市場と、リビングダイニング用品への支出を促す活発な世帯形成に支えられ、2025年の市場規模の32.64%を占め続けています。2025年10月の米国における一戸建て住宅の竣工件数は、季節調整済み年率換算で100万9,000戸に達し、前年同月比2.0%増となりました。これは、入居スケジュールと連動する短期的な家具購入サイクルを後押しするものです。小売業者は、返品を減らし、布張り家具やダイニング家具セグメントでの価格決定力を維持するため、店舗での商品展示とオンラインでの商品視覚化のバランスを継続的に図っています。木材や輸送コストが変動する中、リビング・ダイニングルーム家具市場で利益率を維持するためには、製品設計と調達先の多様化が依然として重要となります。カナダとメキシコは、移民による世帯形成とニアショアリングを活用した製造を通じて貢献しており、これが地域の供給の回復力を支えています。
アジア太平洋は、景気刺激策に支えられた住まいのグレードアップや、多機能製品を好むコンパクトな居住形態に牽引され、2031年までのCAGRが4.72%と最も高い成長率を示しています。2025年に中国で実施された全国的な下取り施策と関連するインセンティブプログラムは、家具販売を後押しし、組織型小売業やブランド商品の品揃えにとって追い風となっています。インドでは、中間所得層の拡大と消費者向け融資へのアクセス改善により、高級ないすやダイニング家具への需要が維持されており、都市部におけるリビング・ダイニングルーム家具市場に好影響を与えています。東南アジアの生産拠点や小売チャネルは、輸出と国内消費の両方を引き続き支えており、狭い居住空間が価格帯を問わず商品構成を形作っています。この地域特有の事情により、モジュール式デザイン、エンジニアード材、購入の障壁を低減するオムニチャネル販売モデルが好まれています。
欧州では、住宅の既存ストックが豊富であり、リビングやダイニングの刷新を含む頻繁なインテリア更新サイクルに支えられ、安定した成長とともに大規模な需要基盤を維持しています。組織型小売チェーンと強固なデザインの伝統が、特にダイニングやシーティングのシルエットにおいて、世界的に広がるカテゴリーの動向を定義し続けています。小売業者は、オンラインでの視覚化や厳選された店内ディスプレイを活用して、実店舗での購入を好む顧客とオンライン購入を好む顧客の両方にサービスを提供しており、これにより流通チャネルのバランスが保たれています。仕上げ材や接着剤の排出基準への準拠を含むサステナビリティへの優先的な取り組みが、リビングダイニング用プログラムにおける材料の選択やサプライヤーの選定に影響を与えています。中東・アフリカ全体では、GCC(湾岸協力理事会)諸国の投資計画がホスピタリティと住宅プロジェクトを支えており、リビング・ダイニングルーム家具市場におけるダイニング用チェアやラウンジ家具のB2B需要を後押ししています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の住宅建設と都市部の住宅供給の急速な拡大
- eコマースとオムニチャネル小売プラットフォームの拡大
- 多機能で省スペースな家具への需要
- 新興国における可処分所得の増加
- コンバージョン率を向上させるAR/VRルーム・ビジュアライゼーションツール
- デジタル短納期カスタム製造
- 市場抑制要因
- 原料価格(木材、金属、繊維)の変動
- 大型貨物のサプライチェーンと輸送の混乱
- オンラインでの激しい価格競争と利益率の圧迫
- ホルムアルデヒド・VOC排出規制の強化
- 産業バリューチェーン分析
- ポーターのファイブフォース
- 市場の最新動向とイノベーションに関する洞察
- 市場における最近の動向(新製品の発売、戦略的取り組み、投資、提携、合弁事業、事業拡大、M&A、その他)に関する洞察
- 家具産業における規制の枠組みと産業基準に関する考察
第5章 市場規模と成長予測
- 製品タイプ別
- シート・ソファ
- いす
- コーヒーテーブル・サイドテーブル
- テレビ台・キャビネット
- ダイニングテーブル
- ダイニングチェア・ベンチ
- オットマン・プーフ
- その他
- 材料別
- 木材
- 金属
- プラスチック・アクリル
- ガラス・石材
- その他
- 流通チャネル別
- BtoC・小売
- ホームセンター
- 専門家具店
- オンライン
- その他
- BtoB・プロジェクト
- BtoC・小売
- エンドユーザー別
- 一般家庭・住宅
- 商業施設(ホスピタリティ、オフィス、その他)
- 地域別
- 北米
- カナダ
- 米国
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州諸国
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Inter IKEA Group
- Ashley Furniture Industries
- Williams-Sonoma Inc.
- La-Z-Boy Inc.
- Wayfair Inc.
- Man Wah Holdings
- Nitori Holdings
- KUKA Home
- Oppein Home Group
- Herman Miller Inc.
- Kimball International
- Durham Furniture Inc.
- B&B Italia(Haworth Lifestyle)
- Natuzzi S.p.A.
- Ethan Allen Interiors
- Bernhardt Furniture
- Sauder Woodworking
- Flexsteel Industries
- RH(Restoration Hardware)
- Steelcase Inc.
第7章 市場機会と将来の展望


