


ビジネス生産性ソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Business Productivity Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 182 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122999
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ビジネス生産性ソフトウェア市場の規模は2026年に1,103億6,000万米ドルとなり、2031年までに1,955億6,000万米ドルに達すると予測されており、予測期間中のCAGRは12.12%となる見込みです。
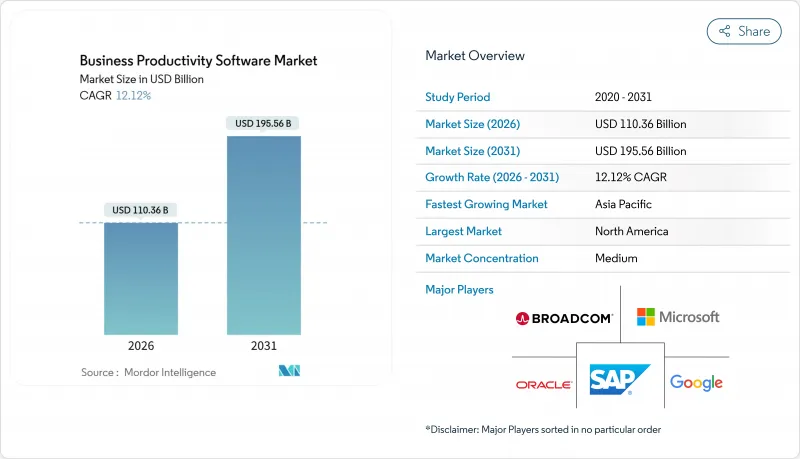
本レポートは、展開(オンプレミス、クラウド)、組織規模(大企業、中小企業)、エンドユーザー産業(BFSI、通信・IT、その他)、ソリューションタイプ(コンテンツコラボレーション・ドキュメント管理、通信・ユニファイドコミュニケーション、その他)、地域別にセグメント化されています。市場予測は金額(米ドル)ベースで提示されています。
世界のビジネス生産性ソフトウェア市場の動向と洞察
業務アプリケーション全般における「クラウドファースト」SaaS(Software-as-a-Service)の導入
企業は、継続的な機能更新、弾力的な容量、統合されたセキュリティを提供するSaaSソリューションを優先し、オンプレミスインフラの廃止を進めています。Microsoftは2024年の商用クラウド収益が1,360億米ドルに達したと発表しており、これは企業のワークロード移行の規模を如実に示しています。金融機関は、SaaSを、社内データセンターの管理体制を大幅に見直すことなく、デジタルオペレーショナルレジリエンスの義務を満たすための手段と捉えています。ISO/IEC 27017などの標準化されたクラウドセキュリティフレームワークにより、ベンダーのデューデリジェンスサイクルが短縮され、調達が一層加速しています。ハイパースケーラーが計算負荷の高いAIサービスをサブスクリプションプランに組み込むにつれ、オンプレミス展開と比較した総所有コスト(TCO)の格差は拡大しています。移行パターンとしては、まずコラボレーションワークロードの「リフトアンドシフト」を優先し、データ分類の課題が解決された後に、レガシーなコンテンツ管理システムを段階的に廃止する傾向が強まっています。
生産性スイートに組み込まれた生成AIコパイロットの普及
生成AIアシスタントは、パイロットプロジェクトの段階から、日常業務を効率化する中核的なインターフェースへと移行しました。Microsoft 365 Copilotは2023年後半に一般提供が開始され、Outlook、Teams、Wordにおいて、文脈に応じた下書き作成、要約、分析機能を提供しています。Googleは2024年初頭に「Gemini for Workspace」でこれに対応し、GmailやDocsにマルチモーダルモデルを組み込みました。早期導入者からは、日常的な文書作成において25~30%の時間短縮効果が報告されていますが、利用率が最も高いのは金融や法務セグメントのナレッジワーカーです。欧州連合(EU)のAI法では、職場内のAIを「高リスク」に分類しており、これによりベンダー各社は、設計段階から透明性と人間による監督機能を組み込むよう迫られています。競合がモデルの品質とレイテンシーに集中する中、ハイパースケーラー各社はGPU容量への投資を進めており、これによりクラウドネイティブのスイートには、スタンドアロンのポイントソリューションでは到底及ばない性能上の優位性がもたらされています。
越境データ保管を制限するサイバー主権法
現在、各国政府は市民データの現地保存を義務付けており、ベンダーはインフラの複製を余儀なくされ、世界のアーキテクチャが分断されています。中国の「個人情報保護法」は、セキュリティ評価を経ない越境転送を禁止しています。ロシアは個人データの国内ホスティングを義務付けており、外国のプロバイダは国内のクラウド事業者との提携を余儀なくされています。インドの「デジタル個人データ保護法案」草案も、同様の制限を課す見込みです。これらの規制はコストを押し上げ、規模の経済を損なうほか、現地のコンプライアンス審査が完了するまで、新しいAI機能の展開が遅れる可能性があります。
セグメント分析
2025年、ビジネス生産性ソフトウェア市場において、クラウドベースのサービスは71.31%のシェアを占め、企業が俊敏性と予測可能な運用コストを優先する中、新規支出の大部分を占めました。この優位性は今後も続く見込みであり、同カテゴリーは2031年までCAGR13.12%を記録すると予測されています。ベンダー各社は、ほとんどのプライベートデータセンターでは利用できないハイパースケールGPUインフラに依存する、計算負荷の高いAIコパイロットを組み込むことで、この機会を活かしつつあります。また、FedRAMPなどの枠組みが米国連邦政府のワークロード用に承認されたクラウドを認定しているため、コンプライアンス対応の面でもマネージドSaaSが有利となっています。
ハイブリッドモデルは、組織がレイテンシーに敏感なワークロードや機密性の高いワークロードをオンプレミスに維持しつつ、コラボレーションスイートをクラウドに移行することを可能にする、足掛かりとしての役割を果たしています。
2025年のビジネス生産性ソフトウェア市場の売上高において、大企業が52.36%のシェアを占めており、これは複雑なグローバル展開や複数年にわたるサポート契約を反映したものです。一方、中小企業は2031年まで年率14.23%の成長が見込まれており、大企業を上回るペースです。利用量に応じた課金体系により、コストが実際の利用状況と連動するため、中小企業は多額の初期ライセンシング費用を負担することなく、ユーザー数を段階的に拡大できます。インドやベトナムなどの高成長地域では、多くの中小企業が、従来型サーバーを完全に省略し、最初のエンタープライズIT投資として生産性スイートを導入しています。
中堅企業には独自のニーズがあり、多くの場合、設定の手間を削減する産業別テンプレートを求めています。SalesforceのIndustry Cloudsは、規制対応のワークフローをあらかじめバンドルしており、導入期間を数ヶ月から数週間に短縮します。価格に敏感な購入者は、CRM、プロジェクト管理、コラボレーション機能を統合し、ユーザーあたりの料金がより低いZohoのバンドル型スイートにも注目しています。競争が激化する中、ベンダー各社は、単なる機能数の多さではなく、AIを活用した自動化や組み込み型分析機能によって差別化を図っています。
地域別分析
北米は、ビジネス生産性ソフトウェア市場における高いソフトウェア予算と成熟したクラウドエコシステムに支えられ、2025年の収益の39.87%を占めました。連邦政府によるゼロトラストの義務化により、ID中心のセキュリティモデルの導入が加速し、各機関は継続的な認証を提供するスイートへの移行を進めています。カナダの公共部門では、保護対象データに対して「Microsoft 365 GCC High」を標準化しており、国の規制がベンダーロックインを強化している実例となっています。ハイパースケーラー間の競合により価格競争力は維持されていますが、機能の進化速度の面では、独自のAIアクセラレータに投資している既存ベンダーが優位に立っています。
欧州では、「デジタルオペレーショナルレジリエンス法」により、金融サービスに対するサイバーセキュリティとインシデント対応の要件が強化され、着実な進展が見られます。ドイツ、フランス、英国では、セキュアなクラウドの公共調達を効率化する認証スキームが導入されています。ロシアのローカライゼーション法により地域市場が分断され、国内でデータをホストできる現地ベンダーに市場シェアが開かれています。北欧と東欧市場では、より広範なデジタル主権の取り組みの一環としてSaaSが採用されており、多くの場合、現地での処理を保証する欧州のクラウド事業者が優先されています。
アジア太平洋は、インド、シンガポール、日本における国内でのデータ保管を義務付けるソブリンクラウドの取り組みに後押しされ、CAGR14.83%で最も急速に成長している地域です。中国は「個人情報保護法」を通じて厳格なローカライゼーションを施行しており、これによりハイパースケーラー各社は、Alibaba CloudやTencent Cloudと提携して共同サービスを提供するようになっています。オーストラリアとニュージーランドでは、規制当局が情報セキュリティ基準を改定し、SaaSの管理措置を盛り込んだことで、堅調な導入が維持されています。南米、中東・アフリカの新興市場では、基盤は小さいながらも2桁の伸びを示していますが、為替の変動や通信環境の格差が、短期的な上昇余地を抑制しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 業務アプリケーション全般における「クラウドファースト」SaaSの導入
- 生産性スイートに組み込まれた生成AIコパイロットの普及
- 世界のコンプライアンス基準におけるハイブリッドワーク用ツールの導入義務化
- 現場作業員用の産業別ローコード作業プラットフォーム
- 利用量に応じた課金体系へのエコシステムの移行による中小企業(SMB)のアップグレードサイクルの活性化
- クロススイートワークフローのため、摩擦のない「APIファースト」の拡張性エコシステム
- 市場抑制要因
- 越境データ保管を制限するサイバー主権法
- SaaSの無秩序な拡大による統合疲れとライセンシングの合理化
- 統合人材の不足による複雑なワークフロー導入の遅れ
- 生成AIモデルの不透明性による企業のリスク管理の停滞
- 産業バリューチェーン分析
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 展開別
- オンプレミス
- クラウド
- 組織規模別
- 大企業
- 中小企業
- エンドユーザー産業別
- BFSI
- 通信・IT
- 製造業
- メディア、エンターテインメント、出版
- 運輸・物流
- 小売・eコマース
- ヘルスケア・ライフサイエンス
- 政府・公共部門
- その他のエンドユーザー産業(教育、公益事業)
- ソリューションタイプ別
- コンテンツコラボレーション・ドキュメント管理
- 通信・ユニファイドコミュニケーション
- プロジェクト、業務、タスク管理
- ビジネスインテリジェンス・分析
- ローコード・ノーコードオートメーション
- デジタルアセット・クリエイティブツール
- セキュリティ・コンプライアンス用アドオン
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Microsoft Corporation
- Google LLC
- Oracle Corporation
- Broadcom Inc.(Symantec)
- SAP SE
- Salesforce Inc.
- IBM Corporation
- VMware Inc.
- Amazon Web Services Inc.
- Atlassian Corporation
- ServiceNow Inc.
- Adobe Inc.
- Monday.com Ltd.
- Asana Inc.
- Zoho Corporation
- Citrix Systems Inc.
- Dropbox Inc.
- Smartsheet Inc.
- Slack Technologies LLC
- AppScale Systems Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 182 Pages
- 納期
- 2~3営業日


