


デジタルボールト:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Digital Vault - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122995
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、デジタルボールト市場の規模は、2025年に9,600億米ドル、2026年に1兆800億米ドルとなり、2031年までに1兆8,900億米ドルに達すると予測されており、2026年から2031年にかけてCAGR11.84%で成長すると見込まれています。
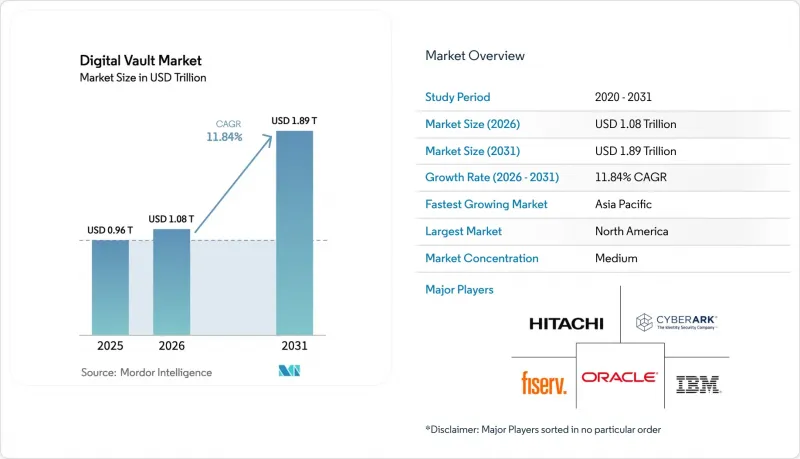
本レポートは、導入形態(オンプレミス、クラウド、ハイブリッド)、構成要素(ソリューションおよびサービス)、エンドユーザー業界(BFSI、政府機関、IT・通信、医療、その他)、組織規模(大企業、中小企業)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のデジタルボールト市場の動向と洞察
データ漏洩に関する訴訟リスクの高まり
2024年、米国におけるデータ漏洩の平均コストは936万米ドルに上昇し、欧州の規制当局は暗号化の不備に対して12億ユーロ(13億米ドル)の罰金を科しました。これにより、セキュリティ担当者は、改ざん不可能な監査証跡と迅速なインシデント報告機能を備えたデジタルボールトを優先するようになりました。また、非公式の人工知能(AI)プロジェクトにより、インシデント1件あたりの是正費用が67万米ドル増加し、デジタルボールト層に組み込まれた検出エンジンへの需要が高まっています。企業は、パートナーに対し「ヴォールト級」の暗号化の使用を義務付ける補償条項を契約に盛り込み、コンプライアンスの圧力をサプライチェーン全体に拡大させています。したがって、訴訟リスクの高まりにより、中堅企業でさえもデジタル・ヴォールト市場の高度な機能セットの導入を迫られています。
ゼロトラスト・アーキテクチャの導入拡大
NIST特別刊行物1800-35では、2025年における19の連邦政府によるゼロトラスト導入事例がまとめられており、現在、民間企業の購入者がこれを模倣する参考設計が提供されています。継続的な認証とマイクロセグメンテーションにより、ヴォールトはポリシー適用における権威ある情報源となっており、調達サイクルを18ヶ月から9ヶ月へと短縮しています。CISAの調査によると、政府機関における暗号化の完了率は78%であるのに対し、データガバナンスの完了率は52%にとどまっており、このギャップはヴォールトの分類エンジンによって直接解決されます。金融機関の報告によると、シミュレーションされたランサムウェア攻撃の83%において、ヴォールトによる隔離が横方向の移動を阻止しており、このアーキテクチャのリスク低減効果が実証されています。
物理的な保管庫への従来の依存
第2層の銀行では、セキュリティ予算の最大40%を物理アーカイブの維持に充てており、一部の管轄区域では依然として監査において紙の記録が要求されています。そのため、移行には最大2年間にわたり二重の運用が必要となり、間接費が倍増することになります。また、ネットワーク接続が不安定な地域にある金融機関は、サービスの停止により顧客の取引が遅延する恐れがあるとして、クラウド・ヴォールトの利用を躊躇しています。このような慣性により、中規模の金融機関におけるデジタル・ヴォールト市場の浸透が鈍化しています。
セグメント分析
購入者が主権要件とクラウドのスケーラビリティのバランスを取る中、ハイブリッドアーキテクチャはCAGR12.19%で拡大しています。2025年の収益の62.17%はクラウドが占めていますが、中国やロシアの企業は、国境を越えた監査に対応するため、機密性の高いデータをオンプレミス環境にルーティングしています。高頻度取引においては、注文データをコロケーションサーバーに保持しつつ、履歴データをクラウド・ヴォルトにアーカイブすることで、1テラバイトあたりのストレージコストを80%削減できます。スナップショットにより、追加のハードウェアを必要とせずに複数のリージョン間でレプリケーションが可能となるため、災害復旧計画が改善されます。通信事業者は加入者データ用にエッジ・ヴォールト・ノードを導入しており、ハイブリッドモデルがデジタル・ヴォールト市場の汎用性をいかに支えているかを示しています。
ハイブリッド・ヴォールトは、レイテンシを低減し、マルチリージョンのコンプライアンスに対応するとともに、単一障害点のない分散型認証を推奨するNISTのゼロトラスト指針にも準拠しています。予測可能なワークロードを従量課金制に移行することで、この設計はデジタル・ヴォールト市場における資本予算への圧力を軽減します。これにより、組織はコストをより効果的に管理できるようになり、柔軟性と拡張性を提供しつつ、多額の初期投資に関するCFOの懸念にも対処できます。
企業が、ヴォルトプロジェクトにはレガシーデータベース、IDプロバイダー、セキュリティ情報・イベント管理(SIEM)プラットフォーム向けのコネクタが必要であることを認識するにつれ、サービス部門はCAGR12.07%で成長しています。プロジェクト期間は通常6~12ヶ月に及ぶため、2025年に市場の72.48%を占めたソリューション部門との収益格差を、サービス部門が縮めている理由もここにあります。コンサルティングチームは、暗号化資産をマッピングし、ポスト量子暗号へのアップグレードの優先順位を決定する「暗号アジリティ監査」を実施しており、大手銀行では50万米ドルを超える報酬が支払われています。マネージドサービスのバンドルには現在、24時間365日の監視とインシデント対応が含まれており、セキュリティオペレーションセンターを持たない中堅企業にとって魅力的な要素となっています。
暗号化エンジンやコンプライアンス・ダッシュボードのライセンシングが引き続きソリューションの収益を牽引している一方で、ベンダー各社は使用量ベースのモデルへと徐々に移行しています。この変化は、統合の複雑さによりプロフェッショナル・サービスがデジタル・ヴォールト市場を拡大させている一方で、コアソフトウェアへの需要が依然として堅調であることを示しています。使用量ベースのモデルの導入により、ベンダーは価格設定を顧客の利用パターンに合わせて調整できるようになり、柔軟性が高まり、顧客維持率の向上も期待できます。さらに、プロフェッショナルサービスへの依存度が高まっていることは、これらのソリューションの管理や統合における専門知識の必要性を浮き彫りにしており、市場の成長にさらに寄与しています。
地域別分析
北米は、米国の情報漏洩通知規則やHIPAAなどの業界別法令に後押しされ、2025年の収益の39.73%を占めました。ハイパースケーラー各社は、インフラサービスに保管庫機能を組み込み、価格面でニッチベンダーを圧倒しています。カナダのPIPEDAは域外適用を規定しており、国境を越えて事業を展開する事業者は、米国へ流れるデータを暗号化することが義務付けられています。メキシコのフィンテック法では、取引記録の暗号化が義務付けられており、これにより伝統的な銀行はシステムの近代化を迫られています。
アジア太平洋地域は、CAGR12.89%で最も急速な成長を記録すると予測されています。中国では、無許可のデータ転送に対して最大5,000万人民元(700万米ドル)または売上高の5%の罰金が科されるため、国内のデータ保管庫インスタンスへの需要が高まっています。インドのデータ保護法は市民にデータポータビリティの権利を認めており、これにより企業はセルフサービスのデータ保管庫ポータルを導入するようになっています。日本は2022年に同意に関する規制を強化し、一方、オーストラリアでは2024会計年度に527件の報告義務のある情報漏洩が発生し、その60%が医療および金融分野で発生しており、より強力なデータ保護対策が急務であることを示しています。
欧州はGDPRを通じて世界の影響力を発揮しており、2024年の罰金総額が12億ユーロに達したことで、多国籍企業は、権限のない第三者がデータを利用できないようにする暗号化への移行を迫られています。中東では、「サウジ・ビジョン2030」の電子政府目標に基づき、データ保管庫の導入が加速しています。GDPRと類似したブラジルのLGPDでは、南米で事業を行う企業に対し、データ保護規制への準拠を確保するために、現地のデータ保管庫を構築することが義務付けられています。この規制は、地域内での個人データの保護の重要性を強調しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- データ漏洩をめぐる訴訟リスクの高まり
- ゼロトラスト・アーキテクチャの導入拡大
- コネクテッドデバイスを通じて生成されるデータの取り扱い
- BFSI分野における分散型デジタル資産カストディ
- 量子耐性暗号の導入
- レグテック・スタートアップへのベンチャー資金調達
- 市場抑制要因
- 物理的な保管庫への従来の依存
- 第2級銀行における高い切り替えコスト
- 世界的に断片化されたデータ主権に関する規制
- ポスト量子暗号におけるスキルギャップ
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 展開別
- オンプレミス
- クラウド
- ハイブリッド
- コンポーネント別
- ソリューション
- サービス
- エンドユーザー産業別
- BFSI
- 政府
- IT・通信
- ヘルスケア
- その他のエンドユーザー産業
- 組織規模別
- 大企業
- 中小企業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- International Business Machines Corporation
- CyberArk Software Ltd.
- Hitachi, Ltd.
- Fiserv, Inc.
- Oracle Corporation
- Keeper Security, Inc.
- Servicos de Certificacao Electronica, S.A.
- Accruit LLC
- Fortinet, Inc.
- Micro Focus International plc
- DOCUSAFE S.A.
- Johnson Controls International plc
- Microsoft Corporation
- Amazon Web Services, Inc.
- Thales S.A.
- HashiCorp, Inc.
- Egnyte, Inc.
- Tresorit AG
- Digivault Limited
- Infosys Limited