


データセンター浸漬冷却:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Data Center Immersion Cooling - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 135 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122986
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、データセンター浸漬冷却市場の規模は2026年に57億2,000万米ドルと推定されており、予測期間(2026~2031年)においてCAGR 18.44%で拡大し、2031年には133億3,000万米ドルに達すると見込まれています。
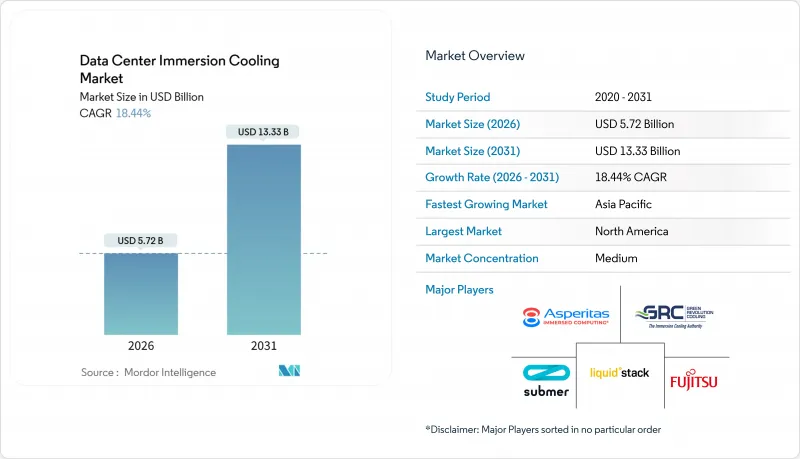
本レポートは、タイプ別(単相浸漬冷却システム、二相浸漬冷却システム)、冷却液別(鉱物油、その他)、用途別(HPC、その他)、ティアタイプ別(ティア1・2、その他)、データセンターの規模別(小規模データセンター、その他)、データセンタータイプ別(コロケーションデータセンター、その他)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のデータセンター浸漬冷却市場の動向と洞察
ハイパースケールデータセンターの急増
事業者各社は、大規模な再生可能エネルギーの調達が可能で、巨額の資本プロジェクトの償却が可能なギガワット級のキャンパスへコンピューティングリソースを集約しています。Metaは2025年に、1か所あたり平均100メガワットを超える21か所のこのようなサイトを運営しており、同社の提出書類では、フロアタイルあたりのサーバー密度向上は浸漬冷却によるものとされています。Microsoftは2025年に自社インフラの15%で液冷の導入率を高め、2028年までに40%を目標としており、温帯地域において電力使用効率(PUE)を1.15以下に抑えるための道筋としてこれを挙げています。Googleは、チップあたり350ワットを超えるTensor Processing Unit(TPU)クラスターを収容するため、8つの既存ホールの改修に着手しました。各プロジェクトの建設費は5億米ドルを超えますが、浸漬冷却への移行により、演算ユニットあたりの土地、機械、ファンによるエネルギー消費を削減できます。
AI・MLワークロードによるラックあたりの電力密度の上昇
現在、大規模言語モデルのトレーニングには、80~120キロワットを消費するラックが使用されています。NVIDIAのH100は1台あたり700ワットに達するため、42Uキャビネット内のデュアルGPUサーバー8台で100キロワットを超えます。IntelのGaudi 3アクセラレータは600ワットであり、1,000チップを超える顧客のクラスターでは、冷水ループの拡大を避けるために浸漬冷却が指定されています。AMDのMI300Xは最大750ワットですが、総所有コスト(TCO)の試算によると、ラック密度が60キロワットを超えると、5年間で20%~30%のコスト削減が見込まれます。空気の熱容量が低いため、この負荷をコスト効率よく移動させることはできませんが、液体の熱伝導率は空気の25倍であるため、パフォーマンスの余裕を維持しつつ、施設の拡大を先送りすることができます。
多額の初期設備投資(CAPEX)と施設再設計費用
浸漬タンク、マニホールド配管、構造補強により、1メガワットブロックのターンキー費用は250万~350万米ドルとなり、空冷方式の約2倍になります。既存設備の改修プロジェクトでは、床の補強、クラスK消火システムのアップグレード、スタッフの再教育により、費用が15%~25%上乗せされます。地域の電力価格が1キロワット時あたり0.10米ドルを超えない限り、あるいは熱購入契約が成立しない限り、投資回収期間は4年から6年に及びます。利益率が低いコロケーション事業者は導入を躊躇しており、小規模企業には財務的な余裕がないため、普及のペースは鈍化しています。
セグメント分析
2026~2031年にかけて、二相アーキテクチャはCAGR19.42%で成長し、データセンター浸漬冷却市場全体を上回る規模となる見込みです。2025年時点では、汎用サーバーとの互換性や流体の変動性が最小限であることから、単相システムが依然としてデータセンター浸漬冷却市場シェアの62.43%を占めていました。LiquidStackは、潜熱を活用することでポンプを完全に排除し、補助負荷を40%削減した欧州のAIラボの事例を報告しています。暗号資産や一般的なHPCワークロードでは依然として単相方式が好まれますが、100キロワット級のラックを目指す事業者にとっては、大規模な受動的排熱を実現する唯一の手段として二相方式が注目されています。
ポンプレス運転により総消費電力が低減され、重力による凝縮水還流によりメンテナンスが簡素化されます。しかし、ハイドロフルオロエーテル系流体への依存はコストを高止まりさせ、購入者をPFAS規制のリスクにさらしています。メーカー各社は合成炭化水素や低GWP(地球温暖化係数)の化学品の認定取得を急いでおり、予測期間中に二相システムの価格プレミアムは縮小する見込みです。相互運用性の取り組みにより、単一のホール内での混合相導入が現実的になる可能性もあり、これにより事業者は多様な熱管理ツールを活用できるようになると考えられます。
2025年には、1リットルあたり3~5米ドルの価格設定と成熟したサプライチェーンにより、鉱物油が総使用量の48.65%を占めました。しかし、欧州や北米の事業者が脱炭素化を目指す中、バイオ由来の選択肢はCAGR19.56%で拡大する見込みです。Cargillのエステル系流体は、0.17W・m・Kの熱伝導率(鉱物油レベルの85%)を実現しつつ、ISO 14001とスコープ3の算定要件を満たしています。フッ素系冷却液は依然として二相サイクルを可能にし、22%のシェアを維持していますが、3Mの撤退やChemoursによる配合変更は、供給とコンプライアンス上のリスクを浮き彫りにしています。
Shellの合成炭化水素系製品は、0.16W・m・Kの熱伝導率と265°Cの引火点を兼ね備えており、大規模な消火設備が不要となります。脱イオン水は完全浸漬媒体ではありませんが、ハイパースケーラーのダイレクトトゥチップ・ループにおいて8%のシェアを獲得しました。今後、流体の選択は、現地の規制、廃熱利用目標、保険会社の意向に左右されることになり、事業者はリスクヘッジのために化学品のポートフォリオを多様化させる可能性が高いです。
地域別分析
北米は、バージニア州、オレゴン州、テキサス州におけるハイパースケール企業の投資を背景に、2025年においても40.32%のシェアを維持しました。Microsoftは、ドライサイドでの直接空気利用を可能にする温暖な気候を理由に、2028年までに米国内の液冷システム構築に100億米ドルを充てることを明らかにしました。Metaのプリネビル・キャンパスでは、1万5,000台の浸漬型サーバーを稼働させ、年間電力使用効率(PUE)1.06を記録し、世界トップクラスの水準を示しました。カナダは、ケベック州とブリティッシュコロンビア州の水力発電のおかげで、同地域の総電力容量の8%を占め、一方、メキシコはニアショア製造拠点向けの需要により4%を占めました。
アジア太平洋は、中国の国家主導のAI推進と、20億米ドル規模のインドの奨励策に牽引され、2031年までCAGR19.94%で成長すると予測されています。AlibabaとTencentはすでに杭州と深センで浸漬型データセンターを運営しており、それぞれ冷却エネルギーの削減率が30%を超えていると主張しています。日本は、「グリーントランスフォーメーション」プログラムによる補助金に支えられ、2025年には同地域の売上高の18%を占めました。残りは韓国、オーストラリア、ニュージーランドが分け合っており、各々は国内需要用の低遅延サービスを目標としています。
欧州は2025年、効率化義務や熱回収へのインセンティブに後押しされ、世界全体の28%を占めました。ドイツは地域暖房用に5億ユーロの助成金パッケージを投入し、フランクフルトやミュンヘンの事業者を支援した一方、オランダはアムステルダム近郊の再生可能エネルギー網を活用しました。英国は、電力使用効率(PUE)1.3という基準を満たすため、ロンドン・ドックランズとマンチェスターに液冷施設を追加しました。中東での建設は、世界総容量のわずか6%に過ぎませんが、気温45℃の砂漠地帯における浸漬冷却の熱的優位性を際立たせており、2026年末に完成予定のアブダビの150メガワット規模のプロジェクトがその好例です。南米は3%を占めており、ブラジルの金融セクタが主導的役割を果たしています。一方、アフリカは2%にとどまっており、送電網の安定性が課題となっています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ハイパースケールデータセンターの急増
- AI・MLワークロードによるラックあたりの電力密度の上昇
- 空冷方式に比べて優れたエネルギー効率とPUEの向上
- PFASフリー・バイオ由来の冷却液に向けた規制の推進
- 地域熱供給ネットワークにおける廃熱の有効利用
- AIを活用した次世代誘電性流体の探索
- 市場抑制要因
- 多額の初期設備投資(CAPEX)と施設再設計費用
- 標準の分断とベンダー間の相互運用性のギャップ
- フッ素系誘電体のサプライチェーンリスク
- 長期的な流体とハードウェアの適合性に関する実地データが限られている
- 産業のサプライチェーン分析
- 規制情勢
- 技術展望
- データセンターの冷却技術の進化
- 消費電力と演算密度の指標
- 流体、プロセッサ、GPU、ラック、インフラの分解分析
- ポーターのファイブフォース分析
- 市場に対するマクロ経済的要因の評価
第5章 市場規模と成長予測
- タイプ別
- 単相浸漬冷却システム
- 二相浸漬冷却システム
- 冷却液別
- 鉱物油
- 脱イオン水
- フッ素系冷却液
- 合成炭化水素系冷却液
- バイオ由来の冷却液
- 用途別
- ハイパフォーマンスコンピューティング(HPC)
- エッジコンピューティング
- 人工知能・機械学習
- クラウド・ハイパースケール用途
- 暗号資産マイニング
- その他
- ティアタイプ別
- ティア1・2
- ティア3
- ティア4
- データセンターの規模別
- 小規模データセンター
- 中規模データセンター
- 大規模データセンター
- ハイパースケールデータセンター
- データセンタータイプ別
- コロケーションデータセンター
- ハイパースケーラー・CSPのデータセンター
- エンタープライズ・エッジデータセンター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- オランダ
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Fujitsu Limited
- Green Revolution Cooling(GRC)Inc.
- Submer Technologies SL
- LiquidStack Inc.
- Asperitas
- LiquidCool Solutions
- Midas Green Technologies
- Iceotope Technologies Ltd.
- Wiwynn Corporation
- DCX Ltd.
- Dell Technologies
- Intel Corporation
- Schneider Electric SE
- Vertiv Holdings Co.
- NVIDIA Corporation
- Asetek A/S
- Shell plc(Immersion Cooling Fluids)
- Cargill Inc.(NatureCool)
- 3M Company
- Chemours Company
- Molex LLC
- Hypertec Group
- Alibaba Cloud
- Tencent Cloud
第7章 市場機会と将来の展望



