


アクリルエマルジョン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Acrylic Emulsions - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122985
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、アクリルエマルション市場の規模は、2025年の119億4,000万米ドルから2026年には125億9,000万米ドルへと拡大し、2026年から2031年にかけてCAGR5.44%で推移し、2031年までに164億1,000万米ドルに達すると予測されています。
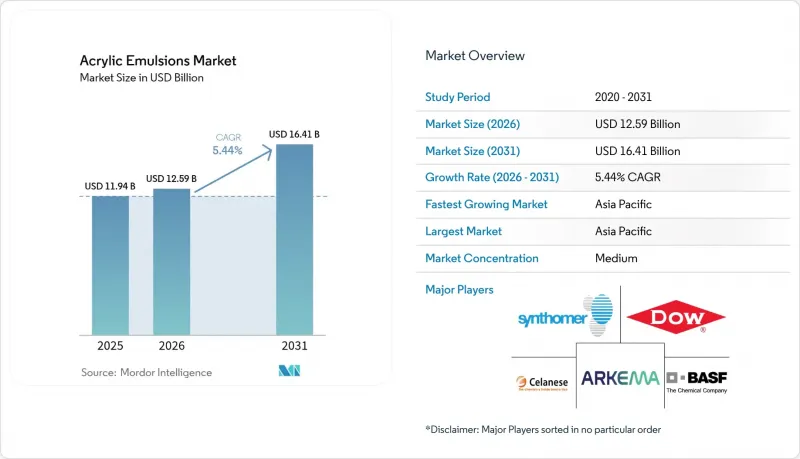
本レポートは、種類(純アクリルエマルジョン、スチレン・アクリルエマルジョン、ビニル・アクリルエマルジョン)、用途(塗料・コーティング、建設資材用添加剤など)、地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のアクリルエマルジョン市場の動向と洞察
低VOC化による水性塗料・コーティングへの需要拡大
カリフォルニア州では、建築用マット塗料のVOC含有量を50 g/Lに制限し続けており、これにより配合メーカーは溶剤を多用する化学組成を段階的に廃止せざるを得なくなっています。米国環境保護庁(EPA)は、エアゾール塗料の規制遵守期限を2027年1月まで延長し、メーカーが溶剤系塗料と同等の性能を持つ水性ブレンドを完成させるための時間を確保しました。カナダは2024年1月、130の消費者製品カテゴリーにわたりVOC制限を施行し、需要をアクリルエマルジョンへと誘導する世界の規制の転換を後押ししました。そのため、メーカー各社は、外部架橋剤を使用せずに膜硬度を高める自己架橋システムの開発を拡大しており、対象市場を広げつつあります。こうした政策の動きにより、アクリルエマルジョン市場は今後数年間にわたる見通しが立ち、モノマー価格の変動を相殺する助けとなっています。
発展途上国における建設支出の急増
中国の2025年度予算では、1兆1,100億米ドルのインフラ支出に支えられ、GDP成長率5%という目標が維持されています。一方、インドは2025~26年度の資本支出を11.1%増の11.11ラク・クロールに引き上げました。新しい高速道路、地下鉄、工業団地の建設により、アクリル分散液を使用した建築用塗料、コンクリート混和剤、柔軟包装用接着剤の消費が拡大しています。東南アジア全域では、製造業の移転が工場建設を牽引し、需要量を拡大させています。アクリルエマルジョンは耐久性、密着性、低臭気という特長を備えているため、厳格化する環境基準を満たさなければならない建設業者にとって、依然として最適なバインダーとなっています。また、中産階級の所得水準の上昇も住宅の塗り替えサイクルを促進しており、基礎的な需要は堅調に推移しています。
ポリウレタン分散液への選好
水性ポリウレタン分散液は、耐薬品性や耐摩耗性の点でアクリル系を凌ぐことが多く、自動車用トリム、木製フローリング、および高耐久性金属用塗料の分野でシェアを拡大しています。2K UV硬化型ポリウレタン化学に関する最近の調査では、低エミッション性能における画期的な進歩が注目されています。アクリル系はハイブリッド設計や自己架橋ネットワークによってこれに対応していますが、極めて高い応力が加わる環境下では依然として性能の差があり、一部のプレミアムニッチ市場におけるシェア拡大には限界があります。しかし、アクリル系は中程度の性能レベルにおいてコスト面や加工面での優位性を維持しており、完全に置き換わるのではなく、バランスの取れた競争が維持されています。
セグメント分析
2025年、スチレン・アクリル系グレードは世界の売上高の44.78%を占めました。その硬度、耐水性、価格のバランスにより、内装用建築塗料や紙の含浸ラインにおいて主力製品としての地位を確立しています。2031年にかけて、スチレン・アクリル系の販売量は着実に増加する見込みですが、ユーザーがビニル系を多用したシステムへと移行するにつれ、同セグメントのシェアは徐々に低下するでしょう。ビニル・アクリル系エマルジョンは、柔軟性のある建築用接着剤、シーラント、および低温コーティングボードへの需要に支えられ、年率6.14%の成長が見込まれています。純アクリル系はプレミアム層を支配しており、色保持性と紫外線耐性が最も重要視される高光沢の外壁やクールルーフ用エラストマー塗料で好まれています。
高度な自己架橋技術が、この階層構造をさらに強固なものにしています。研究によると、スチレン・アクリル系道路用シーラントにおけるDAAM-ADHネットワークは、従来のグレードに比べて接着強度を50%以上向上させることが示されています。メーカー各社は、実験室での再配合を最小限に抑えつつ、顧客がTg(ガラス転移温度)や硬度を微調整できるモジュラー型プラットフォームを販売しており、市場投入までの時間を短縮しています。一方、ビニル・アクリル系サプライヤーは、ラミネートフローリングや耐候性バリア膜における熱サイクルに耐える、可塑剤を含まない柔軟性を強調しています。純アクリル系製品は、バイオ由来のモノマーを活用し、持続可能性を重視する建築家をターゲットにすることで、低価格な化学製品との価値の差を広げています。
地域別分析
アジア太平洋地域は、2025年に世界の売上高の46.05%を占め、2031年までCAGR5.98%を記録する見込みです。中国では、ヴェルブント(統合生産拠点)の拡張により、急増する公共事業向け塗料需要に対応する現地のバインダーが供給されています。一方、インドでは、設備投資計画の拡大が、商業用および住宅用の新たな床面積の増加に直結しています。ベトナムやインドネシアなどのASEAN加盟国には、OECDのバイヤー基準を満たすために水性塗料に依存する、輸出志向型の家具・包装産業クラスターが存在します。また、同地域には世界規模の原料プラントも立地しており、統合型企業はコスト圧力とのバランスを取りつつ、規模の経済を推進することが可能となっています。
北米は依然として規制面での動向セッターです。米国環境保護庁(EPA)によるエアゾール規制の改定や、カリフォルニア州大気資源局(CARB)の低VOC上限規制は、継続的な研究開発投資を迫る一方で、コンプライアンス実績が証明されている既存企業を保護する役割も果たしています。米国の「インフラ投資・雇用法」に基づくインフラ更新により、橋梁、交通ハブ、公共建築物への支出が拡大しており、これらすべてにおいて耐久性が高く、低臭気の塗料が好まれています。2024年に施行されるカナダの全国的なVOC規制は、要件を統一し、国境を越えた製品ポートフォリオを簡素化します。メキシコのマキラドーラ(輸出加工区)ネットワークは、輸出承認を確保するために水性塗料を指定する家電および自動車メーカーを惹きつけています。
欧州では、持続可能性におけるリーダーシップが重視されています。BASFによるバイオ由来のアクリル酸エチルへの移行や、オランダにおける分散剤事業の拡大は、同地域が化学品のバリューチェーンの脱炭素化を推進していることを示しています。ドイツでは、建築物のエネルギー効率向上に対する補助金を通じて「クールルーフ」への改修を支援しており、これにより反射型アクリル膜の市場が拡大しています。フランスと英国では、公共調達において循環型経済の基準を推進しており、ライフサイクルアセスメント(LCA)に基づく評価が裏付けられた樹脂が優先されています。南米、中東・アフリカの合計は世界の消費量の10%未満ですが、都市化の進展や住宅ローンの利用拡大により、住宅の塗り替えやインフラプロジェクトが促進されており、長期的な成長が見込まれます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 低VOC化への取り組みが水性塗料・コーティングの普及を後押し
- 発展途上国における建設支出の急増
- デジタルインクジェット印刷用インクの普及
- 食品用フレキシブルパッケージ用接着剤への移行
- クールルーフおよび反射性コーティングの需要
- 市場抑制要因
- ポリウレタン分散液への選好
- アクリルモノマー価格の変動
- スチレンを多く含むエマルジョンの紫外線による黄変
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ別
- 純アクリルエマルジョン
- スチレン・アクリルエマルジョン
- ビニル・アクリル系エマルジョン
- 用途別
- 塗料・コーティング
- 建設資材用添加剤
- 紙のコーティング
- 接着剤
- その他の用途(繊維・不織布の仕上げなど)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- AICA Kogyo Co.Ltd.
- AkzoNobel N.V.
- Allnex GMBH
- Anhui Sinograce Chemical Co., Ltd.
- Arkema
- Asian Paints Ltd.
- Axalta Coating Systems LLC
- BASF
- Celanese Corporation
- DIC Corporation
- Dow
- Gellner Industrial, LLC.
- H.B. Fuller Company
- Lubrizol
- Mallard Creek Polymers
- Nippon Paint Holdings Co., Ltd.
- Osaka Organic Chemical
- PPG Industries, Inc.
- Synthomer plc
- The Cary Company
第7章 市場機会と将来の展望



