


自動液体ハンドラー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automated Liquid Handlers - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122981
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、自動液体ハンドリング装置の市場規模は、2025年の12億4,000万米ドルから2026年には13億1,000万米ドルへと拡大し、2026年から2031年にかけてCAGR5.81%で推移し、2031年には17億4,000万米ドルに達すると予測されています。
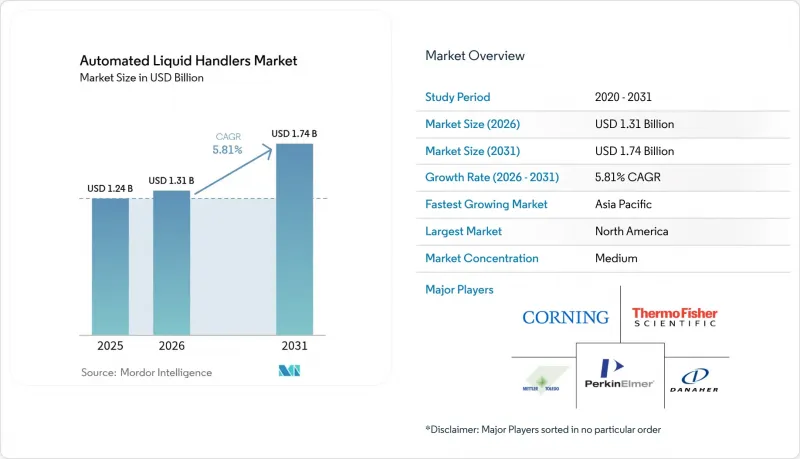
本レポートは、製品タイプ(ロボット式液体ハンドリングワークステーションなど)、処理能力(低、中、高)、プラットフォーム構成(スタンドアロン型ベンチトップシステム、統合型モジュラープラットフォーム)、用途(創薬、ゲノミクスなど)、エンドユーザー(CROおよびCMOなど)、地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の自動液体ハンドリング装置市場の動向と洞察
AI駆動型創薬プラットフォームとの統合により、ヒットからリードへのタイムラインが加速
機械学習アルゴリズムと連携する自動ワークステーションは、現在、人間の介入なしに「設計・実行・分析」の反復ループを実行しています。19F NMRセンサーを搭載したロボットは、21の反応を並行して評価することができ、これにより創薬チームはヒットからリードへのサイクルを75%短縮することが可能になります。アストラゼネカおよびウェイル・コーネル大学での事例研究によると、これらの閉ループシステムは、相乗効果のある化合物の予測精度を向上させると同時に、ディープラーニングモデルに供給される詳細なアッセイメタデータを収集しています。時間の節約とデータの豊富さは、特許出願の早期化や臨床的成功の可能性の向上に直結しており、これにより、自動液体ハンドラー市場は製薬業界のデジタル化としっかりと歩調を合わせています。
大量ゲノムスクリーニングにおけるスループット要件の高まり(北米)
パンデミック中に規模を拡大した米国のリファレンスラボでは、現在、1日あたり数千件の臨床ゲノムを処理しています。「Biomek Echo One」のようなロボットピペッティングソリューションにより、サンプル前処理時間が2時間から10分に短縮されています。シーケンス1件あたりのコストを100米ドル未満に抑えられる検査室には経済的なメリットがあり、これはワークフローが完全に自動化されて初めて実現可能です。保険会社が次世代シーケンシングの保険適用範囲を拡大するにつれ、大容量システムが標準的な購入対象となり、自動液体ハンドラー市場における北米の主導的地位をさらに強固なものにしています。
新興市場におけるフレキシブルデッキ型ワークステーションの高い初期設備投資
輸入関税や多層的な流通構造により、定価は最大116%も高騰し、アフリカの一部地域では35万米ドルのシステムが75万米ドルを超える価格となっています。助成金がトレーニングやメンテナンスをカバーすることはほとんどなく、研究所は高額なサービス契約を余儀なくされています。その結果、技術力の格差が拡大し、新興市場が世界のゲノムコンソーシアムから排除されるリスクが生じ、これらの地域における自動液体ハンドラー市場の成長を鈍化させています。
セグメント分析
ロボットワークステーションは、自動液体ハンドラー市場において最大のシェアを占めており、2025年には45.72%の市場シェアを維持すると見込まれています。これは、研究所が依然として再現性の高いピペッティングのために機械的な精度を優先しているためです。一方、実行スケジュールの設定やチップ使用量の予測を行うAIモジュールが即時のコスト削減をもたらすことから、ソフトウェアおよびサービス分野はCAGR7.59%で成長すると予測されています。ロボットの導入台数が増加していることで、消耗品の継続的な需要が確保されており、潤滑剤を注入したチップは、粘性の高いサンプルにおけるキャリーオーバーを低減します。
製品構成は、ワークフローライブラリやクラウド分析機能を利用可能にするプラットフォームライセンスへと移行しつつあります。ベンダー各社は現在、稼働時間を監視し、異常を検知するサブスクリプション型ダッシュボードをバンドルしており、これによりソフトウェア収益がさらに向上しています。この転換は競争の構図を変え、エコシステムパートナーシップを促進するとともに、コードライブラリを自動液処理装置市場における中核的な差別化要因としています。
1回の実行で100~1,000サンプルを処理する中スループットシステムは、2025年の自動液体ハンドラー市場規模の53.12%を占めました。これらは臨床検査室や中規模のバイオテクノロジー企業における一般的なバッチ処理量に合致しており、速度と価格のバランスが取れています。1,000サンプルを超えるハイスループットユニットは、1日あたり10万アッセイを超える創薬分野の大規模なスクリーニングキャンペーンにより、6.21%という最も高いCAGRを記録しています。
1日あたりの処理プレート数が5,000枚を超えると、ユニット経済性が飛躍的に向上するため、CRO(医薬品開発受託機関)は処理能力のボトルネックが発生する前に機器のアップグレードを進めています。この動向により、マルチアーム構成や拡張チップラックを備えたロボットデッキの価格プレミアムが支えられています。また、予知保全におけるサービス機会も拡大し、自動液体ハンドラー市場における収益源の安定性が高まっています。
地域別分析
北米は、恒久的な分子診断インフラと集中した製薬クラスターを背景に、2025年の自動液体ハンドラー市場で38.10%のシェアを占めました。米国に拠点を置くサーモフィッシャーは、国内製造に20億米ドルを投資し、サプライチェーンの短縮とコンプライアンス支援を確保しました。カナダはゲノム研究の分野で強みを発揮しており、メキシコは農業ゲノミクス分野で自動化を導入しています。この地域は、AIを活用した実験室技術系スタートアップに資金を提供するベンチャーキャピタルの恩恵を受けていますが、ロボットプログラミングの人材不足が依然として事業規模の拡大を制約しています。
アジア太平洋地域は、2031年までのCAGRが6.82%と最も急速に成長している地域であり、中国の1兆人民元規模のロボット工学イニシアチブや、韓国の1億2,800万米ドル規模のインテリジェントロボットプログラムによって後押しされています。日本は数十年にわたる自動化の伝統を活かし、オーストラリアは連邦政府の助成金を活用してGMP準拠のバイオプロセス施設を建設しています。現地化されたサービスセンターはダウンタイムを削減し、従来からの輸入技術者への依存を克服しています。国内サプライヤーを優遇する政府の調達政策が導入台数の拡大を加速させ、アジア太平洋地域を自動液体ハンドラー市場の主要な増収源として確固たるものにしています。
欧州は、ドイツ、英国、フランスにおける安定した製薬パイプラインを通じて、自動液体ハンドラー市場で確固たる地位を維持しています。EU全域での規制の整合化により、国境を越えた技術移転が円滑化されている一方、持続可能性に関する規制により、CO2排出量が検証済みのロボットが優先的に採用されています。南欧の研究所では、食品および環境試験に自動化を導入しており、対象となる需要を拡大しています。機器サプライヤーと連携した見習い制度によりスキルギャップが緩和され、安定した稼働率の維持とサービスコストの抑制が可能となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 大量ゲノムスクリーニングにおける処理能力要件の高まり(北米)
- 試薬コストを削減する小型アッセイ形式の採用
- AIを活用した創薬プラットフォームとの連携により、ヒット化合物からリード化合物への開発期間が短縮されています
- 個別化医療の拡大が、高精度な液体ハンドリングを牽引しています(欧州および米国)
- ポストCOVID-19時代における恒久的な分子診断能力(世界のリファレンス・ラボ)
- 自動化バイオプロセスに対する政府資金(アジア太平洋地域)
- 市場抑制要因
- 新興市場におけるフレキシブル・デッキ・ワークステーションの初期設備投資額の高さ
- ロボットシステムのプログラミングおよび保守におけるスキルギャップ
- 高粘度液体における交差汚染リスクの例
- 大手製薬企業の研究所におけるレガシーLIMSの統合における課題
- 業界エコシステム分析
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- ロボット式液体ハンドリングワークステーション
- ピペッティングシステム
- 試薬ディスペンサー
- 消耗品(チップ、プレート、試薬)
- ソフトウェア・サービス
- 処理能力別
- 低スループット(1回の実行あたり100サンプル未満)
- 中スループット(100~1000サンプル/ラン)
- ハイスループット(1,000サンプル/ラン以上)
- プラットフォーム構成別
- スタンドアロン型ベンチトップシステム
- 統合型モジュラープラットフォーム
- 用途別
- 創薬およびリード化合物の最適化
- ゲノミクスおよびプロテオミクス
- 臨床診断
- 細胞生物学および幹細胞研究
- 合成生物学およびバイオプロセス開発
- その他の用途
- エンドユーザー別
- 製薬・バイオテクノロジー企業
- CROおよびCMO
- 学術研究機関
- 臨床・診断ラボ
- 法科学および環境試験研究所
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- 東南アジア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Thermo Fisher Scientific Inc.
- Danaher Corp.(Beckman Coulter Life Sciences)
- Tecan Group Ltd.
- Hamilton Company
- PerkinElmer Inc.(Revvity)
- Agilent Technologies Inc.
- Mettler-Toledo International Inc.
- Becton, Dickinson and Company
- Eppendorf AG
- Formulatrix Inc.
- Aurora Biomed Inc.
- Sartorius AG(Biohit)
- Synchron Lab Automation
- Hudson Robotics Inc.
- Analytik Jena AG(Endress+Hauser)
- Opentrons Labworks Inc.
- Biosero Inc.(BICO Group)
- Gilson Inc.
- Lab Services B.V.
- Andrew Alliance S.A.(Waters)
- Integra Biosciences AG
- Corning Incorporated
- SPT Labtech Ltd.
- Festo AG and Co. KG
- Starlab International GmbH
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日