


六フッ化硫黄:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Sulfur Hexafluoride - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122957
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の六フッ化硫黄の市場規模は83.98キロトンと推定されており、2025年の80.80キロトンから拡大し、2031年には101.84キロトンに達すると予測されています。
2026~2031年にかけては、CAGR3.94%で成長すると見込まれています。
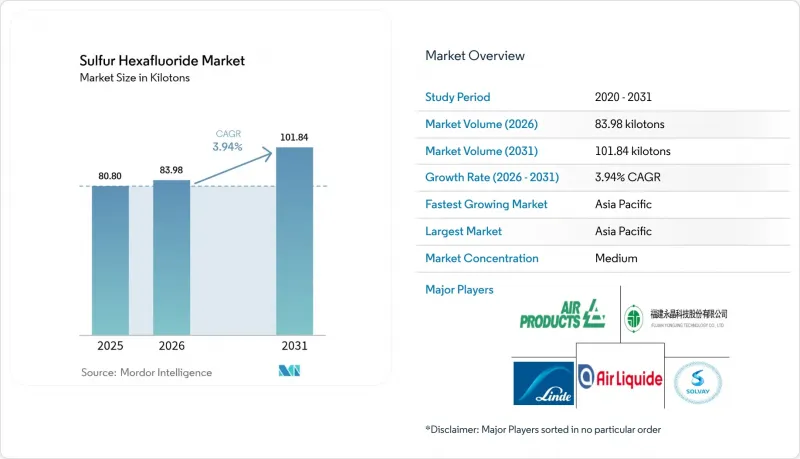
本レポートは、製品タイプ(電子・技術グレード、超高純度グレード)、用途(電力・エネルギー、電子機器、金属製造、医療分野、その他の用途)、地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は数量(トン)単位で示されています。
世界の六フッ化硫黄市場の動向と洞察
新興国における送電網のアップグレード需要
中国における六フッ化硫黄(SF6)の排出量は、送電網開発事業者が記録的な規模の送電網拡大に対応するため、コンパクトなガス絶縁変電所を設置した結果、2011年の2.6Ggから2021年には5.1Ggへと増加しました。インドは、急速な都市化の中で電圧の安定性を確保するため、SF6開閉装置の使用を規定した送電網近代化事業に200億インドルピーを割り当てています。一般的な変電所の設備は25年から50年間稼働し続けるため、設置に関するあらゆる決定が、事実上、将来の六フッ化硫黄市場の需要を確定させることになります。ガス絶縁変電所は、空気絶縁変電所よりも45%速く通電が可能であり、この時間短縮は、送電網の混雑緩和を急ぐ電力事業者にとって大きな価値があります。その結果、環境施策をめぐる議論が激化する中でも、六フッ化硫黄市場はアジア太平洋の全体でその存在感を強め続けています。
半導体・液晶ディスプレイ(LCD)のプラズマエッチング市場の成長
2047年までに16のファブを追加する予定の4,710億米ドル規模の韓国の半導体クラスターは、超高純度SF6の消費を押し上げる資本流入の好例です。ディープトレンチシリコンエッチングにおいて、SF6はフッ素ラジカルを生成し、競合ガスよりも最大100倍速く材料を除去することで、3nm以下のノードにおけるスループット目標の達成を保証します。排出抑制システムにより直接排出は抑制されていますが、原料の一部は依然として大気中に放出されており、製造能力の拡大に伴い、規制当局による精査が進んでいます。それでも、ドロップイン代替品がSF6と同等のエッチング精度を実現できるようになるまでは、プロセスエンジニアは引き続きSF6を指定し続けるため、六フッ化硫黄(SF6)市場は、高度な製造バリューチェーンにしっかりと根付いた状態を維持しています。
厳格な地球温暖化対策規制
欧州連合(EU)は、2026年から中電圧開閉装置、2032年から高電圧開閉装置におけるSF6の使用を禁止しており、電力事業者は改修計画の加速を余儀なくされています。カリフォルニア州では2033年までの完全な段階的廃止を義務付け、年間漏洩率を1%に制限しており、資産所有者は高額なモニタリングシステムへの投資を余儀なくされています。ニューヨーク州やマサチューセッツ州でも同様の動向が見られ、SF6に依存する資産の投資期間が短縮され、先進地域における調達量が減少しています。こうした重複する施策により、六フッ化硫黄市場の成長展望は1.8ポイント下方修正されています。
セグメント分析
2025年、電力会社が開閉装置、遮断器、ガス絶縁送電線において実証済みの絶縁性能を優先した結果、電子技術グレードのセグメントが六フッ化硫黄市場シェアの60.72%を占めました。技術グレードのSF6は、コモディティ価格の動向に連動しており、変電所へのバルクタンカーによる配送を可能にする確立された世界の流通チャネルの恩恵を受けています。予測期間を通じて改修プロジェクトが継続するため、このセグメントは、六フッ化硫黄市場全体を支える相当なベースロード需要を維持しています。
超高純度SF6は、絶対トン数では小規模ですが、先端半導体と液晶ディスプレイ(LCD)製造の需要に牽引され、製品タイプの中で最も高いCAGR(4.71%)で拡大すると予測されています。不純物濃度を10億分の1(ppb)以下に維持するには、複数の精製プロセス、専用シリンダー、専用のサプライチェーンが必要となります。これらの生産プロトコルを習得したサプライヤーは、より高い利益率を確保し、数量の減少を相殺するとともに、環境施策によって従来型の電力会社用需要が圧迫される中、戦略的なリスクヘッジを講じることができます。これら2つのグレードが相まって、六フッ化硫黄市場は汎用セグメントと特殊セグメントの両方にわたるバランスの取れたポートフォリオを維持することになります。
地域別分析
アジア太平洋は2025年に47.82%のシェアで六フッ化硫黄市場を独占し、2031年までCAGR4.61%を記録すると予測されています。中国の送電網事業者は、過去最高の再生可能エネルギー発電容量に対応するため、超高圧送電回廊全体にコンパクトな550kVガス絶縁変電所を設置しており、この戦略が今後数十年にわたるSF6の需要を確固たるものとしています。インドの州間送電網強化プログラムでは、急速に都市化が進む負荷中心地における信頼性を向上させるため、SF6リングメインユニットが採用されています。韓国における半導体産業の拡大は、同地域の超高純度SF6需要を押し上げており、一方、日本はSF6フリーソリューションの技術実証の拠点としての地位を確立しており、既存技術と新規技術が融合した二本立ての市場構造が形成されています。
北米では、電力会社が老朽化した設備の更新と規制順守のバランスを図る中、SF6の消費量は1桁台半ばの伸びを示しています。カリフォルニア州の2033年までの段階的廃止と漏洩上限規制により、モニタリング回収システムの早期導入が迫られていますが、他の州の送電網運営者は、実用化された代替品が依然として少ない高電圧クラスにおいて、引き続きSF6の使用を指定しています。レジリエンス向上に向けた連邦政府のインフラ資金により、全体的な需要は安定していますが、リサイクル率の上昇が新規供給需要の抑制に寄与しています。カナダとカリフォルニア州のキャップアンドトレード制度との連携により、越境施策の整合性が促進されており、カナダの電力事業者は、レガシー設備用の重要な予備部品を確保しつつ、SF6フリーのパイロット事業を検討するよう後押しされています。
欧州は最も厳しい施策環境に直面しています。改正されたFガス規制により、2026年からは中電圧のSF6開閉装置、2032年からは高電圧設備の新規導入が禁止されます。ドイツや北欧諸国の事業者を筆頭とする送電系統運用事業者は、真空遮断器やクリーンエア技術の実証運用を進めていますが、既存設備の拡大においては依然としてSF6に依存しています。英国はEUの規制に準拠しており、改修プログラムにかかるコンプライアンスコストは1億~2億8,000万英ポンドと推定されています。設備の更新サイクルが遅い南欧と東欧の電力会社はコスト圧力に直面しており、限られたSF6の調達期間が2020年代半ば以降まで延長される可能性があります。ラテンアメリカ、中東・アフリカは、基礎的な電化や産業能力の拡大に伴い、規模は小さいながらも高成長地域として依然として存在しており、六フッ化硫黄(SF6)市場にとって将来的な成長の余地をもたらしています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 新興国における送電網のアップグレード需要
- 半導体・液晶ディスプレイ(LCD)のプラズマエッチング市場の成長
- 再生可能エネルギー統合型高電圧直流送電(HVDC)と洋上変電所
- マグネシウムダイカストの酸化防止
- 医療分野における需要の増加
- 市場抑制要因
- 厳格な地球温暖化対策規制
- 価格変動と輸出割当
- 半導体プロセスの禁止の可能性
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 電子・技術グレード
- 超高純度グレード
- 用途別
- 電力・エネルギー
- 電子機器
- 金属製造
- 医療分野
- その他の用途(窓用断熱材、その他)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Advanced Specialty Gases
- Air Liquide
- Air Products and Chemicals, Inc.
- AIR WATER INC
- Airgas, Inc.
- Concorde Specialty Gases, Inc.
- Fujian Yongjing Technology Co., Ltd
- Guangdong Huate Gas Co., Ltd.
- Honeywell International Inc.
- Kanto Denka Kogyo Co., Ltd.
- Linde plc
- Matheson Tri-Gas, Inc.
- Messer SE & Co. KGaA
- Resonac Holdings Corporation
- Solvay S.A.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日