


ラベルフリーアレイシステム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Label-free Array Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 114 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122947
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ラベルフリーアレイシステム市場の規模は、2025年の5億6,806万米ドルから2026年には6億1,033万米ドルへと拡大し、2026年から2031年にかけてCAGR7.44%で推移し、2031年には8億7,412万米ドルに達すると予測されています。
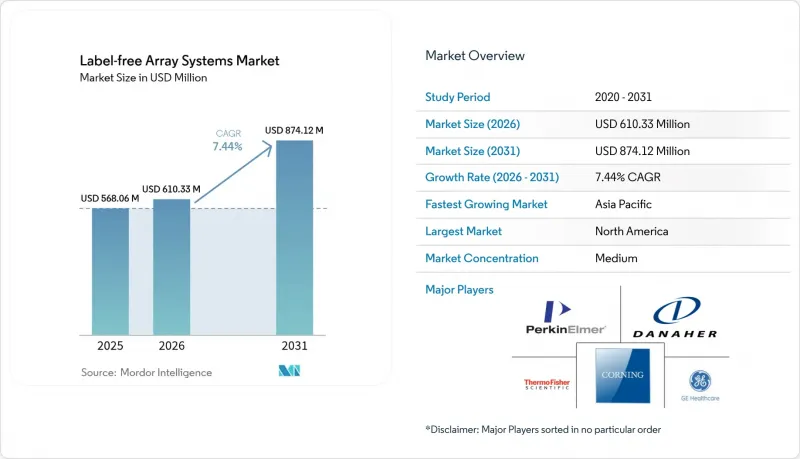
本レポートは、技術別(表面プラズモン共鳴(SPR)など)、用途別(創薬など)、エンドユーザー別(製薬・バイオテクノロジー企業、受託研究機関(CRO)など)、地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のラベルフリーアレイシステム市場の動向と洞察
標識を用いた検出手法に対する利点
ラベルフリー法では、蛍光タグや放射性タグを使用しないため、結合速度を歪ませがちな立体障害やシグナルの消光を防ぐことができます。フラグメントベースのスクリーニングにおいて、未修飾のリガンドを活用することでヒット率が飛躍的に向上し、92%の結晶構造確認率を伴う12.4%のプライマリヒットが得られたことが実証されています。二次試薬が不要なため、アッセイの開発時間が40~60%短縮され、医薬化学チームは迅速に反復実験を行うことが可能になります。スタンフォード大学のSENSBITプラットフォームは、従来のセンサーの寿命が11時間であるのに対し、血清中で1ヶ月経過後も70%の信号を維持することで、耐久性の向上をさらに際立たせています。これらの性能上の優位性が相まって、ラベルフリーアレイシステム市場は、従来のラベル付きアッセイから急速に転換しつつあります。
製薬・バイオテクノロジー企業による研究開発費の増加
2024年の世界の製薬業界の研究開発費は前年比1.5%増の2,880億米ドルに達し、その相当な割合が先進的な分析プラットフォームに割り当てられています。メルク社だけでも、創薬プログラムに179億米ドルを投入し、ラベルフリースクリーニング能力を明確に優先しています。治療薬ポートフォリオがマルチスペシフィック抗体、遺伝子編集技術、細胞療法へとシフトする中、ハイコンテンツな動態データセットは、規制当局への申請書類において不可欠なものとなっています。第一三共のロボット技術を導入したサンディエゴ研究所は、この変化を如実に示しており、自動化とAIを活用したラベルフリー分析を統合することで、実験段階からIND申請までの期間を短縮しています。その結果、第1相試験の成功率が、従来のスクリーニングでは60~70%であったのに対し、AIと組み合わせたラベルフリープラットフォームでは80~90%へと向上し、経営陣による継続的な投資へのコミットメントがさらに強まっています。
装置の高額な導入コスト
高級SPRシステムの価格は20万~50万米ドルですが、フル機能を備えたBLI装置は、サービス契約を除いても30万米ドルを超えます。2030年までに米国で6万7,000人のエンジニアが追加で必要になると予測される半導体業界の人手不足により、光学部品の価格が上昇しています。ガリウムおよびゲルマニウムの輸出規制によりリードタイムが長期化しており、フォトニクスメーカーの75%が人材確保の課題を報告しています。その結果、小規模なバイオテクノロジー企業や学術機関は購入を先送りしており、コストを数年にわたって分散できる共有コア施設や、ベンダーが資金を提供するリースプログラムへの移行が進んでいます。
セグメント分析
表面プラズモン共鳴(SPR)は、2025年の売上高の41.02%を占め、ラベルフリーアレイシステム市場において最大のシェアを占めています。ベンダー各社は、サブナノモルレベルの検出限界を実現し、最大32の相互作用を同時に測定できるマルチプレックスカートリッジを追加することで、リーダーシップを維持しています。製薬企業の顧客が老朽化した機器を最新化していくにつれ、SPRプラットフォームに起因するラベルフリーアレイシステム市場の規模は、業界全体のCAGRに沿って着実に拡大すると予想されます。一方、局所化SPRは、ナノプラズモンメタサーフェスが優れた低分子感度を発揮し、携帯型診断に適していることから、CAGR 9.56%という最も高い成長率が見込まれています。
台湾大学のpH応答性DNAナノスイッチは、0.57 pMのマイクロRNA検出限界を達成し、LSPRを臨床応用可能なアッセイに一歩近づけました。ウィスパリング・ギャラリー・モード(WGM)マイクロレーザーにおける並行した進歩により、がんの早期バイオマーカーパネルに適した増幅されたエバネッセント場が提供されています。競合により、既存メーカーはナノ加工チップを次世代SPR製品ラインに組み込むよう促されており、バルク光学式SPRとチップベースのLSPRとの境界は曖昧になりつつあります。価格差が縮小するにつれ、調達判断は、単なる感度だけでなく、処理能力、設置面積、AI分析プラグインなどに左右されるようになるでしょう。
地域別分析
北米は、豊富な資金力、FDAに準拠した検証プロセス、およびサーモフィッシャー社の20億米ドル規模の国内事業拡大計画に支えられ、2025年には売上高シェア44.09%でラベルフリーアレイシステム市場を牽引しました。米国の半導体およびフォトニクス・エコシステムは、熟練労働力の不足にもかかわらず、他のどの地域よりも迅速に重要な光学部品を供給し続けており、装置のアップグレードに伴うダウンタイムを短縮しています。ボストン・ケンブリッジ、サンフランシスコ・ベイエリア、およびローリー・ダーラム回廊にある資本集約型のバイオ医薬品クラスターは、北米のラベルフリー導入台数の40%以上を合わせて占めています。
アジア太平洋地域は、8.51%のCAGRで最も急速に成長している地域です。これは、2023年に2兆4,000億人民元を突破し、年間12%のペースで拡大している中国の精密医療ブームによるものです。インドの2024年「BioE3」政策では、バイオ製造が戦略的柱として位置づけられており、一方、日本のJSTプログラムでは、1兆米ドル規模のマルチプレックスセンシング賞の創設を目指しています。島津製作所が2027年に稼働予定のカルナータカ州の新工場では、クロマトグラフおよび質量分析計の生産を現地化することで、輸入への依存度を低減する予定です。また、上海の張江やハイデラバードのゲノム・バレーにあるバイオテクノロジー・パークでは、スタートアップ企業に対して補助金を活用したコア施設へのアクセスを提供しており、地域の成長をさらに後押ししています。
欧州は、ドイツ、英国、スイスの老舗大手製薬企業に支えられ、重要な存在感を示しています。ウォーターズ・コーポレーションが英国に新設した45,000平方フィートの機械加工センターは、MS(質量分析)用部品の現地生産能力を3倍に拡大し、サプライチェーンの混乱に対する耐性を高めています。とはいえ、米国や中国の優遇措置が海外へのウェハー製造工場への投資を誘引している中、業界団体はフォトニクスの競争力を守るため、「チップス法2.0」の制定を提唱しています。「ホライズン・欧州」の助成金や欧州イノベーション評議会の資金は、分散型検査のためのラベルフリー微小流体プロトタイプを試験運用する産学コンソーシアムへの支援を継続しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ラベル付き検出手法に対する利点
- 製薬・バイオテクノロジー企業による研究開発費の増加
- SPR、BLI、CDSプラットフォームにおける急速な技術革新
- AI分析とハイスループット・ラベルフリースクリーニングの統合
- 個別化医療および細胞治療の製造分野における導入状況
- POC診断のためのナノプラズモニクスおよびメタサーフェスの微小化
- 市場抑制要因
- 計測機器の高い資本コスト
- ユーザー側の認識と研修の不足
- 表現型アッセイにおけるデータ統合と標準化の課題
- ナノ光学素子製造の人材不足
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 技術別
- 表面プラズモン共鳴(SPR)
- 局在表面プラズモン共鳴(LSPR)
- バイオレイヤー干渉法(BLI)
- セル型誘電体分光法(CDS)
- その他の技術
- 用途別
- 創薬
- タンパク質ータンパク質/界面分析
- 抗体の特性評価および開発
- タンパク質複合体およびカスケード解析
- その他の用途
- エンドユーザー別
- 製薬・バイオテクノロジー企業
- 医薬品開発受託機関(CRO)
- 学術・研究開発(R&D);研究所
- その他のエンドユーザー
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Danaher Corporation(ForteBio/Molecular Devices)
- Bruker Corporation
- Corning Incorporated
- Thermo Fisher Scientific, Inc.
- Sartorius AG(Octet BLI)
- Carterra Inc.
- GE HealthCare
- PerkinElmer, Inc.
- Waters Corporation
- Agilent Technologies
- Nicoya Lifesciences
- Gator Bio
- Malvern Panalytical
- Horiba Ltd.
- Attana AB
- Quanterix Corp.
- Plexera Bioscience
- Fluidic Analytics
- Delta Life Science
- Biosensor Tools LLC
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 114 Pages
- 納期
- 2~3営業日