


歯科用滅菌:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Dental Sterilization - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 135 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122943
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の歯科用滅菌市場の規模は17億8,000万米ドルと推定されており、2025年の16億7,000万米ドルから拡大し、2031年には24億7,000万米ドルに達すると予測されています。
2026~2031年にかけてのCAGRは6.71%となる見込みです。
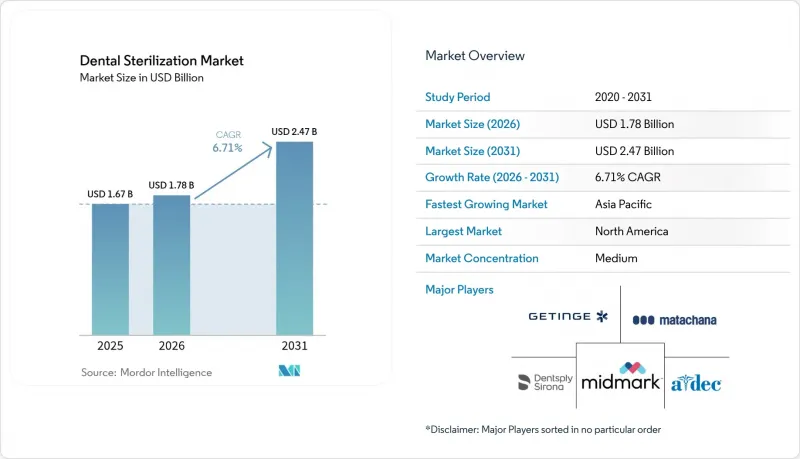
本レポートは、製品別(機器、消耗品・付属品)、滅菌方法別(熱・蒸気、過酸化水素プラズマ、エチレンオキシド、その他)、エンドユーザー別(病院、クリニック、歯科技工所、学術研究機関)、地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の歯科用滅菌市場の動向と洞察
歯科疾患の有病率の上昇
2024年には推定2億8,000万人の高齢者が口腔疾患を患っており、臨床医が複雑で複数回の通院を要する症例を扱うことで器具のターンアラウンドサイクルが長期化しているため、この負担が滅菌パターンに変化をもたらしています。世界保健機関(WHO)の口腔保健戦略は感染予防の義務を強化しており、これによりクリニックはサイクル時間を延長するのではなく、より大容量の滅菌装置を導入するよう促されています。新興のアジア太平洋市場では、患者数の増加と、歴史的に資金不足に陥っていた感染管理インフラという二重の課題に直面しており、資金面の制約があるにもかかわらず、機器の導入が急速に進んでいます。疾患の有病率と滅菌需要の関係は非線形であり、高度に複雑な治療では1回の診療につき複数の滅菌ロットが発生することが多く、既存の処理能力を逼迫させています。したがって、モジュール式や積み重ね可能なオートクレーブを提供するメーカーは、こうした人口動態に起因する需要の増加を活かす好位置にあります。
審美歯科治療の増加
2024年には、ベニア、アライナー、デジタルスマイルデザインなどの選択的な審美治療が急増しました。これらの施術には、繰り返し蒸気処理に耐えられない繊細なバー、セラミックプレス、重合用チップなどが使用されます。このセグメントを扱う歯科医院では、60°C以下で動作しながら滅菌保証レベルを維持できる、過酸化水素プラズマやオゾンベースシステムが好まれています。需要の集中度は依然として米国と西欧が最も高いも、韓国、日本、インドの大都市圏では、欧米の滅菌基準に準拠した美容歯科クリニックが急速に増加しています。審美歯科の診療は、スケジュールが詰まったセッションに集中することが多いため、歯科医師は20分以内に器具を滅菌できる高速サイクルオートクレーブを重視しています。タッチスクリーンに、壊れやすい複合材料用器具用の事前設定パラメータを組み込めるベンダーは、競争上の優位性を得ることができます。
サードパーティー再処理業者への委託
集中型再処理ハブは、複数のクリニックを運営する歯科医師にとってコスト削減が期待できますが、院内機器の購入資金を圧迫し、ユニット出荷台数の減少につながります。アウトソーシングモデルは、物流インフラや規制上の認定プロセスが成熟している北米や西欧の一部地域で盛んに行われています。しかし、クリニック側では、管理の連鎖(チェーン・オブカストディ)に不備が生じたり、宅配便の遅延により器具が長期間使用不能になったりすることを懸念しており、これが広範な普及を妨げています。メーカーは、サードパーティー業者に洗浄消毒機や梱包機器を供給することで売上減を緩和し、滅菌器の販売減少を部分的に相殺しています。中期的には、院内での迅速なサイクル処理と外部委託による一括処理を組み合わせたハイブリッドモデルが登場する可能性があります。
セグメント分析
器具は、超音波プレクリーナーからクラスB真空オートクレーブに至るまで、あらゆる滅菌ワークフローの基盤となるため、2025年の売上高の58.43%を占めました。再利用型ハンドピース、ミラー、スケーラーは、チャンバーシール、フィルター、生物学的指標の予測可能な交換サイクルを生み出し、基礎的な需要を安定させています。一方、消耗品と付属品(パウチ、ラップ、化学品、その他)は、交差汚染への懸念を抑制するためにクリニックが使い捨てのバリア製品を優先する傾向にあることから、CAGR 7.71%で急増しています。歯科用滅菌市場の消耗品部門は、一時的資本購入ではなく継続的な補充を反映して、今後数年間で市場規模が拡大すると予測されています。メーカー各社は、滅菌装置のソフトウェアに組み込まれた自動再注文ポータルを通じて包装資材のクロスセルを行っており、これにより消耗品の売上をサイクルカウントに直接結びつけ、利益率の可視性を高めています。デジタルトレーサビリティの取り組みにより、付属品の採用が拡大しています。これは、クリニックが監査ログに反映されるロット固有の指標ストリップを用いて、すべての滅菌ロットを記録しなければならないためです。
耐熱トレイやラックは、器具と付属品がどのように融合しているかを示しています。新しいプラズマ式滅菌器には非金属のトレイ設計が求められ、本体販売を補完する形で付属品の需要が徐々に高まっています。包装済みパックを計数できるスマートキャビネットは、ハードウェアと消耗品を統合されたエコシステムとしてさらに密接に結びつけています。チェアサイドCAD/CAMソリューションを導入するクリニックでは、ミリングバー用に最適化された専用の超音波装置へのアップグレードが進んでおり、これもまた、器具を中心とした支出の優位性をさらに強めています。消耗品と付属品のシェアは41.57%にとどまりますが、そのCAGRがより高いため、2031年までには資本設備と同等の粗利益を生み出し、ベンダーの収益構成やアフターマーケット戦略に変化をもたらすことになります。
地域別分析
北米は2025年、外科的歯科治療を保険適用対象とする高度保険制度や、低速ハンドピースの滅菌を規定した州レベルの義務化措置に支えられ、世界全体の収益の37.88%を占めました。米国ではDSOによる設備投資の波が見られ、企業用データダッシュボードと連携するIoT接続型オートクレーブへの調達が進みました。カナダでは、各州における感染管理ガイドラインの更新により、真空乾燥機能やデジタル報告機能を備えたクラスBユニットの需要が高まりました。ただし、クリニックの数が少ないため、そのペースは米国に比べて緩やかでした。市場は飽和状態にあるも、2016~2018年にかけて多くのクリニックが導入した蒸気滅菌装置が2025~2026年にかけて耐用年数の終わりに近づくため、買い替えサイクルによって北米の成長はプラスを維持しています。
続いて欧州では、規制の整合性が高く、エコフレンドリー技術の導入が加速しています。欧州の歯科用滅菌市場規模は、エチレンオキシドに代わる過酸化水素への関心が高まっているドイツやフランスを反映し、今後数年間で拡大すると予想されます。北欧諸国ではエネルギー消費量の上限が設定されており、これは熱回収式オートクレーブを優遇するものであり、キロワット時(kWh)定格によるベンダー間の差別化を強化しています。南欧では、クリニックの数が分散しているため、依然として再生機器が好まれており、これは既存設備の近代化を鈍化させている一方で、中古市場における再生機器のビジネス機会を創出しています。
アジア太平洋はCAGR8.15%で他のどの地域よりも高い成長率を示しており、2031年までに2億1,000万米ドル以上の増収が見込まれています。中国の「健康中国2030」計画では、基本的な蒸気滅菌装置を必要とする県レベルの歯科クリニックへの投資が行われていますが、一方、一線都市では現在、審美歯科の拠点用にプラズマ滅菌システムが導入されています。日本は高齢化社会における口腔外科に注力しており、インプラントキットの管理のために、より大容量のクラスB滅菌器への更新が進んでいます。インドと東南アジアでは、医療機器の輸入関税免除の恩恵を受ける官民連携クリニックを通じて、導入が加速しています。中東・アフリカでは、石油輸出国が医療分野へ事業多角化を進める中、歯科部門を統合した多専門診療センターへの資金提供により、一桁台半ばの成長率を記録しています。南米では、ばらつきはあるもの着実な拡大が見られます。ブラジルの輸入規制により時折ボトルネックが生じていますが、民間保険の成長がサンパウロやサンティアゴにおける近代的なクリニックの建設を支えています。ラテンアメリカでは、為替相場の変動が依然として最大の逆風となっており、これにより、一括購入に比べリース契約が魅力的な選択肢となっています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 歯科疾患の有病率の上昇
- 審美歯科治療の増加
- 歯科手術件数の増加
- より厳格な感染対策に関する規制とガイドライン
- チェアサイドCAD/CAMワークフローによる迅速な再処理需要の創出
- 複数のクリニックを擁するチェーンにおけるIoT対応「スマート」オートクレーブの導入
- 市場抑制要因
- サードパーティー再処理業者への委託
- 高度滅菌装置の初期費用の高さ
- 化学指標とエネルギー使用に関する環境面からの精査
- 重要なヒーターとガスケット部品のサプライチェーンにおける変動性
- バリュー・サプライチェーン分析
- 技術展望
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品別
- 機器
- 高温滅菌器(オートクレーブ)
- 低温滅菌器
- 洗浄・消毒機器
- 包装機器
- 消耗品・付属品
- 滅菌用包装材・ラップ
- 医療機器用消毒剤
- 表面用消毒剤
- 滅菌インジケーター
- 潤滑剤・洗浄液
- 機器
- 滅菌方法別
- 熱・蒸気(121°C以上)
- 過酸化水素プラズマ
- エチレンオキシド
- オゾン
- 紫外線・ガンマ線照射
- 化学浸漬(グルタルアルデヒド、過酢酸)
- エンドユーザー別
- 病院
- クリニック
- 歯科技工所
- 学術研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- STERIS plc
- Getinge AB
- Midmark Corporation
- Dentsply Sirona
- Hu-Friedy Group(Cantel)
- Planmeca Group
- A-dec Inc.
- SciCan Ltd.
- W&H Dentalwerk
- Matachana Group
- Tuttnauer
- Melag Medizintechnik
- NSK Nakanishi
- 3M Company
- Belimed AG
- Runyes Medical
- Sirio Dental
- Euronda
- FONA Dental
- Steelco S.p.A.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 135 Pages
- 納期
- 2~3営業日


