


DWaaS(Data Warehouse-as-a-Service):市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Data Warehouse As A Service - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122937
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のDWaaS(Data Warehouse-as-a-Service)の市場規模は74億2,000万米ドルと推定されており、2025年の60億9,000万米ドルから拡大し、2031年には199億4,000万米ドルに達すると予測されています。
2026~2031年にかけてのCAGRは21.85%となる見込みです。
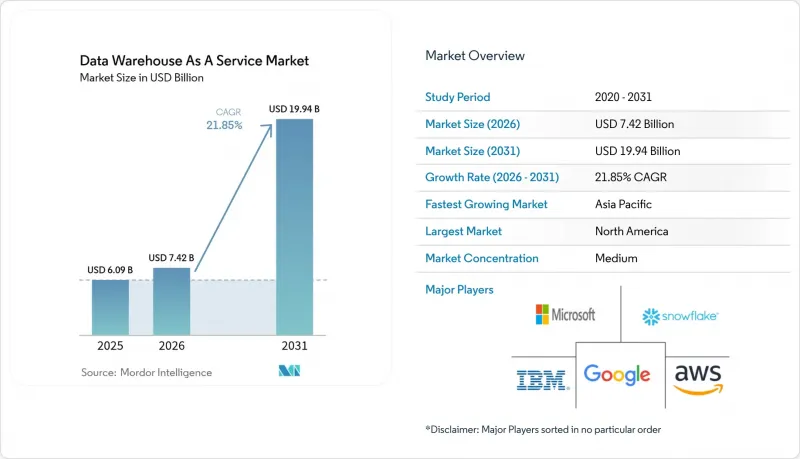
本レポートは、展開モデル別(パブリッククラウド、プライベートクラウド、ハイブリッド・マルチクラウド)、エンドユーザーの企業規模別(大企業、中小企業)、エンドユーザー産業別(BFSI、政府・公共部門、その他)、サービスタイプ別(エンタープライズDWaaS、ODSaaS(Operational Data-Store-as-a-Service)、その他)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のDWaaS市場の動向と洞察
クラウド移行とリアルタイム分析の急成長
企業は、定期的なバッチレポートから、1秒以下でダッシュボードや予測モデルにデータを供給するストリーミングアーキテクチャへと移行しています。ABBは、40の異なるERPシステムからのデータを単一のSnowflakeインスタンスに統合し、生産状況のリアルタイム可視化を通じて数百万米ドル規模のコスト削減を実現しました。エッジゲートウェイは現在、製造ラインの近くで時間的制約のあるテレメトリデータをフィルタリングし、一方、クラウドデータウェアハウスは、容量のボトルネックなしに複雑な結合処理や過去の動向分析を実行しています。こうした低遅延のパイプラインは、自律型設備の最適化、動的価格設定、瞬時の不正防止対策を支援します。接続されたデバイスの普及が進むにつれ、リアルタイム分析は引き続き投資の最優先事項であり続け、固定ノードではなくデータ取り込みレートに応じて拡大可能な、弾力性のあるDWaaS容量への需要を後押しすることになります。
AI/ML主導のデータウェアハウス需要
最新のデータウェアハウス層では、構造化テーブルと非構造化ファイルが融合されており、ストレージ層内でのモデルトレーニングが可能になっています。SnowflakeとNVIDIAの提携により、専用のGPUがコンピューティングクラスターに組み込まれており、推論の高速化の際にもデータがセキュリティ境界外に出ることはありません。Databricksは、データサイエンティストがダッシュボードを駆動するのと全く同じSQLエンドポイントを使用して、ペタバイト規模のログから特徴量を構築できる「レイクハウス」ストレージ形態を統合しています。大規模言語モデルを活用した自然言語クエリアシスタントは、ビジネスユーザーによる分析へのアクセスを民主化し、組織全体での導入を促進するとともに、DWaaS市場全体におけるコンピューティング消費量の増加をもたらしています。
サイバーセキュリティとプライバシーのリスク
欧州の一般データ保護規則(GDPR)の要件や、アジアにおける新たなローカライゼーション関連法規は、越境データ移動を制限しており、多国籍企業のクラウド戦略を複雑化させています。機密資産をサードパーティのクラウド内に集約することは、脅威アクタにとっての標的としての魅力を高めるため、企業は全域暗号化、ゼロトラストアクセス、継続的なセキュリティ態勢のモニタリングを導入せざるを得ません。共同責任型のセキュリティモデルそのものが、特に専任のクラウドセキュリティ人材を欠くチームにおいては、責任の所在を曖昧にする可能性があり、その結果、調達サイクルが長期化し、導入が遅れることになります。
セグメント分析
2025年、企業がターンキー方式によるスケーラビリティと世界の可用性を優先した結果、パブリッククラウドプラットフォームはDWaaS市場規模の64.80%を占めました。AWSは、サービスの深い統合により全世界の収益の約34%を獲得した一方、Microsoft Azureは、調達を容易にしたOffice 365の確立された導入基盤の恩恵を受けました。主権に関する規制により外部ホスティングが禁止されている地域では、プライベートクラウドの導入が依然として続いていますが、運用コストの高さが成長を抑制しています。
企業がロックインを回避し、地域によるコスト差を活用し、機密性の高いデータセットを優先する主権プラットフォームに配置するために、複数のプロバイダに分析機能を分散させることから、ハイブリッドとマルチクラウドの導入は、2031年までCAGR23.90%を記録すると予測されています。Google CloudのBigQuery Omniは、物理的なデータ移動を伴わずにクロスクラウドでのクエリ実行を可能にしており、相互運用性機能がいかにアウトバウンド料金やレイテンシーの増加を軽減するかを示しています。SnowflakeのオープンなPolaris Catalogは、AWS、Azure、Google Cloudにわたるメタデータを標準化することで、移行をさらに容易にしています。
大規模組織は、複雑なガバナンス要件や複数部門にまたがる分析環境のため、2025年のDWaaS市場シェアの61.55%を占めました。これらの組織は、高度セキュリティ層を導入し、数千人の同時ユーザーをサポートするとともに、データウェアハウスをレガシーなERP、CRM、リスク管理エンジンと統合しています。
対照的に、中小企業は最大の増分収益を牽引し、サーバーレスエンジンによってキャパシティプランニングの障壁が取り除かれることで、2031年までCAGR25.60%で拡大していく見込みです。ローコードのデータ取り込みコネクタや自然言語クエリインターフェースにより、ビジネスアナリストは専任のデータサイエンスチームを持たなくても予測モデルを立ち上げることができ、大企業との能力格差を縮めることができます。学術研究では、中小企業の分析プログラムにおける主要成功要因はハードウェア予算ではなく、文化の変化であることが強調されています。
地域別分析
北米は2025年に世界収益の38.90%を占めました。これは、豊富なデータセンター容量、有利なクラウド調達施策、技術、金融、ヘルスケアの各産業にわたる深いスキル基盤に支えられたものです。ハイパースケーラー各社は、地域固有のAIアクセラレータやソブリンクラウドゾーンを継続的に展開しており、プレミアムな分析サービス層に対する需要を支えています。メイン州のクラウド移行に代表される連邦と州政府機関の取り組みは、公共部門のワークロードにおけるクラウドウェアハウスの有効性をさらに裏付けています。
アジア太平洋は、大規模なハイパースケールインフラの拡充や政府のデジタル経済ロードマップに支えられ、2031年のCAGRが24.10%と、最も急速に成長している地域です。シンガポールのGovTechのような公共部門の模範事例は、規制の明確化や政府主導のクラウド研修が、企業の導入サイクルを短縮することを浮き彫りにしています。
欧州では、高い分析需要と厳格な主権関連法規制とのバランスが取られています。ベンダー各社はこれに対応し、EU専用リージョン、機密コンピューティングエンクレーブ、主権メタデータサービスの提供を開始しています。多国籍金融機関は、越境リスク分析機能を維持しつつ、現地のデータ居住規則に準拠するため、分散型データメッシュアーキテクチャを導入しています。南米と中東・アフリカでは、電子商取引の拡大やスマートシティ構想に関連して、規模は小さいもの成長著しいビジネス機会が見られます。しかし、インフラの格差やマクロ経済の変動により、短期的な普及ペースは鈍化しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 市場の定義と調査の前提条件
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- クラウド移行とリアルタイム分析の急成長
- AI/ML主導のデータウェアハウス需要
- BFSI産業の「デジタルファースト」ロードマップ
- 消費量ベース価格設定への移行
- エッジトゥクラウドの低遅延ウェアハウジング
- グリーンウェアハウジング・カーボンレポーティングへの注目
- 市場抑制要因
- サイバーセキュリティとプライバシーに関するリスク
- 予測不可能なクラウドコストの膨張
- ベンダーロックインへの懸念
- FinOps/データ可観測性のスキル不足
- バリューチェーン分析
- 重要な規制枠組みの評価
- 主要利害関係者への影響評価
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因の影響
第5章 市場規模と成長予測
- 展開モデル別
- パブリッククラウド
- プライベートクラウド
- ハイブリッド・マルチクラウド
- エンドユーザーの企業規模別
- 大企業
- 中小企業
- エンドユーザー産業別
- BFSI
- 政府・公共部門
- ヘルスケア・ライフサイエンス
- 小売・eコマース
- 通信・IT
- メディア・エンターテイメント
- 製造業
- サービスタイプ別
- エンタープライズDWaaS
- ODSaaS(Operational Data-Store-as-a-Service)
- DLaaS(Data Lakehouse-as-a-Service)
- アナリティクス・アクセラレーションサービス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amazon Web Services Inc.
- Microsoft Corporation
- Google LLC
- Snowflake Inc.
- IBM Corporation
- Oracle Corporation
- SAP SE
- Teradata Corp.
- Cloudera Inc.
- Databricks Inc.
- Micro Focus International plc
- Yellowbrick Data
- ClickHouse Inc.
- Dremio Corporation
- Alibaba Cloud
- Huawei Cloud
- Firebolt Analytics Ltd.
- Vertica(Micro Focus)
- Exasol AG
- Actian Corp.
第7章 市場機会と今後の動向
- 未開発セグメントと未充足ニーズの評価
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


