


赤外線検出器:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Infrared Detector - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122919
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、赤外線検出器市場の規模は、2025年の7億米ドルから2026年には7億4,000万米ドルへと拡大し、2031年までに9億8,000万米ドルに達すると予想されており、2026~2031年にかけてCAGR5.79%で成長すると見込まれています。
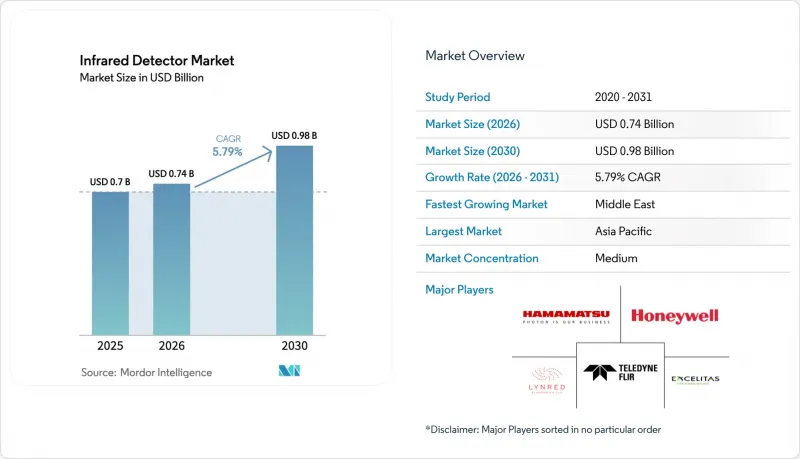
本レポートは、検出器タイプ(熱式検出器、光(量子)検出器)、冷却技術(非冷却型赤外線検出器、冷却型赤外線検出器)、材料(マイクロボロメーター、InGaAs、MCT、焦電素子、サーモパイル)、スペクトル範囲(近赤外線(NIR)、短波長赤外線(SWIR)、中波長赤外線(MWIR)、長波長赤外線(LWIR)、遠赤外線(FIR))、用途(人・動き検知、その他)、最終用途産業(航空宇宙・防衛、その他)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の赤外線検出器市場の動向と洞察
非冷却マイクロボロメーターアレイの小型化がアジアにおけるIoTモーションセンサの普及を後押し
12マイクロメートル以下のピクセルピッチにより、日本と韓国のサプライヤーは、2025年にバッテリー駆動のIoT在室センサ用に約800万個のフォーカルプレーンアレイを出荷する見込みであり、これは前年比35%増となります。ビルオートメーションのインテグレーターは、HVACの負荷を検証済みの室内の在室状況に連動させるエネルギー効率基準を満たすため、より小型のダイを採用しました。これと並行してレンズ径も縮小し、従来は17マイクロメートルのアレイを搭載するスペースがなかった照明器具や壁面スイッチにも、サーマルモジュールを組み込めるようになりました。1平方mmあたりの製造コストは約40%低下し、ミドルレンジのスマートフォンにもサーマルカメラの搭載が可能になりました。パッシブ方式を採用することで、アクティブな近赤外線照明に伴う眼の安全性審査が不要となり、IEC 62471による消費者用製品の認証が容易になりました。
EUのプロセス産業における予測保全用サーモグラフィ検査の義務化
エネルギー効率指令2023/1791により、製油所、化学プラント、製鉄所は、モーター、開閉装置、配管に対して四半期ごとにサーモグラフィ検査を実施することが義務付けられています。ドイツとフランスは2024年にその適用範囲を中規模の施設にまで拡大し、対象となる施設数は3倍の12,000カ所に達しました。0.05°Cの分解能を持つハンドヘルド型とドローン搭載型カメラが、危険区域における接触式プローブに取って代わりました。英国とオランダの保険会社は現在、プラントが継続的な熱画像データを資産管理クラウドにアップロードした場合、年間保険料の5%から10%を還付しています。これに対し、カメラベンダーはLTEモジュールや暗号化ゲートウェイを同梱する形で対応しており、これらの機能により、オフライン型機械タイプと比較して平均販売価格が約20%上昇しています。
高スペック冷却型検出器に対する輸出規制(ITAR類似)の制限
米国のITARとEUのデュアルユースリストでは、解像度640×480以上かつノイズ20mK以下の冷却式アレイを防衛物品として分類しており、これによりライセンシングに最大12ヶ月を要し、1回の出荷あたり10万米ドルを超える法務費用が発生します。アジアや中東の買い手は、性能を犠牲にして調達スピードを優先し、低スペックのマイクロボロメーターに切り替えたり、規制の閾値を回避できる国産冷却式検出器を探したりしています。欧米のサプライヤーによると、ライセンシングの不承認により、2025年の国際受注は2024年と比較して25%減少する見込みです。また、越境技術データの交換には政府承認の合意が必要となったため、この規制により世界の研究開発(R&D)の連携も分断されています。新興の超格子材料は規制の最低基準を引き下げることを目指していますが、広範な認定が得られるまでには、少なくともあと4年はかかる展望です。
セグメント分析
自動車メーカーが高速道路用LiDARにインジウム・ガリウム・ヒ素アバランシェフォトダイオードを、暗視カメラに水銀・カドミウム・テルル化物を組み込むにつれ、光量子アレイはCAGR11.80%で拡大すると予測されており、これは赤外線検出器市場全体のほぼ2倍のペースです。2025年の売上高の68.46%を占める熱検知器は、コスト重視の産業用とビルオートメーションセグメントで支配的な地位を占めています。これらのセグメントでは、受動的な動作や周囲温度への耐性が、量子デバイスの速度上の利点よりも重視されています。成熟したマイクロボロメーターのサプライチェーンでは、640×480のアレイを50米ドル以下で製造できるため、熱検知器陣営が量産市場の価格基準を確立しています。しかし、自動車産業におけるレベル3の自動運転への移行により、1台あたりの検出器搭載数が増加し、量子検出器陣営への需要を押し上げ、赤外線検出器市場における平均販売価格を押し上げています。
量子検出器の成長は、格子整合基板上のインジウム・ガリウム・ヒ素化物と水銀・カドミウム・テルル化物の高歩留まりエピタキシーに依存していますが、こうした基板は依然として希少で高価です。日本と台湾では、ウェハ径を拡大するために200mmのエピタキシーリアクタの規模拡大を進めており、ライン歩留まりが60%を超えれば、ダイコストを最大30%削減できる可能性があります。こうした生産能力の拡大が順調に進めば、自動車と分光分析用の量子アレイによる赤外線検出器市場の規模は、2031年までに3億米ドルに達する可能性があります。産業用サーモグラフィは依然として熱検出器の主要な用途ですが、量子アレイの採用が高速マシンビジョンやハイパースペクトル生体イメージングへと拡大するにつれ、そのシェアは60%を下回る見込みです。したがって、赤外線検出器産業は、価格重視のサーマルアレイと性能重視の量子デバイスが共存する、二極化した未来に直面することになります。
2025年の売上高のうち、非冷却型デバイスが83.71%を占めました。これは、スマートフォン用アクセサリ、ドライバーモニタリングカメラ、ドローンのジンバルなどが、低消費電力かつ室温での動作を必要としているためです。ウエハーレベル包装の採用により、このセグメントのコスト優位性はさらに拡大しました。これにより、組み立てコストが40%削減され、モジュールのフットプリントも10mm以下に縮小されました。一方、冷却式設計はCAGR10.90%で成長しています。これは、防衛セグメントや長距離国境モニタリングプログラムにおいて、20ミリケルビン以下の感度が求められているためです。これらのプログラムでは、1台あたり2万米ドルを超える高価格の冷却式カメラが調達されることが多く、そのため、販売台数に比してドル換算での影響力が大きく、極低温システム用の赤外線検出器市場の規模を拡大させています。
パルスチューブ式とリニアドライブ式スターリングクーラーの技術進歩により、平均故障間隔(MTBF)が1万5,000時間に延長され、かつては商業購入者の足かせとなっていたメンテナンスの負担が軽減されました。科学機器や天文観測用ペイロードにおいても、中波長分光法用に冷却型焦点面アレイが採用されつつあります。このセグメントでは、熱ノイズを検出器のショットノイズ以下に抑制する必要があります。冷却型製品の出荷台数は依然として少数派ですが、輸出規制のボトルネックが緩和されれば、2031年までに売上高シェアが22%を超える可能性があります。その結果、非冷却型アーキテクチャが数量面で主導権を維持しつつも、冷却型ニッチ市場が広範な赤外線検出器市場において価格決定力を取り戻すことが可能となります。
地域別分析
アジア太平洋は、中国の電気自動車出荷台数900万台と同地域の半導体検査需要に支えられ、2025年の売上高の40.15%を占めました。新車におけるLiDARの搭載率が30%に達すれば、2031年までにアジア太平洋の赤外線検出器市場規模は4億米ドルを超える可能性があります。日本はエピタキシャルウエハーの供給の要となっており、一方、韓国は国内のメモリファウンドリを支援するため、インジウム・ガリウム・ヒ素(InGaAs)ファブを拡大しています。東南アジアの新興ドローンメーカーは、作物の生育状況調査にLWIRマイクロボロメーターを採用しており、同地域全体での応用範囲を拡大しています。
欧州では、プロセスプラントにおけるサーモグラフィ導入の義務化や、冷却式中波長システムへの防衛支出を背景に、2025年の売上高の約25%を占める見込みです。5~7年ごとの更新サイクルにより予測可能なベースロード需要が生まれ、一方で産業排出規制の強化が販売台数の増加をもたらしています。フランスやドイツの大手検出器メーカーは、NATOの主要請負業者との地理的近接性を活かし、装甲車両用照準器や兵士が携行するシステム用の迅速なカスタマイズを実現しています。東欧では、更新されたEUのエネルギー規制を満たすため、ビルオートメーション用センサの早期導入が進んでおり、非冷却型製品の販売台数において、分散的ながらも増加傾向にある需要が見込まれます。
中東は、2025年の売上高に占める割合が8%以下であるも、サウジアラビアやアラブ首長国連邦の水素プロジェクトが施策を調達へと結びつけるにつれ、CAGRは10.30%と予測されています。電解槽の容量1ギガワットごとに、漏洩検知用に約500台の中波長と長波長赤外線(LWIR)カメラが必要とされ、その密度は従来型石油・ガス施設をはるかに上回ります。北米は引き続き防衛セグメントが中心であり、陸軍と国土安全保障省の複数年にわたるプログラムにより、冷却式アレイの安定した受注が見込まれています。南米とアフリカを合わせても世界売上高の10%以下にとどまっていますが、これは資金調達の制約や政治的リスクが大規模な導入を妨げているためです。ただし、ブラジルの農業セグメントや南アフリカの鉱業セグメントは、成長が見込まれるニッチ市場となっています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 非冷却マイクロボロメーターアレイの小型化がアジアにおけるIoTモーションセンサの普及を後押し
- EUのプロセス産業における予測保全用サーモグラフィ検査の義務化
- 中国における自動運転・EVプラットフォーム用LiDARグレード近赤外線検出器の需要急増
- 中東全域におけるグリーン水素プラント用のIRガス漏れ検知義務化
- 台湾・韓国における半導体ファブ検査用のSWIRカメラの需要
- 米国・インドにおける国境モニタリングの近代化プログラム
- 市場抑制要因
- 高性能冷却型検出器に対する輸出規制(ITAR類似)の制限
- パッシブPIRコンポーネントにおける価格下落
- 海洋石油・ガス施設におけるサーマルドリフト・校正上の課題
- 新興市場における偽造品検出装置の流通チャネル
- 産業バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 検出器タイプ別
- 熱式検出器
- 光(量子)検出器
- 冷却技術別
- 非冷却型赤外線検出器
- 冷却型赤外線検出器
- 材料別
- マイクロボロメーター
- InGaAs(インジウム・ガリウム・ヒ素)
- MCT(水銀カドミウムテルル化物)
- 焦電素子
- サーモパイル
- スペクトル範囲別
- 近赤外線(NIR)
- 短波長赤外線(SWIR)
- 中波長赤外線(MWIR)
- 長波長赤外線(LWIR)
- 遠赤外線(FIR)
- 用途別
- 人・動き検知
- 温度測定・サーモグラフィ
- 産業プロセスモニタリング
- 分光法・生物医療イメージング
- 火災・ガス検知
- 自動車用ADAS・LiDAR
- 環境・農業モニタリング
- その他の用途(ビル・HVACオートメーション、スマートホーム、軍事・防衛、その他)
- 最終用途産業別
- 航空宇宙・防衛
- 工業製造
- 自動車
- 石油・ガスエネルギー
- ヘルスケア・ライフサイエンス
- 家庭用電子機器
- スマートインフラ
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Teledyne FLIR
- Lynred(ULIS+Sofradir)
- Hamamatsu Photonics
- Excelitas Technologies
- Honeywell International
- Murata Manufacturing
- Texas Instruments
- Omron Corporation
- Raytheon Technologies
- Leonardo DRS
- SCD-SemiConductor Devices
- BAE Systems plc
- L3Harris Technologies
- InfraTec GmbH
- iRay Technology
- Hikmicro(Hangzhou)
- Guide Sensmart(Wuhan Guide)
- DALI Technology
- Emberion Oy
- Seek Thermal