


輸送管理システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Transportation Management System - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122916
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、輸送管理システムの市場規模は2026年に97億1,000万米ドルとなり、2031年までに148億9,000万米ドルに達すると予測されており、CAGRは8.93%で推移する見込みです。
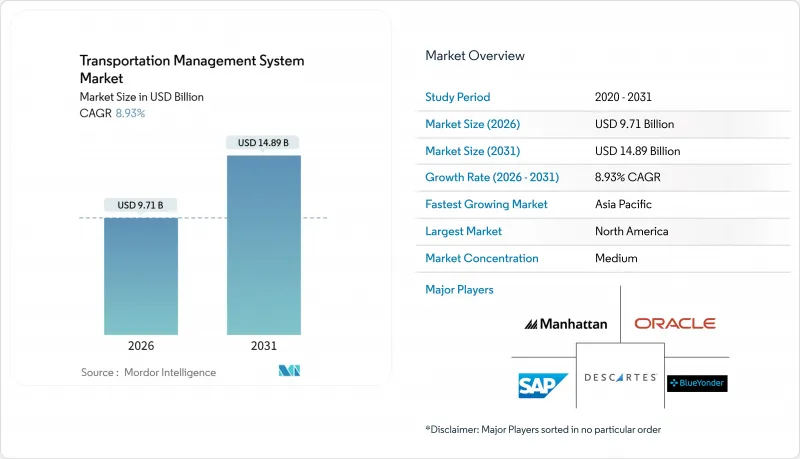
本レポートは、輸送手段(道路など)、導入形態(オンプレミス、クラウド、ハイブリッド)、企業規模(大企業、零細企業など)、エンドユーザー業界(製造業、自動車業界など)、構成要素(ソフトウェア、サービス)、用途(注文管理など)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の輸送管理システム(TMS)市場の動向と洞察
クラウド型TMSの導入が加速し、サービス提供コストの削減を実現
マルチテナント型クラウドプラットフォームは、荷主の需要を統合し、リアルタイムの運賃比較による運送業者の選定を自動化し、繁忙期にはコンピューティングリソースを弾力的に拡張することで、運賃コストを15~25%削減します。輸送管理システム(TMS)市場は、サブスクリプション方式の価格設定の恩恵を受けており、これにより設備投資が不要となるほか、ベンダーのインセンティブが、時間通りかつコスト効率の高い業務遂行と一致するようになります。オラクルとSAPは2024年にルーティングエンジンをインメモリアーキテクチャへ移行し、計画から実行までの遅延を数分から数秒へと短縮しました。一方、ブルー・ヨンダーは需要予測とルート決定を融合させ、在庫を先見的に移動させることで、品切れリスクを低減しました。新機能を年単位ではなく月単位でリリースできるため、規制の変動に合わせて機能を常に最新の状態に保つことが可能です。また、企業はハードウェアの更新サイクルを回避し、その節約分をデータサイエンス人材の確保や継続的な改善プログラムに充てることができます。
Eコマースおよびオムニチャネル小売業界におけるリアルタイムのラストマイル最適化への需要
当日配送の需要により、計画期間が数日から数時間に短縮され、小売業者は輸送管理システム(TMS)のワークフローに、高度なルート再編成ロジックを組み込むことが求められています。2024年にAmazonが配送サービスパートナー(DSP)ネットワークを4,500社の契約業者に拡大したことで、消費者向けの追跡ページと同期する軽量なモバイルインターフェースへの需要が高まりました。ルート密度アルゴリズムにより、大量出荷業者における都市部での1パッケージあたりの配送コストが30~40%削減されましたが、これはクラウドの拡張性ときめ細かなテレメトリがなければ実現不可能なコスト削減です。クラウドソーシング型の配送モデルには、動的なキャパシティのマッチングとリアルタイム入札が必要ですが、これらは従来のオンプレミス型プラットフォームでは対応できない機能です。通常、人口密集地から16 km以内に設置されるマイクロフルフィルメントセンターでは、15~30分ごとに在庫配置と配送決定を共同最適化するシステムの必要性がさらに高まっています。
レガシーERP/WMSスタックとの統合コストの高さ
SAP ECCやOracle E-Business Suiteを導入している企業では、レガシーシステムに最新のAPIが備わっていないため、クラウドTMSを統合する際に50万~300万米ドルの費用が発生します。ERPインスタンスが1つ増えるごとに、顧客、製品、拠点のマスターデータを双方向にマッピングする必要があるため、複雑さが増大します。マンハッタン・アソシエイツ社の報告によると、2024年の統合プロジェクトによるプロフェッショナルサービス収益は前年比18%増加しており、こうした課題の深刻さが浮き彫りになっています。一部の製造業者は、より広範なデジタルトランスフォーメーションが完了するまで、輸送管理システム(TMS)の導入を先送りしており、その結果、導入スケジュールが数年も遅延しています。この負担が最も重くのしかかっているのは資本集約型の業界であり、一方でデジタルネイティブな小売業者は、数週間でクラウドTMSを導入することが可能です。
セグメント分析
2025年には陸上貨物輸送が輸送管理システム市場の56.91%を占め、国内物流においてトラックロードおよびLTL(小口貨物)サービスの優位性が引き続き強いことが浮き彫りになりました。一方、航空貨物は9.83%という最も高いCAGRを記録しています。これは、製薬メーカーが高付加価値のバイオ医薬品を航空便に切り替えたためで、これによりドア・ツー・ドアの輸送時間を48時間未満に短縮し、温度逸脱のリスクを低減しているからです。国際航空運送協会(IATA)の「ONE Record」規格により、航空会社やフォワーダーが予約およびステータスAPIをリアルタイムで公開できるようになったことで、航空中心のワークフローにおける輸送管理システム(TMS)の市場規模はさらに拡大しています。鉄道とトラック間のコンテナ積み替えを同期させるインターモーダル・モジュールは、1,600 kmの路線において鉄道の競合力を維持するのに役立っていますが、スケジュールの柔軟性の低さにより需要の急増への迅速な対応が制限されるため、その成長は航空便に後れをとっています。海上輸送の利用者は、船舶のスケジュール、港湾の混雑状況、およびドレージ(陸送)の予約を単一のコントロールタワー内で可視化する、専用のコンテナ追跡拡張機能に依存しています。
2025年にAmazon Airが保有機数を110機に拡大したことを契機に、航空貨物技術の導入が加速し、小売業者からは越境EC荷物の分単位のステータス情報の提供が求められるようになりました。ベルリンを拠点とするマーケットプレース「Cargo.one」は、100社の航空会社と連携し、主要なTMSベンダーに直接リンクされたワンクリック予約ポータルを構築しました。これにより、従来3日間かかっていた見積もりサイクルが数秒に短縮されました。規制上の圧力も導入を後押ししています。国際民間航空機関(ICAO)のCORSIA枠組みにより、航空会社は貨物輸送に伴う二酸化炭素排出量を算定することが義務付けられており、コストとともに排出量データを提示するTMSモジュールが、現在では航空会社の選定に影響を与えています。小規模な荷主が即時のスポット輸送枠を利用できるようになるにつれ、ネットワークの密度が高まり、積載率が向上し、輸送管理システム(TMS)の市場における価値提案がさらに強化されています。
クラウドソリューションは2025年に売上高の61.23%を占め、CAGR9.61%で他の選択肢を上回るペースで成長しています。これは、従量課金制の請求が貨物数に応じてスケールするためであり、季節的な変動が激しい小売業者にとって決定的な要因となっています。また、TMSの顧客は、ダウンタイムなしで迅速な規制対応やAIのアップグレードを実現する毎月の機能リリースを高く評価しており、これは従来のオンプレミス型アーキテクチャでは得られない柔軟性です。ハイブリッドモデルは、マスターデータをローカルに保持しつつ、処理の実行をクラウドで行うため、データレジデンシーを証明しなければならない規制業界に魅力的ですが、全体的な成長は依然として緩やかです。ベンダー各社はオンプレミス向けのロードマップを段階的に廃止し始めており、オラクルは2025年に最後の主要なオンプレミス向け機能パックをリリースし、エンジニアリングリソースをSaaS版へと振り向けています。
Blue Yonder社は2024年にLuminateスイートをMicrosoft Azure上で再構築し、顧客が6ヶ月以内に計画サイクルを40%短縮し、負荷の集約率を12%向上させたと発表しました。Kuebix社や3Gtms社のフリーミアム型サービスにより、エントリーレベルの機能が利用可能となり、プレミアムな分析機能はアラカルト方式で販売されるようになったため、零細企業も現在では現実的な購入層となっています。AIおよび機械学習のワークロードは、クラウドデータセンター内のGPU加速クラスターを活用しており、リードタイムの変動やカーボンフットプリントを予測する、出荷タイプ別のモデルを実現しています。クラウドプロバイダーが厳格な監査に合格し、セキュリティ侵害のニュースでパッチ適用が不十分なオンプレミスサーバーが関与しているケースが増加していることから、セキュリティへの懸念は引き続き薄れつつあります。その結果、輸送管理システム(TMS)市場は、不可逆的にSaaSへと傾きつつあります。
地域別分析
北米は、eコマースの浸透が進んでいること、電子ログ記録装置(ELD)の厳格な施行、および調整の複雑さを増す分散した運送業者基盤のおかげで、2025年には輸送管理システム市場において42.67%という最大の地域シェアを占めました。導入が飽和状態に達したことで成長は鈍化していますが、プレミアムAI機能、自動運転車との連携、および炭素排出量最適化モジュールにより、収益は拡大しています。アジア太平洋地域は、物流コストを10%削減するという中国の指令や、貨物書類のデジタル化を義務付けるインドのe-way billシステムに牽引され、2031年までCAGR 9.91%で成長しています。中国では、認定TMSを導入する運送業者に対し、地方政府がソフトウェア費用の最大30%を補助しています。一方、インドでは、1,200万台に及ぶ小規模トラック運送業者からなる分散した車両群において、空走率を40%から25%に低減するマーケットプレースとの連携に価値が見出されています。
欧州も大きなシェアを占めており、ドイツ、フランス、英国では、国境を越える通関手続きの複雑さや「Fit for 55」の炭素排出報告義務に対応するため、TMSの導入が進んでいます。ネイティブな多言語インターフェースやVAT準拠の請求書発行機能を備えたベンダーが優位性を発揮しています。中東・アフリカ地域、特にアラブ首長国連邦(UAE)とサウジアラビアでは、経済の多角化を図るため、通関手続きの自動化に投資が行われています。DPワールドが2024年に世界各ターミナルで「Oracle Transportation Management」を導入した結果、コンテナの滞留時間が18%短縮されました。南米では、システム統合コストの増加や為替変動という逆風に直面していますが、ブラジルやアルゼンチンの運送業者は、ディーゼル燃料価格の高騰を相殺するため、軽量なルート最適化アプリを採用しています。日本では、ドライバーの高齢化が進んでいることから、残業時間を削減するためにAIを活用した配車システムへの移行が進んでおり、これが現地の需要を後押ししています。
ベンチャーキャピタルの資金流入が追い風となっています。アジア太平洋地域の物流テック系スタートアップは2024年に42億米ドルを調達し、地域に根差したイノベーションのパイプラインを確保しました。マレーシアの「国家物流計画」やオーストラリアの「貨物・サプライチェーン戦略」といった政府の青写真は、ベンチャーキャピタルの支援に加え、助成金や税額控除を組み合わせることで、中小企業の導入を加速させています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- クラウド型TMSの導入が加速し、サービス提供コストの削減につながっています
- Eコマースおよびオムニチャネル小売における需要のリアルタイム対応、ラストマイルの最適化
- ELDおよび温室効果ガス報告に関する規制の推進により、貨物輸送のデジタル化が進んでいます
- 貨物市場とマーケットプレースの融合により、ダイナミックな輸送能力の調達が可能になります
- AIを活用した予測ETAツールが滞留時間とSLA違約金を削減
- オープンソースのテレメトリAPIとマイクロサービスが、中小企業向けのモジュール式TMSを実現します
- 市場抑制要因
- レガシーERP/WMSスタックとの統合コストの高さ
- クラウド導入におけるデータセキュリティとプライバシーに関する懸念
- 分析モジュールを活用するための社内データサイエンス人材の不足
- 運送業者とテレマティクス業界の規格のばらつきが、マルチモーダルな可視化を妨げている
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 交通手段別
- 道路
- 鉄道
- 航空
- 海上輸送
- 展開別
- オンプレミス
- クラウド
- ハイブリッド
- 企業規模別
- 大企業
- 中小企業
- 零細企業
- エンドユーザー産業別
- 製造業
- 小売・Eコマース
- 食品・飲料
- 医療・医薬品
- 自動車
- 3PLおよび物流サービスプロバイダー
- コンポーネント別
- ソフトウェア
- サービス
- コンサルティング
- 統合および導入
- サポート・メンテナンス
- 用途別
- 受注管理
- ルート計画と最適化
- 貨物監査および支払い
- リアルタイムの可視化と追跡
- 在庫と倉庫の統合
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- SAP SE
- Oracle Corporation
- Blue Yonder Group, Inc.
- Descartes Systems Group
- Manhattan Associates
- MercuryGate International
- Trimble Transportation
- E2open LLC
- Project44, Inc.
- Transplace, LLC
- Infor Nexus
- Kinaxis Inc.
- C.H. Robinson
- BluJay Solutions
- CargoSmart Ltd.
- 3Gtms Inc.
- Alpega Group
- KUEBIX LLC
- WiseTech Global Limited
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日


